

 Daxil ol

 Online Xəbərlər
 Xəbərlər
 Hava
 Maqnit qasırğaları
 Namaz təqvimi
 Kalori kalkulyatoru
 Qiymətli metallar
 Valyuta konvertoru
 Kredit Kalkulyatoru
 Kriptovalyuta
 Bürclər
 Sual - Cavab
 İnternet sürətini yoxla
 Neftin Qiyməti
 Azərbaycan Radiosu
 Azərbaycan televiziyası
 Haqqımızda


 TDSMedia © 2026 Bütün hüquqlar qorunur
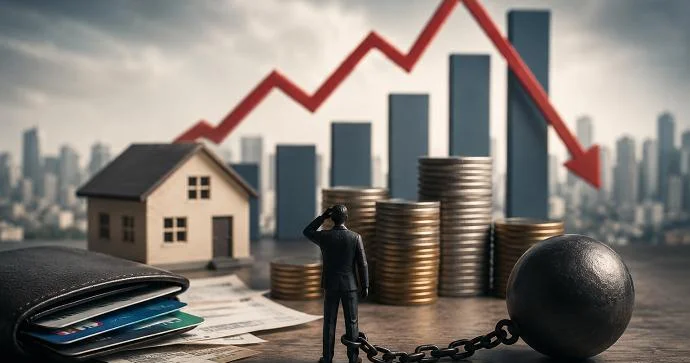
Əhalinin borc yükü niyə artır?
Icma.az, 525.az portalına istinadən məlumat yayır.
Məlum olduğu kimi, ölkədə əhalinin borc yükünün sərəncamda qalan gəlirlərdəki payı artıb. Sərəncamda qalan gəlirlər vergilər və digər məcburi ödənişlər çıxıldıqdan sonra əhalinin sərəncamında qalan vəsaitdir. Bu vəsait ərzaq, geyim, kommunal xidmətlər, təhsil, səhiyyə və digər zəruri ehtiyacların ödənilməsinə yönəldilir. Borc öhdəliklərinin həmin gəlirlərdəki payının yüksəlməsi isə ailələrin büdcəsindən kredit ödənişlərinə daha çox vəsait ayırmalı olması deməkdir.
Mərkəzi Bankdan bildirilib ki, iyulun 1-nə olan hesablamalara əsasən, əhalinin borc yükünün sərəncamda qalan gəlirlərinə nisbəti ötən ilin eyni dövrü ilə müqayisədə 0,3 faiz bəndi artaraq 18,7 faizə çatıb. Dövr ərzində əhalinin sərəncamda qalan gəlirlərinin artması ilə yanaşı, borc yükünün həmin gəlirlərdəki payında da yüksəlmə müşahidə olunub. Əhalinin borc yükü son beş il ərzində ümumilikdə 4,8 faiz bəndi yüksələrək son illərin ən yüksək səviyyələrindən birinə çatıb.
Əhalinin borc yükünün artmasının əsas səbəbi insanların gəlirləri ilə gündəlik yaşayış xərcləri arasındakı fərqin böyüməsidir. Yəni maaş və digər gəlirlər zəruri xərcləri qarşılamağa kifayət etmədikdə insanlar ehtiyaclarını ödəmək üçün kreditə və borca daha çox müraciət edirlər. Ərzaq, kirayə, kommunal xidmətlər, nəqliyyat və digər gündəlik xərclər artdıqca ailələrin büdcəsində sərbəst vəsait azalır. Bankların və bank olmayan kredit təşkilatlarının istehlak kreditləri, kredit kartları və taksit imkanları insanlara xərclərini indi qarşılamaq, ödənişi isə sonraya saxlamaq imkanı verir.
Ekspertlərin fikrincə, əhalinin borc yükünün sərəncamda qalan gəlirlərdəki payının artması tendensiyasının davam etməsi ailələrin istehlak imkanlarını məhdudlaşdıra və maliyyə dayanıqlığına mənfi təsir göstərə bilər. Buna görə də gəlirlərin artımının təmin edilməsi, kredit bazarında tarazlığın qorunması və əhalinin həddindən artıq borclanmasının qarşısının alınması mühüm əhəmiyyət daşıyır.
İqtisadçı ekspert Günay Hüseynova deyir ki, Mərkəzi Bankın 2026-cı ilin birinci yarımili üzrə hesabatına əsasən, əhalinin borc yükünün sərəncamda qalan gəlirlərinə nisbəti 18,7 faizə yüksəlib. Bu, ötən ilin eyni dövrü ilə müqayisədə 0,3 faiz bəndi artım deməkdir. Ekspertin sözlərinə görə, əslində, bu göstərici bütün ailələrin borc yükünün artması demək deyil: "Sadəcə, rəqəmin bu qədər yüksəlməsi ilk növbədə artan gəlirlər fonunda qiymətləndirilməlidir. Statistik məlumatlara əsasən, əhalinin gəlirləri artıb. Artan gəlirlər fonunda gündəlik xərclərin kredit hesabına ödənilməsi və ya mövcud krediti olan şəxslərin yenidən kreditə müraciət etməsi ümumi borc yükünü artırıb".
G.Hüseynova bildirib ki, artan gəlirlər fonunda həmin vəsaitin müəyyən hissəsi borcların ödənilməsinə, bir hissəsi isə yığıma və investisiyaya yönəldilsəydi, borc yükü də ötən dövrlə müqayisədə 0,3 faiz bəndi artmazdı. "Məsələnin görünməyən və konkret statistikaya yansımayan tərəfi isə tədris ilinin başlanması ilə əlaqədar ola bilər. Mobil telefonların, məişət avadanlıqlarının və digər məhsulların əksər hallarda kreditlə alınmasının istehlak kreditlərinin artmasına səbəb olduğunu düşünürəm".
İqtisadçı ekspert Xalid Kərimli deyir ki, borc yükünün artması əhalinin borclarının sərəncamda qalan gəlirlərindən daha sürətlə artdığını göstərir. Lakin onun fikrincə, göstəricidəki cüzi dəyişiklik hazırda kritik vəziyyətin yarandığı anlamına gəlmir: "Vergilər və digər ödənişlər çıxıldıqdan sonra əlimizdə qalan hər 100 manatın təxminən 18 manat 70 qəpiyini borca ödəyirik. Əvvəl bu məbləğ 18 manat 30 qəpik idi. Bu, təhlükəli dəyişiklik deyil. Göstərici hər dəfə cüzi arta və ya azala bilər. Əhəmiyyətli artım olarsa, narahatlığa əsas yarana bilər".
Onun dediyinə görə, borc yükünü qiymətləndirərkən əsas məsələ borclanmanın hansı istiqamətdə artmasıdır. Əgər sağlam borclanma artırsa, bu, ciddi problem yaratmaya bilər. Lakin borclanma riskli əhali qruplarının daha çox kredit götürməsi və ya yüksək riskli kreditlərin artması hesabına baş verirsə, gələcəkdə bank sektoru üçün də müəyyən problemlər yarana bilər.
X.Kərimli qeyd edib ki, borc yükünün istehlak kreditləri, kredit kartları və ya ipoteka kreditləri hesabına artması arasında fərq var. Məsələn, ipoteka kreditləri vətəndaşların mənzil şəraitini yaxşılaşdırırsa, bu cür borclanmaya mənfi yanaşmaq düzgün deyil. Bununla belə, mənzil qiymətlərinin artması ipoteka kreditlərinə tələbi də yüksəldə bilər.
İqtisadçı Mərkəzi Bankın statistikasında istehlak kreditlərinin payının daha çox artdığını müşahidə etdiyini bildirib: "İstehlak kreditlərinin payının yüksəlməsi kredit kartlarından və ya digər istehlak məqsədli kreditlərdən istifadənin artması ilə bağlı ola bilər. Bu prosesə iki əsas amil təsir göstərir: qiymət səviyyəsinin yüksəlməsi və əhalinin istehlak xərclərində kreditlərin payının artması. Burada müasir texnologiyaların da rolu var. Onlayn və rəqəmsal kreditlər daha əlçatan olub. Mərkəzi Bank bunları izləyir və riskləri idarə etmək üçün zaman-zaman məhdudiyyətlər tətbiq edir".
X.Kərimlinin sözlərinə görə, ötən il kredit kartları üzrə kredit limitinin rəsmi gəlirin beş misli ilə məhdudlaşdırılması tətbiq edilib. Bundan başqa, istehlak kreditləri üzrə aylıq ödənişlərin gəlirin 45 faizini keçməməsi ilə bağlı məhdudiyyət mövcuddur. Yəni aylıq gəliri 1000 manat olan şəxsin istehlak krediti üzrə aylıq ödənişi maksimum 450 manat ola bilər.
İqtisadçı vurğulayıb ki, Mərkəzi Bank zaminlik üzrə borc yükünə də məhdudiyyət tətbiq edib. Onun sözlərinə görə, borc yükü 70 faizə çatan şəxslərin zaminlik imkanları da bu hədlə məhdudlaşdırılır və daha yüksək öhdəlik götürmələrinin qarşısı alınır. Bu tədbirlər borclanma ilə bağlı risklərin idarə olunmasına xidmət edir.
Ekspertin dediyinə görə, borc yükü artdıqca əhalinin qazandığı vəsaitin daha böyük hissəsi banklara ödənilir, gündəlik xərclərə və yığıma ayrılan məbləğ isə azalır. Bu, xüsusilə gözlənilməz xərclər yarandıqda özünü göstərir. Xəstəlik, toy və yas kimi əlavə xərclər ailələrin maliyyə vəziyyətini daha həssas edə bilər: "Əvvəl 100 manatın müəyyən hissəsini yığıma ayıra bilirdiksə, borc ödənişləri artdıqca həmin məbləğ azalır. İnsanların gəliri əsasən cari xərclərə və kredit ödənişlərinə yönəlir. Gözlənilməz hadisə baş verdikdə onların maliyyə dayanıqlığı zəifləyir".
X.Kərimlinin fikrincə, hazırda borc yükünün 20 faizdən aşağı olması ciddi risk yaratmır və vəziyyət idarəolunan hesab edilə bilər. Onun qiymətləndirməsinə görə, 20-30 faiz aralığı artıq əlavə çətinliklər yarada, 30-40 faiz səviyyəsindən sonra isə risklər daha da arta bilər.
Borc yükünün artmasının qarşısını almaq üçün Mərkəzi Bankın nəzarət tədbirlərinin davam etdirilməsinin vacibliyini vurğulayan iqtisadçı BOKT-larla bağlı yeni məhdudiyyətlərə də diqqət çəkib. Onun sözlərinə görə, borcalanın maliyyə vəziyyəti pisləşdikdə müəyyən şərtlərlə borc qalığının 20 faizi ödənilməklə 45 günlük cəriməsiz və faizsiz restrukturizasiya müddəti nəzərdə tutulub. Bu tədbir gündəlik, qısamüddətli kreditlər üzrə borcalanların vəziyyətinin yüngülləşdirilməsinə yönəlib.
İqtisadçı hesab edir ki, Mərkəzi Bankın kredit bazarına operativ müdaxilələri risklərin idarə olunmasına xidmət edir. Bununla yanaşı, borc yükünün qiymətləndirilməsində ümumi göstərici ilə yanaşı, kreditlərin növü, borclananların maliyyə imkanları və öhdəliklərini ödəmək qabiliyyəti də nəzərə alınmalıdır.
İqtisadçı ekspert Vüsalə Əhmədovanın sözlərinə görə, vergilər və digər məcburi ödənişlər çıxıldıqdan sonra əhalinin istehlak, yığım və digər məqsədlər üçün istifadə edə biləcəyi vəsait "sərəncamda qalan gəlirlər" adlanır. Sərəncamda qalan gəlirlərin artması əhalinin nominal gəlirlərinin yüksəldiyini göstərir. Yəni bu, məşğulluğun artması, əməkhaqlarının və pensiyaların indeksləşdirilməsi, sahibkarlıq və digər gəlirlərin çoxalması ilə bağlı ola bilər.
"Əhalinin borc yükü" isə vətəndaşların kredit və digər borc öhdəliklərini yerinə yetirmək üçün gəlirlərinin nə qədər hissəsini ayırmalı olduğunu göstərən iqtisadi göstəricidir. Mərkəzi Bankın məlumatından aydın olur ki, borc yükü gəlirlərdən daha sürətlə artıb. Yəni əhalinin gəlirlərinin daha böyük hissəsi borcların ödənilməsinə sərf olunur. İstehlak və yığım üçün qalan vəsait isə azalır.
Borc yükünün artmasının hansı amillərlə bağlı olduğuna gəlincə, məsələn, əhali gündəlik ehtiyaclarını maliyyələşdirmək üçün daha çox kredit götürürsə, ümumi borc öhdəlikləri təbii olaraq böyüyəcək: "Kreditlərin faiz dərəcələri, müddətləri və ödəniş qrafikləri ailələrin dövri borc ödənişlərinə təsir edir. Xüsusilə, qısamüddətli və yüksək aylıq ödənişli kreditlər gəlirlərin daha böyük hissəsinin borca ayrılmasına səbəb olur. Həmçinin, ərzaq, kirayə, kommunal xidmətlər, nəqliyyat və digər zəruri xərclər artdıqda gündəlik ehtiyacları qarşılamaq üçün əlavə borclanmaya ehtiyac yaranır. Belə olan halda, əməkhaqqı və digər gəlirlər yüksəlsə belə, kreditlərin həcmi və ya mövcud borclar üzrə ödənişlər daha sürətlə artır. Nəticədə, gəlirlərin artması borc yükünün azalmasına kifayət etmir".
Sevinc QARAYEVA
 Bu mövzuda digər xəbərlər:
 Baxış sayı:98

 Bu xəbər 23 Oktyabr 2026 19:04 mənbədən arxivləşdirilmişdir
 Günün ən çox oxunanları