

 Daxil ol

 Online Xəbərlər
 Xəbərlər
 Hava
 Maqnit qasırğaları
 Namaz təqvimi
 Kalori kalkulyatoru
 Qiymətli metallar
 Valyuta konvertoru
 Kredit Kalkulyatoru
 Kriptovalyuta
 Bürclər
 Sual - Cavab
 İnternet sürətini yoxla
 Neftin Qiyməti
 Azərbaycan Radiosu
 Azərbaycan televiziyası
 Haqqımızda


 TDSMedia © 2026 Bütün hüquqlar qorunur
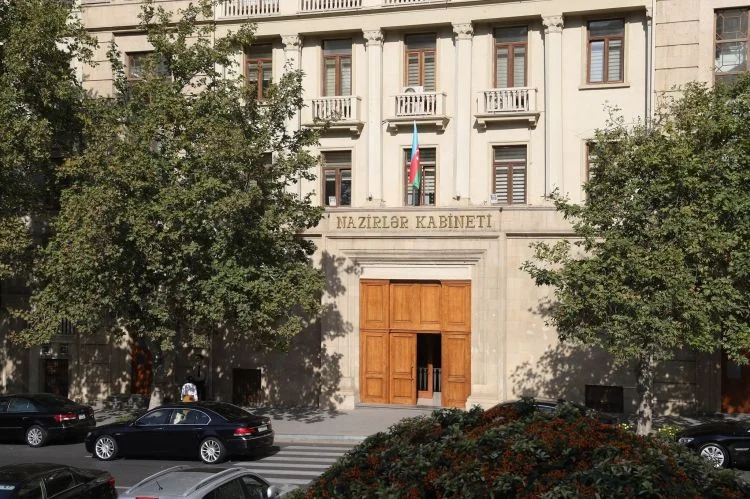
Nazirlər Kabineti işçilərinin xərcləri ilə bağlı QƏRAR
Redaktor.az saytından verilən məlumata görə, Icma.az xəbər verir.
Məlum olduğu kimi, 2024-cü ilin yanvarın 1-dən Vergi Məcəlləsinə edilmiş dəyişikliklərə əsasən, biznes subyektləri tərəfindən çəkilmiş nümayəndəlik xərclərinin, işçilərlə bağlı mənzil və yemək xərclərinin, eləcə də əmək şəraiti zərərli, ağır olan və yeraltı işlərdə çalışan işçilərə verilən müalicə-profilaktik yeməklərin, süd və ona bərabər tutulan digər məhsullar və vasitələrlə bağlı xərclərin Nazirlər Kabinetinin müəyyən etdiyi normada və qaydada gəlirdən çıxılması nəzərdə tutulub.
Redaktor.az xəbər verir ki, Nazirlər Kabinetinin 22 noyabr 2024-cü il tarixli 492 nömrəli Qərarı ilə “Nümayəndəlik xərclərinin, işçilərin mənzil və yemək xərclərinin, eləcə də əmək şəraiti zərərli, ağır olan və yeraltı işlərdə çalışan işçilərə verilən müalicə-profilaktik yeməklərlə, süd və ona bərabər tutulan digər məhsullar və vasitələrlə bağlı xərclərin vergitutma məqsədləri üçün gəlirdən çıxılması normaları və Qaydası” təsdiq edilib.
Vergi Məcəlləsinə edilmiş dəyişikliklərin 2024-cü ilin yanvarın 1-dən qüvvəyə mindiyini nəzərə alaraq, vergi ödəyiciləri tərəfindən 2024-cü ilin yanvarın 1-dən həmin Qərarla müəyyən olunmuş qaydada çəkilmiş nümayəndəlik xərcləri, işçilərin mənzil və yemək xərcləri, eləcə də əmək şəraiti zərərli, ağır olan və yeraltı işlərdə çalışan işçilərə verilən müalicə-profilaktik yeməklərlə, süd və ona bərabər tutulan digər məhsullar və vasitələrlə bağlı xərclər təsbit olunmuş norma daxilində gəlirdən çıxılan xərclərə aid edilir.
Nümayəndəlik xərclərinin, işçilərin mənzil və yemək xərclərinin, eləcə də əmək şəraiti zərərli, ağır olan və yeraltı işlərdə çalışan işçilərə verilən müalicə-profilaktik yeməklərlə, süd və ona bərabər tutulan digər məhsullar və vasitələrlə bağlı xərclərin vergitutma məqsədləri üçün gəlirdən çıxılması NORMALARI və QAYDASI
1. Ümumi müddəalar
1.1. Bu Qayda Azərbaycan Respublikası Vergi Məcəlləsinin (bundan sonra - Vergi Məcəlləsi) 119.2-ci maddəsinə əsasən hazırlanmışdır və vergi ödəyicisinin işgüzar fəaliyyətinin təmin olunması məqsədilə nümayəndəlik xərclərinin, işçilərin mənzil və yemək xərclərinin, eləcə də əmək şəraiti zərərli, ağır olan və yeraltı işlərdə çalışan işçilərə verilən müalicə-profilaktik yeməklərlə, süd və ona bərabər tutulan digər məhsullar və vasitələrlə bağlı xərclərin vergitutma məqsədləri üçün gəlirdən çıxılması normaları və qaydasını müəyyən edir.
1.2. Bu Qayda ilə vergitutma məqsədləri üçün müəyyən edilmiş gəlirdən çıxılan xərc normalarına əlavə dəyər vergisinin məbləği də daxildir.
2. İşçilərin yemək xərclərinin, eləcə də əmək şəraiti zərərli, ağır olan və yeraltı işlərdə çalışan işçilərə verilən müalicə-profilaktik yeməklərlə, süd və ona bərabər tutulan digər məhsullar və vasitələrlə bağlı xərclərin vergitutma məqsədləri üçün gəlirdən çıxılması normaları və qaydası
2.1. İşçilərlə bağlı yemək xərcləri, eləcə də əmək şəraiti zərərli, ağır olan və yeraltı işlərdə çalışan işçilərə verilən müalicə-profilaktik yeməklər, süd və ona bərabər tutulan digər məhsullar və vasitələrlə bağlı xərclər aşağıdakı norma daxilində vergitutma məqsədləri üçün gəlirdən çıxılan xərclərə aid edilir:
2.1.1. əmək şəraiti zərərli, ağır olan və yeraltı işlərdə çalışan işçilərə verilən müalicə-profilaktik yeməklərin, süd və ona bərabər tutulan digər məhsulların və vasitələrin hər bir işçi üzrə gəlirdən çıxılan gündəlik xərc norması - 5 (beş) manat məbləğində;
2.1.2. dəniz nəqliyyatında üzücü heyətə verilən yemək xərclərinin gəlirdən çıxılan gündəlik norması Xəzər dənizində üzən gəmilərin üzücü heyəti üçün hər bir işçi üzrə - 25 (iyirmi beş) manat, Xəzər dənizindən kənarda üzən gəmilərin üzücü heyəti üçün hər bir işçi üzrə -25 (iyirmi beş) ABŞ dolları məbləğində;
2.1.3. işçilərlə bağlı yemək xərclərinin hər bir işçi üzrə gəlirdən çıxılan gündəlik norması yemək xərclərinin əvəzi birbaşa işçiyə ödənildikdə - 5 (beş) manat, iaşə xidməti işəgötürənin özü tərəfindən təmin edildikdə və ya ictimai iaşə fəaliyyəti göstərən digər vergi ödəyicisindən alındıqda - 5 (beş) manat məbləğində.
2.2. Vergi ödəyicisinin işçilərlə bağlı bu Qaydanın 2.1.3-cü yarımbəndi ilə müəyyən edilmiş normalar daxilində çəkdiyi yemək xərcləri aşağıdakı şərtlər daxilində gəlirdən çıxılır:
2.2.1. yemək xərclərinin əvəzi nağdsız qaydada birbaşa işçiyə ödənildikdə;
2.2.2. yeməyin hazırlanması işəgötürənin özü tərəfindən təmin edildikdə və yeməyin hazırlanmasına sərf olunan məhsulların alışı Vergi Məcəlləsi ilə müəyyən edilmiş qaydada sənədləşdirildikdə;
2.2.3. iaşə xidməti ictimai iaşə fəaliyyəti göstərən digər vergi ödəyicisindən elektron qaimə-faktura əsasında alındıqda.
2.3. Bu Qaydanın 2.1.1-ci yarımbəndi ilə müəyyən edilmiş norma bu Qaydanın 2.1.3-cü yarımbəndi ilə müəyyən edilmiş normalara əlavə olunur.
2.4. Bu Qaydanın 2.1.2-ci yarımbəndi ilə müəyyən edilmiş normalar tətbiq edildikdə bu Qaydanın 2.1.3-cü yarımbəndi ilə müəyyən edilmiş normalar tətbiq edilmir.
2.5. İşçilərin işdə olmadığı (məzuniyyət, xəstəlik və s. ilə əlaqədar) və ya ezamiyyətdə olduğu günlər üçün ödənilən yemək xərcləri bu Qaydaya əsasən gəlirdən çıxılmır.
3. İşçilərlə bağlı mənzil xərclərinin gəlirdən çıxılması norması və qaydası
3.1. İşçilərlə bağlı vergi ili ərzində çəkilmiş mənzil (yaşayış mənzillərinin və fərdi yaşayış evlərinin kirayələnməsi) xərclərinin 50 faizi, lakin əldə edilmiş illik gəlirin 1 (bir) faizindən çox olmamaqla, vergitutma məqsədləri üçün gəlirdən çıxılır.
3.2. İşçilərlə bağlı çəkilmiş mənzil xərcləri aşağıdakı şərtlər daxilində gəlirdən çıxılan xərclərə aid edilir:
3.2.1. kirayə haqqı kirayəverən və kirayəçi (işçi və ya işəgötürən) arasında bağlanılmış və notarial qaydada təsdiq edilmiş müqavilə əsasında ödənildikdə;
3.2.2. kirayə haqqı işəgötürən tərəfindən işçiyə və ya kirayəverənə nağdsız qaydada ödənildikdə.
4. Nümayəndəlik xərclərinin gəlirdən çıxılması norması və qaydası
4.1. Vergi ödəyicisi tərəfindən vergi ili ərzində çəkilmiş nümayəndəlik xərclərinin 50 faizi, lakin əldə edilmiş illik gəlirin 1 (bir) faizindən çox olmamaqla, vergitutma məqsədləri üçün gəlirdən çıxılır.
4.2. Vergi ödəyicisi tərəfindən vergi ili ərzində çəkilən nümayəndəlik xərclərinin gəlirdən çıxılan xərclərə aid edilməsi üçün həmin xərclər nağdsız qaydada çəkilməli, əsaslandırılmalı və Vergi Məcəlləsi ilə müəyyən olunmuş qaydada sənədləşdirilməlidir.
4.3. Nümayəndəlik xərclərinə qarşılıqlı əməkdaşlığın qurulması və (və ya) davam etdirilməsi məqsədilə keçirilən tədbirlərdə iştirakçıların rəsmi qəbulu və (və ya) onlara xidmət göstərilməsi ilə bağlı aşağıdakı xərclər aid edilir:
4.3.1. qonaqlara göstərilən aşağıdakı xidmətlərin dəyəri:
4.3.1.1. konsulluq xidmətləri üçün çəkilən xərclər (vizanın rəsmiləşdirilməsi, viza müddətinin uzadılması);
4.3.1.2. limanda və vağzalda qarşılanma və yola salınma xərcləri;
4.3.1.3. tədbirin, iclasın keçirildiyi yerə və geriyə çatdırılma ilə bağlı nəqliyyat xidməti xərcləri;
4.3.1.4. mehmanxana xidmətləri üçün xərclər (yerlərin bron edilməsi, yaşayış dəyəri);
4.3.1.5. yemək xərcləri (səhər yeməyi, nahar, şam yeməyi, banket, şirələr, mineral sular, sərinləşdirici içkilər, çay, qəhvə);
4.3.2. nümayəndəlik tədbirləri ilə bağlı tərcümə xərcləri;
4.3.3. suvenirlərin alınmasına çəkilən xərclər.
4.4. Nümayəndəlik xərclərinə əyləncənin, istirahətin təşkili, xəstəliklərin profilaktikası və ya müalicəsi xərcləri daxil deyildir.
 Bu mövzuda digər xəbərlər:
 Baxış sayı:206

 Bu xəbər 29 Noyabr 2024 18:30 mənbədən arxivləşdirilmişdir
 Günün ən çox oxunanları