

 Daxil ol

 Online Xəbərlər
 Xəbərlər
 Hava
 Maqnit qasırğaları
 Namaz təqvimi
 Kalori kalkulyatoru
 Qiymətli metallar
 Valyuta konvertoru
 Kredit Kalkulyatoru
 Kriptovalyuta
 Bürclər
 Sual - Cavab
 İnternet sürətini yoxla
 Neftin Qiyməti
 Azərbaycan Radiosu
 Azərbaycan televiziyası
 Haqqımızda


 TDSMedia © 2026 Bütün hüquqlar qorunur
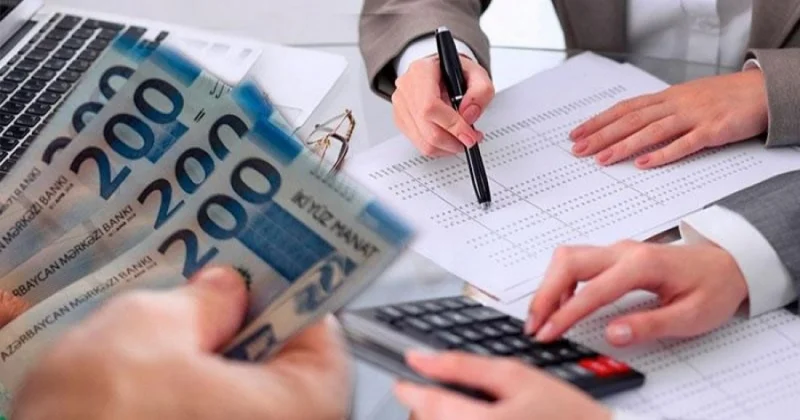
“Startap” şəhadətnaməsi almış vergi ödəyicilərinə güzəştlər şamil olunacaq
Apa.az portalından alınan məlumata görə, Icma.az xəbər verir.
“Startap” şəhadətnaməsi almış vergi ödəyicilərinə güzəştlər şamil olunacaq.
APA-nın xəbərinə görə, bu, Milli Məclisin İqtisadi siyasət, sənaye və sahibkarlıq komitəsinin bu gün keçirilən iclasında müzakirəyə çıxarılan Vergi Məcəlləsinə təklif edilən dəyişiklikdə əksini tapıb.
Layihəyə əsasən, “startap” şəhadətnaməsi almış vergi ödəyicilərinin, sənaye və texnologiya parklarının rezidentlərinə şəhadətnamənin verildiyi ilk 3 (üç) il müddətində vergi yoxlamaları nəticəsində hesablanmış vergilər, məcburi dövlət sosial sığorta, icbari tibbi sığorta və işsizlikdən sığorta haqları, faizlər və tətbiq edilmiş maliyyə sanksiyaları üzrə ümumi borc məbləği 50000 (əlli min) manatdan çox olmadıqda, həmin borc məbləği üzrə yuxarı vergi orqanına və ya məhkəməyə şikayət verildiyi tarixdən şikayət üzrə qəbul edilən qərarın qanuni qüvvəyə mindiyi tarixədək kredit, elektron pul təşkilatına və ya bank əməliyyatları aparan şəxsə pul vəsaitinin məxaric əməliyyatları üzrə dondurulmasına dair sərəncam göndərilmir. Bu maddənin müddəaları riskli vergi ödəyicisi hesab edilən şəxslərə şamil edilməyəcək.
Hazırda vergi ödəyicisinin azı 3 (üç) il ərzində mülkiyyətində olan iştirak payının və ya səhmin təqdim edilməsindən əldə olunan gəlirlərinin 50 faizi gəlir vergisindən azaddır. Layihəyə əsasən, bu iştirak payı və ya səhm “Startap” şəhadətnaməsi və ya texnoparkın qeydiyyat şəhadətnaməsini almış hüquqi şəxsə aid olduqda azı 3 (üç) il ərzində gəlirlərin 100 faizi vergidən azad olacaq. “İnvestisiya fondları haqqında” qanuna uyğun olaraq müəyyən edilmiş akkreditə olunmuş investor tərəfindən vençur kapitalı fondlarına, habelə “Startap” şəhadətnaməsi və ya sənaye yaxud texnoparkın qeydiyyat şəhadətnaməsini almış rezident hüquqi şəxslərə, gələcək iştirak payı (səhm) haqqında müqavilələr və konvertasiya edilən borclar əsasında, o cümlədən həmin hüquqi şəxslərin nizamnamə kapitalına bilavasitə yeni yaradılmış (emissiya edilmiş) iştirak paylarının (səhmlərin) əldə edilməsi vasitəsilə nağdsız qaydada yatırılan investisiya məbləğinin 100 faizi həcmində hissəsi investisiyanın yatırıldığı hesabat ili üzrə fiziki şəxsin vergitutulan ümumi gəlirindən çıxılacaq. Güzəşt aşağıdakı şərtlər nəzərə alınmaqla tətbiq ediləcək:
- bu maddəyə əsasən fiziki şəxsin gəlirindən çıxılan məbləğ onun müvafiq hesabat ili üzrə vergitutulan ümumi gəlirinin 50 faizindən çox olmamalıdır;
- investisiya yatıran fiziki şəxs investisiya cəlb edən hüquqi şəxsin təsisçiləri (payçıları) və ya icra orqanının rəhbərləri ilə qarşılıqlı surətdə asılı olan şəxs olmamalıdır;
- investisiya yatıran fiziki şəxs bu investisiya nəticəsində hüquqi şəxsin nizamnamə kapitalında birbaşa və ya dolayısı ilə 50 faiz və ondan daha çox iştirak payına (səhmə) və ya səsvermə hüququna malik olmamalıdır (bu məhdudiyyət vençur kapitalı fondlarına qoyulan vəsaitə tətbiq edilmir);
- əldə edilmiş iştirak payı (səhm) və ya investisiya müqaviləsi üzrə hüquqlar investisiyanın yatırıldığı tarixdən etibarən azı 3 (üç) il müddətində fasiləsiz olaraq fiziki şəxsin mülkiyyətində saxlanılmalıdır.
Göstərilən 3 (üç) illik müddət başa çatmamış iştirak payı (səhm) və ya müqavilə hüququ üçüncü şəxslərə verildikdə (özgəninkiləşdirildikdə), habelə yatırılan investisiya məbləği (o cümlədən borc əsasında) hüquqi şəxsdən geri çağırıldıqda, gəlirdən çıxılmış məbləğ əməliyyatın baş verdiyi hesabat ilində vergi ödəyicisinin vergitutulan gəlirinə bərpa edilir. İnvestisiya cəlb edən şəxsin müflis elan edilməsi və ya ləğv olunması halları iştirak payının özgəninkiləşdirilməsi sayılmır və bu halda əvvəllər gəlirdən çıxılmış məbləğ vergiyə cəlb olunmur. Lakin, vergitutma bazasının ikili azaldılmasına yol verməmək məqsədilə, gəlirdən çıxılmış həmin investisiya məbləği təkrarən zərər (ümidsiz borc, xərc) kimi tanına bilməz. İnvestisiya cəlb edən hüquqi şəxs tərəfindən cəlb edilmiş investisiya vəsaitləri bu Məcəllənin 3 (üç) illik müddət ərzində qeyri-istehsal (qeyri-əməliyyat) məqsədləri üçün investisiya yatıran hüquqi şəxsə və ya üçüncü şəxslərə borc kimi verildikdə, əmtəəsiz əməliyyatlar vasitəsilə nağdlaşdırıldıqda və ya dividend şəklində bölüşdürülməsi aşkar edildikdə investisiya yatıran hüquqi şəxsin (investorun) mənfəətindən çıxılmış məbləğlər əməliyyatın baş verdiyi hesabat ilində tam bərpa edilərək vergitutulan mənfəətə daxil edilir. İnvestisiya cəlb edən hüquqi şəxsin nizamnamə kapitalının 50 faizindən çoxunun müstəqil üçüncü şəxslərə satılması və ya keçməsi, habelə səhmdar cəmiyyətinin səhmlərinin fond birjasında ilkin kütləvi təklifi halları baş verdikdə bu abzasda göstərilən 3 (üç) illik fasiləsiz saxlama məhdudiyyəti tətbiq edilmir və əvvəllər gəlirdən çıxılmış məbləğ bərpa edilmir.
Hazırda qüvvədə olan qanuna əsasən, mikro və ya kiçik sahibkarlıq subyekti olan və fərdi sahibkar kimi fəaliyyət göstərən startapların “Startap” şəhadətnaməsi aldığı tarixdən innovasiya fəaliyyətindən əldə etdikləri gəlir 3 il müddətində gəlir vergisindən azaddır Bu müddət 7 ilə qaldırılır.
“Startap” şəhadətnaməsi və ya sənaye yaxud texnoparkın qeydiyyat şəhadətnaməsini almış şəxslərə, habelə mikro, kiçik və orta sahibkarlıq subyektlərinə kraudfandinq platforması vasitəsilə investisiya edən şəxslərin həmin investisiya nəticəsində əldə etdikləri qiymətli kağızların təqdim edilməsindən əldə olunan gəlirləri və göstərilən iştirak payları (səhmlər) üzrə fiziki şəxslərə ödənilən dividendlər də gəlir vergisindən azad olunur.
Fiziki şəxslər tərəfindən “Startap” şəhadətnaməsi və ya sənaye yaxud texnoparkın qeydiyyat şəhadətnaməsini almış şəxslərə, habelə gələcək iştirak payı (səhm) haqqında müqavilələr və ya konvertasiya edilən borclar əsasında investisiya cəlb edən mikro, kiçik və orta sahibkarlıq subyekti olan şəxslərə nağdsız qaydada yatırılan investisiya məbləğinin 100 faizi həcmində vəsait investisiyanın yatırıldığı hesabat ili üzrə həmin fiziki şəxsin vergitutulan gəlirindən çıxılır. Bu azadolma əldə edilmiş iştirak payı (səhm) azı 3 (üç) il müddətində mülkiyyətdə saxlanıldıqda tətbiq edilir. Qeyd edilən 3 (üç) illik müddət başa çatmamış iştirak payı (səhm) üçüncü şəxslərə təqdim edildikdə (özgəninkiləşdirildikdə), habelə yatırılan investisiya məbləği (o cümlədən borc əsasında) geri çağırıldıqda, gəlirdən çıxılmış məbləğ əməliyyatın baş verdiyi hesabat ilində vergi ödəyicisinin vergitutulan gəlirinə bərpa edilir. İnvestisiya cəlb edən şəxs ləğv edildikdə və ya müflis olduqda, iştirak payının özgəninkiləşdirilməsi sayılmır və əvvəllər gəlirdən çıxılmış məbləğ bərpa edilmir. Lakin vergitutma bazasının ikili azaldılmasına yol verməmək məqsədilə, gəlirdən çıxılmış həmin investisiya hissəsi təkrarən zərər (xərc) kimi tanınmır və gəlirdən çıxılan xərclərə aid edilmir.
“İnvestisiya fondları haqqında” qanuna uyğun olaraq müəyyən edilmiş akkreditə olunmuş investor tərəfindən vençur kapitalı fondlarına, gələcək iştirak payı (səhm) haqqında müqavilələr və konvertasiya edilən borclar əsasında, habelə “Startap” şəhadətnaməsi və ya sənaye yaxud texnoparkın qeydiyyat şəhadətnaməsini almış rezident hüquqi şəxslərin nizamnamə kapitalına bilavasitə yeni emissiya edilmiş iştirak paylarının (səhmlərin) əldə edilməsi ilə nağdsız qaydada yatırılan investisiya məbləğinin 100 faizi həcmində hissəsi investisiyanın yatırıldığı hesabat ili üzrə vergitutulan mənfəətindən çıxılacaq. Güzəşt aşağıdakı şərtlər nəzərə alınmaqla tətbiq ediləcək:
- bu maddəyə əsasən vergitutulan mənfəətdən çıxılan məbləğ investisiya yatıran hüquqi şəxsin müvafiq hesabat ili üzrə vergitutulan mənfəətinin 50 faizindən çox olmamalıdır;
- investisiya yatıran hüquqi şəxs (onun təsisçiləri, payçıları və icra orqanının rəhbərləri) investisiya cəlb edən hüquqi şəxslə (onun təsisçiləri, payçıları və icra orqanının rəhbərləri ilə) investisiyanın yatırıldığı tarixədək qarşılıqlı surətdə asılı olan şəxs olmamalıdır;
- investisiya yatıran hüquqi şəxs bu investisiya nəticəsində (o cümlədən gələcəkdə paya çevrilən investisiya alətləri nəzərə alınmaqla) investisiya cəlb edən hüquqi şəxsin nizamnamə kapitalında birbaşa və ya dolayısı ilə 50 faiz və ondan daha çox iştirak payına (səhmə) və ya səsvermə hüququna malik olmamalıdır (bu məhdudiyyət aparıcı investor qismində çıxış edən vençur kapitalı fondlarına şamil edilmir);
- əldə edilmiş iştirak payı (səhm) və ya investisiya müqaviləsi üzrə hüquqlar investisiyanın yatırıldığı tarixdən etibarən azı 3 (üç) il müddətində fasiləsiz olaraq investisiya yatıran hüquqi şəxsin mülkiyyətində saxlanılmalıdır.
3 (üç) illik müddət başa çatmamış iştirak payı (səhm) və ya müqavilə hüququ üçüncü şəxslərə təqdim edildikdə (özgəninkiləşdirildikdə), habelə yatırılan investisiya məbləği (o cümlədən borc əsasında) investisiya cəlb edən hüquqi şəxsdən geri çağırıldıqda, mənfəətdən çıxılmış məbləğ əməliyyatın baş verdiyi hesabat ilində vergi ödəyicisinin (investorun) vergitutulan mənfəətinə bərpa edilir. İnvestisiya cəlb edən şəxsin müflis elan edilməsi və ya ləğv olunması halları iştirak payının özgəninkiləşdirilməsi sayılmır və bu halda əvvəllər mənfəətdən çıxılmış məbləğ vergiyə cəlb olunmur. Lakin, vergitutma bazasının ikili azaldılmasına yol verməmək məqsədilə, gəlirdən çıxılmış həmin investisiya məbləği təkrarən zərər (ümidsiz borc, xərc) kimi tanına bilməz. İnvestisiya cəlb edən hüquqi şəxs tərəfindən cəlb edilmiş investisiya vəsaitləri 3 (üç) illik müddət ərzində qeyri-istehsal (qeyri-əməliyyat) məqsədləri üçün investisiya yatıran hüquqi şəxsə və ya üçüncü şəxslərə borc kimi verildikdə, əmtəəsiz əməliyyatlar vasitəsilə nağdlaşdırıldıqda və ya dividend şəklində bölüşdürülməsi aşkar edildikdə investisiya yatıran hüquqi şəxsin (investorun) mənfəətindən çıxılmış məbləğlər əməliyyatın baş verdiyi hesabat ilində tam bərpa edilərək vergitutulan mənfəətə daxil edilir. İnvestisiya cəlb edən hüquqi şəxsin nizamnamə kapitalının 50 faizindən çoxunun müstəqil üçüncü şəxslərə satılması və ya keçməsi, habelə səhmdar cəmiyyətinin səhmlərinin fond birjasında ilkin kütləvi təklifi halları baş verdikdə bu abzasda göstərilən 3 (üç) illik fasiləsiz saxlama məhdudiyyəti tətbiq edilmir və əvvəllər mənfəətdən çıxılmış məbləğ bərpa edilməyəcək.
Qeyd edək ki, hazırda qüvvədə olan qanuna mikro və ya kiçik sahibkarlıq subyekti olan və hüquqi şəxs kimi fəaliyyət göstərən startapların “Startap” şəhadətnaməsi aldığı tarixdən innovasiya fəaliyyətindən əldə etdikləri mənfəəti 3 il müddətinə vergidəna zaddır. Bu müddət də 7 ilə qaldırılır.
“Startap” şəhadətnaməsi və ya texnoparkın qeydiyyat şəhadətnaməsini almış şəxslərə, habelə mikro, kiçik və orta sahibkarlıq subyektlərinə kraudfandinq platforması vasitəsilə investisiya edən şəxsin həmin investisiya nəticəsində əldə etdikləri qiymətli kağızların təqdim edilməsindən əldə olunan mənfəəti və iştirak payları (səhmlər) üzrə hüquqi şəxslərə ödənilən dividendlər də vergidən azad edilir.
Vergi ödəyicisi olan hüquqi şəxslərin hesabat ilinin vergitutulan mənfəətinin 50 faizindən çox olmayan hissəsinin vençur kapitalı fondlarına, habelə “Startap” şəhadətnaməsi və ya texnoparkın qeydiyyat şəhadətnaməsini almış şəxslərə, eləcə də gələcək iştirak payı (səhm) haqqında müqavilələr və konvertasiya edilən borclar əsasında investisiya cəlb edən mikro, kiçik və orta sahibkarlıq subyekti olan şəxslərə nağdsız qaydada investisiya kimi yatırılan hissəsi. İnvestisiya cəlb edən şəxs ləğv edildikdə və ya müflis olduqda, bu maddəyə əsasən vergi ödəyicisinin mənfəətindən çıxılmış investisiya hissəsi təkrarən zərər (xərc) kimi tanınmır və gəlirdən çıxılan xərclərə aid edilə bilməz.
 Bu mövzuda digər xəbərlər:
 Baxış sayı:170

 Bu xəbər 17 İyun 2026 14:07 mənbədən arxivləşdirilmişdir
 Günün ən çox oxunanları