

 Daxil ol

 Online Xəbərlər
 Xəbərlər
 Hava
 Maqnit qasırğaları
 Namaz təqvimi
 Kalori kalkulyatoru
 Qiymətli metallar
 Valyuta konvertoru
 Kredit Kalkulyatoru
 Kriptovalyuta
 Bürclər
 Sual - Cavab
 İnternet sürətini yoxla
 Neftin Qiyməti
 Azərbaycan Radiosu
 Azərbaycan televiziyası
 Haqqımızda
 Əlaqə


 TDSMedia © 2026 Bütün hüquqlar qorunur
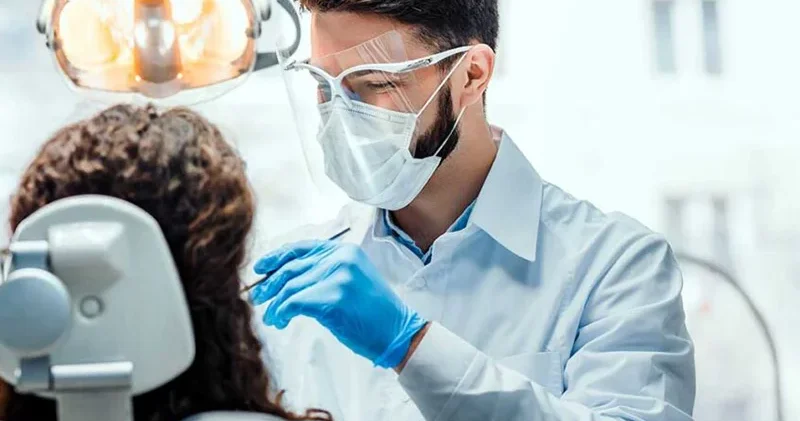
Stomatoloqlar nə qədər vergi və sosial ödəniş etməlidirlər?
News24 portalından verilən məlumata əsasən, Icma.az bildirir.
Stomatoloqlar nə qədər vergi və sosial ödəniş etməlidirlər?
Tibb müəssisələri və özəl tibbi praktika ilə məşğul olan fiziki şəxslər fəaliyyətə başlamazdan əvvəl Azərbaycan Prezidentin 2015-ci il 21 dekabr tarixli “Lisenziya tələb olunan fəaliyyət növlərinin (dövlət təhlükəsizliyindən irəli gələn hallar istisna olmaqla) siyahısı və həmin fəaliyyət növlərinə lisenziya verilməsinə görə ödənilən dövlət rüsumunun məbləğləri”nin təsdiq edilməsi ilə bağlı fərmanına əsasən mütləq lisenziya almalıdırlar. Fərdi qaydada stomatoloji fəaliyyət də lisenziya tələb olunan fəaliyyət növləri sırasındadır.
Vergi Məcəlləsinin 218.5.13-cü maddəsinə əsasən, lisenziya tələb olunan fəaliyyət növü ilə məşğul olan şəxslər sadələşdirilmiş vergi ödəyicisi olmaq hüququnu itirirlər. Bu səbəbdən, fərdi qaydada fəaliyyət göstərən stomatoloq, dövriyyəsindən asılı olaraq, gəlir vergisi və ya ƏDV ödəyicisi ola bilər.
Gəlir vergisi
Fərdi qaydada fəaliyyət göstərən stomatoloq gəlir vergisi ödəyicisi olmaqla il ərzində əldə olunan gəlirlərindən xərclərini çıxdıqdan sonra 20% dərəcə ilə gəlir vergisi ödəməlidir.
Misal 1: Fərdi qaydada fəaliyyət göstərən stomatoloqun il ərzində gəliri 60.000 manat, xərcləri isə 20.000 manat olub. Bu halda onun hesablanacaq gəlir vergisi aşağıdakı kimi olacaq:
60.000 – 20.000 = 40.000 manat;
40.000 x 20% = 8.000 manat (gəlir vergisinin məbləği).
Vergi Məcəlləsinin 102.1.30-1-ci maddəsinə əsasən, aşağıdakı fəaliyyət növləri ilə məşğul olan və həmin fəaliyyət növlərindən təqvim ili üzrə əldə etdiyi gəlirlərin (xərclər nəzərə alınmadan) həcmi 45.000 manatadək olan fiziki şəxslərin həmin fəaliyyətdən əldə etdikləri gəlirlərinin 75 faizi gəlir vergisindən azaddır:
- proqram təminatının işlənməsi sahəsində xidmətlər;
- layihə-dizayn və dekorasiya xidmətləri;
- tərcümə xidməti;
- reklam xidməti;
- araşdırma və tədqiqat sahəsində fəaliyyət;
- elm, təhsil, mədəniyyət və idman sahəsində göstərilən xidmətlər;
- hüquq, sərbəst auditor, mühasibat və maliyyə sahəsi üzrə məsləhət xidmətləri;
- jurnalistlərin fəaliyyəti;
- bazar konyukturunun öyrənilməsi;
- qiymətləndirmə fəaliyyəti;
- avtonəqliyyat vasitələri ilə yükdaşımaları istisna olmaqla, sifarişlərin çatdırılması və kuryer fəaliyyəti;
- turizm bələdçiliyi;
- xidmətlərin ixracı
Məcəlləninn 102.1.30-1-ci maddəsindən də göründüyü kimi, stomatoloq fəaliyyəti qeyd olunan siyahıda yoxdur. Bu səbəbdən də fərdi qaydada fəaliyyət göstərən stomatoloqun təqvim ili ərzində əldə etdiyi gəliri (xərclər nəzərə alınmadan) 45.000 manatadək olduğu halda belə, həmin fəaliyyətdən əldə etdiyi gəlirinin 75 faizi gəlir vergisindən azad olunmayacaq. Bəs hansı halda fərdi sahibkar kimi fəaliyyət göstərən stomotoloq 75 faizlik güzəşt hüququndan istifadə edə bilər?
Vergi Məcəlləsinin 102.1.30-cu maddəsinə əsasən, 102.1.30-1-ci maddəsində nəzərdə tutulan hal istisna olmaqla, müvafiq il üzrə orta aylıq muzdlu işçi sayı 3 nəfərdən az olmayan və məcburi dövlət sosial sığorta haqları üzrə borcu olmayan mikro sahibkarlıq subyekti olan fərdi sahibkarların sahibkarlıq fəaliyyətindən əldə etdikləri gəlirinin 75 faizi gəlir vergisindən azaddır. Yəni fərdi qaydada fəaliyyət göstərən stomatoloqun orta illik işçi sayı 3 nəfərdən az olmadıqda və məcburi dövlət sosial sığorta haqları üzrə borcu olmadıqda o, 75 faizlik vergi güzəştindən istifadə edə biləcəkdir.
Müvafiq il üzrə orta aylıq muzdlu işçi sayı təqvim ili ərzində muzdlu işçilərin sayının cəmlənərək 12-yə bölünməsi yolu ilə müəyyən edilir.
Misal 2: Fərdi qaydada fəaliyyət göstərən stomatoloqun təqvim ilində hər ay üzrə minimum 3 işçi ilə aktiv əmək müqaviləsi olub və məcburi dövlət sosial sığorta haqları üzrə ödənişləri qanunvericiliyin tələblərinə uyğun qaydada ödənişlərini vaxtında həyata keçirib. Tutaq ki, təqvim ilində stomatoloqun gəlirləri 100.000 manat, xərcləri isə 60.000 manat təşkil edib. Bu halda fərdi sahibkarın gəlir vergisini hesablayaq:
100.000 – 60.000 = 40.000 manat;
40.000 – (40.000 x 75%) = 10.000 manat;
10.000 x 20% = 2.000 manat (gəlir vergisinin məbləği).
Onu da qeyd edək ki, Vergi Məcəlləsinin 01.01.2023-cü ildən qüvvəyə minmiş müddəalarına əsasən, özəl tibbi praktika ilə məşğul olan fiziki şəxslər tərəfindən əhali ilə pul hesablaşmalarının aparılması nəzarət-kassa aparatı tətbiq edilməklə həyata keçirilməlidir. Qeyd olunanlara əsasən, fərdi qaydada göstərilən stomatoloji xidmətlərə görə ödənilən məbləğə uyğun olaraq stomatoloq tərəfindən mütləq nəzarət-kassa aparatının çeki təqdim edilməlidir.
Stomatoloqun sosial ödənişləri
“Sosial sığorta haqqında” Qanunun 14.5-ci maddəsinə əsasən, muzdlu işə aid olmayan fəaliyyətdən gəlir əldə edən sığortaolunanlar üzrə məcburi dövlət sosial sığorta haqqı aşağıdakı dərəcələrlə ödənilir:
- sahibkarlıq fəaliyyəti üzrə – 2026-cı il yanvarın 1-dək minimum aylıq əməkhaqqının tikinti sahəsində 50 faizi, digər sahələrdə 25 faizi miqdarının:
• Bakı şəhərində 100 faizi;
• Sumqayıt və Gəncə şəhərlərində 90 faizi;
• digər şəhərlərdə 80 faizi;
• rayon inzibati ərazi vahidlərinin inzibati mərkəzi olan inzibati ərazi vahidlərində və qəsəbələrdə 60 faizi;
• kənd yerlərində 50 faizi miqdarında.
Misal 3: Bakı şəhərində fərdi qaydada fəaliyyət göstərən stomatoloqun 2025-ci ilin yanvar ayı üzrə sosial sığorta haqqı aşağıdakı qaydada hesablanır:
Minimum aylıq əmək haqqı x 25%;
400 x 25% = 100 manat.
Sumqayıt və Gəncə şəhərlərində fəaliyyət göstərən stomatoloqlar üçün bu məbləğ 90 manat, digər şəhərlərdə 80 manat, rayon mərkəzləri və qəsəbələrdə 60 manat, kəndlərdə isə 50 manat təşkil edir.
Bundan əlavə, “İcbari tibbi sığorta haqqında” Qanunun 15-10.1.3 maddəsinə əsasən, fəaliyyət göstərdiyi ərazidən asılı olmayaraq, fərdi sahibkarlar minimum aylıq əməkhaqqının 4 faizi miqdarında icbari tibbi sığorta üzrə sığorta haqqı ödəyirlər:
400 x 4% = 16 manat.
©vergiler.az
 Baxış sayı:349

 Bu xəbər 07 May 2025 04:04 mənbədən arxivləşdirilmişdir
 Günün ən çox oxunanları