

 Войти

 Online Xəbərlər
 Новости
 Погода
 Магнитные бури
 Время намаза
 Калькулятор калорий
 Драгоценные металлы
 Конвертор валют
 Кредитный калькулятор
 Курс криптовалют
 Гороскоп
 Вопрос - Ответ
 Проверьте скорость интернета
 Цены на нефть
 Радио Азербайджана
 Азербайджанское телевидение
 О нас


 TDSMedia © 2026 Все права защищены
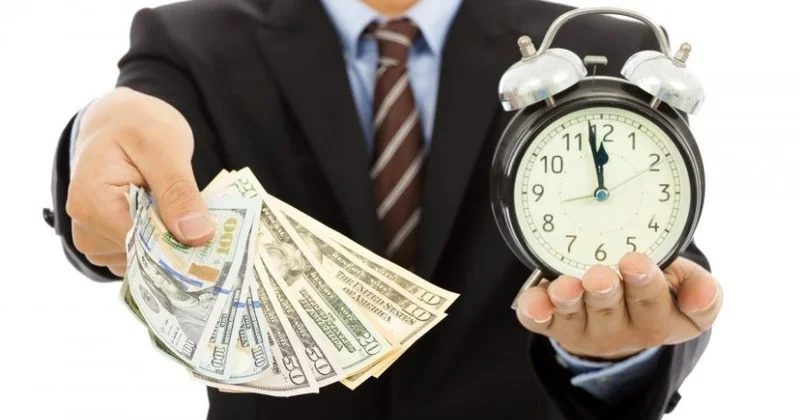
Деньги до зарплаты: микрокредит как инструмент, а не ловушка
Как сообщает Icma.az со ссылкой на сайт Vesti.
Микрокредиты в Азербайджане за последние годы окончательно перестали быть экзотикой и стали частью повседневной финансовой жизни. Если в начале 2020-х небанковские кредитные организации оставались скорее вспомогательным инструментом, то к концу 2025 года они превратились в один из самых массовых источников «быстрых денег» — и для домохозяйств, и для малого бизнеса. По данным Центрального банка, совокупные активы микрофинансового сектора приблизились к отметке 1 млрд манатов, а число клиентов НБКО по стране превысило 700 тысяч человек.
За этой статистикой — вполне узнаваемые жизненные ситуации. Кому-то срочно нужны средства на лечение или ремонт, кто-то пытается удержать на плаву небольшой торговый бизнес, а кто-то не дотягивает до зарплаты на фоне роста коммунальных и бытовых расходов. В таких условиях микрокредит выглядит удобным решением: минимум документов, быстрое рассмотрение заявки, иногда — полностью онлайн. На фоне жестких банковских требований к официальному доходу и кредитной истории микрозаем воспринимается как простой и понятный выход из сложного месяца.
Однако именно эта кажущаяся простота и становится главным риском. Деньги приходят быстро, а реальная стоимость такого удобства часто осознается уже позже — когда начинаешь считать проценты, штрафы и обязательные платежи. Высокие ставки, короткие сроки и привычка «перекрывать» один заем другим нередко превращают временную финансовую помощь в устойчивую долговую нагрузку.
НБКО сегодня — заметный и активно регулируемый сегмент рынка. По состоянию на первое полугодие 2025 года в Азербайджане работали 57 небанковских кредитных организаций, а всего небанковских институтов, включая кредитные союзы, — 93. Совокупные активы сектора НБКО оценивались примерно в 960–970 млн манатов. Центральный банк в последние годы усилил пруденциальные требования, особенно к краткосрочным и так называемым «ежедневным» займам: введены новые определения, лимиты по сумме и срокам, ограничения по процентной ставке, а сами такие кредиты разрешено выдавать только в национальной валюте.
Тем не менее даже при усилении регулирования остается человеческий фактор. Простота оформления часто подталкивает к решению «возьму сейчас — разберусь потом», и именно здесь проявляются типичные ловушки финансовой неграмотности. Заемщики не всегда четко понимают, во сколько обойдется кредит в итоге, какие штрафы и пени начисляются при просрочке и какую именно сумму нужно вернуть в конкретные даты. В результате часть людей не укладывается в график, долг начинает «расти», а вместе с ним растет и напряжение в семейном бюджете.
Финансовая неграмотность сегодня остается, пожалуй, главным системным риском микрокредитного рынка. Для многих заемщиков микрозаем по-прежнему воспринимается как «быстрые деньги», а не как полноценное финансовое обязательство. Процент в 2,5–3 процента в месяц психологически кажется не таким уж большим, особенно когда речь идет о небольшой сумме, но при пересчете на весь срок кредита итоговая переплата нередко оказывается сопоставимой с самим долгом.
Проблема усугубляется тем, что часть клиентов не вникает в детали договора. Часто внимание фиксируется на сумме, которую выдают «на руки», и размере ежемесячного платежа, тогда как реальные риски скрываются в мелких, но принципиальных пунктах: порядке начисления штрафов, пеней, дополнительных комиссий, условиях пролонгации займа. В результате при малейшей задержке платежа долг начинает расти быстрее, чем ожидал заемщик, а попытка «перекрыть» один микрокредит другим только усугубляет ситуацию.
Эксперты в сфере финансовой стабильности прямо указывают: без базовой финансовой грамотности даже самый регулируемый рынок остается уязвимым. Человек должен понимать, что удобство быстрого получения денег — это не подарок и не социальная помощь, а коммерческая услуга с четко просчитываемой стоимостью и ответственностью по возврату. Именно поэтому развитие микрофинансирования и повышение финансовой грамотности населения все чаще рассматриваются как взаимосвязанные процессы.
Что делать заемщику и как защитить себя — вопрос, который на фоне роста микрокредитов становится не менее важным, чем сами ставки и условия. Важно понимать: право на справедливое и прозрачное кредитование в Азербайджане закреплено на уровне законодательства, и заемщик в этих отношениях не остается один на один с финансовой организацией.
Прежде всего — договор. Любой кредитный договор обязан в понятной форме отражать ключевые параметры займа: реальную процентную ставку, срок возврата, штрафы и пени за просрочку, а также итоговую сумму, которую предстоит вернуть. Если формулировки выглядят размытыми, цифры не сходятся или менеджер уклоняется от прямых ответов, заемщик имеет полное право отказаться от подписания. Закон не обязывает соглашаться на условия, которые непонятны или вызывают сомнения. В случае спорных моментов гражданин вправе обратиться за разъяснениями как напрямую в Центральный банк, так и через профильные консультационные структуры.
Второй механизм — судебная защита. Если заемщик считает, что его права нарушены, а условия договора носят несправедливый или вводящий в заблуждение характер, он может обратиться в суд. Азербайджанская правовая система предусматривает защиту добросовестных заемщиков, в том числе по линии законодательства о защите прав потребителей. Практика показывает, что при наличии четких доказательств — несоразмерных штрафов, скрытых комиссий или нарушений процедуры информирования — суды становятся эффективным инструментом восстановления справедливости.
Отдельное значение имеет кредитная история. В последние годы в Азербайджане обновляются правила работы кредитной инфраструктуры, включая законодательство о кредитных бюро. Эти изменения направлены на то, чтобы сделать рынок более прозрачным и предсказуемым как для банков и НБКО, так и для самих граждан. Корректно сформированная кредитная история со временем позволяет рассчитывать на более мягкие условия кредитования и снижает риск отказов или завышенных ставок. Развитие кредитных бюро должно сыграть ключевую роль в «взрослении» всего финансового рынка.
В итоге базовое правило для заемщика остается простым, но принципиальным: микрокредит — это не экстренная «палочка-выручалочка», а финансовое обязательство со своей ценой и последствиями. Внимательное чтение договора, понимание своих прав и готовность использовать предусмотренные законом механизмы защиты — именно тот минимум, который позволяет снизить риски и не превратить временную помощь в долгосрочную проблему для семейного бюджета.
На этом фоне важно отметить, что государство и регулятор в Азербайджане не занимают позицию стороннего наблюдателя. Напротив, в последние годы делается ставка на выстраивание устойчивой и прозрачной модели микрокредитования, где интересы бизнеса и защита потребителя должны быть сбалансированы.
Прежде всего речь идет о новых правилах регулирования микрофинансовых организаций. Центральный банк впервые задал более четкие рамки работы НБКО, установив ограничения по срокам и суммам краткосрочных займов, а также по допустимым процентным ставкам для наиболее рискованных продуктов. Эти меры направлены на то, чтобы сократить практику чрезмерно дорогих и непрозрачных кредитов и сделать условия более предсказуемыми для заемщика.
Параллельно усиливаются требования к финансовой устойчивости самих НБКО. Повышение минимального уставного капитала, требования к резервированию и управлению ликвидностью должны снизить риски банкротств и защитить клиентов от ситуации, когда организация не способна выполнять свои обязательства. Для рынка это означает постепенный уход случайных и слабых игроков и рост ответственности со стороны тех, кто остается.
Отдельный блок работы связан с управлением кредитными рисками. Регулятор внедряет новые подходы к оценке платежеспособности заемщиков и мониторингу проблемных кредитов. Цель здесь двойная: с одной стороны — снизить долю невозвратов в секторе, с другой — не допускать, чтобы люди оказывались в заведомо неподъемных долговых обязательствах.
Наконец, микрофинансирование рассматривается и как инструмент экономического развития. В рамках стратегии развития финансового сектора акцент делается на поддержке малого бизнеса и индивидуальных предпринимателей, особенно в регионах. Доступ к относительно небольшим, но быстрым кредитам позволяет запускать и поддерживать предпринимательскую активность, создавать рабочие места и снижать социальное напряжение — при условии, что такие кредиты выдаются на понятных и справедливых условиях.
В итоге микрокредитный рынок в Азербайджане к концу 2025 года находится в точке баланса. С одной стороны — высокий спрос и реальные жизненные потребности населения, с другой — усиливающееся регулирование и осознание того, что без финансовой грамотности ни заемщик, ни рынок в целом не будут чувствовать себя в безопасности.
***
Чтобы микрокредиты действительно помогали, а не превращались в долговую ловушку, эксперты советуют относиться к ним как к полноценному финансовому инструменту, а не как к экстренной «заначке». Первый и самый простой шаг — не соглашаться на первое попавшееся предложение. Даже на рынке микрофинансирования условия могут заметно отличаться: процентная ставка, сроки, штрафы и возможность пролонгации у разных НБКО варьируются, и несколько минут на сравнение могут сэкономить месяцы нервов и денег.
Важно заранее посчитать не только ежемесячный платеж, но и общую сумму переплаты за весь срок кредита. Процент «в месяц» часто выглядит безобидно, но именно итоговая цифра показывает реальную цену займа. Если эта сумма кажется чрезмерной для семейного бюджета, лучше отказаться от кредита или уменьшить его размер.
Отдельного внимания заслуживает договор. Его стоит читать полностью, даже если условия кажутся стандартными. Все пункты, которые вызывают вопросы — от штрафов до порядка изменения графика платежей, — нужно уточнять до подписания. Закон дает заемщику право на полную и понятную информацию, и этим правом важно пользоваться.
Не менее принципиален трезвый расчет собственных возможностей. Эксперты рекомендуют заранее определить для себя платежеспособный лимит — сумму, которую можно возвращать без ущерба для базовых расходов семьи. Кредит, который «съедает» значительную часть дохода, почти неизбежно приведет к просрочкам и дополнительным затратам.
Если же трудности с выплатами все-таки возникли, важно не затягивать ситуацию. Многие микрофинансовые организации предлагают реструктуризацию или изменение графика платежей. Обращение за консультацией на раннем этапе зачастую позволяет избежать штрафов и сохранить контролируемую долговую нагрузку.
В целом микрокредитование в Азербайджане к концу 2025 года стало заметным элементом финансовой доступности, особенно для малого бизнеса и граждан, не имеющих возможности получить банковский кредит. Вместе с тем высокая стоимость займов и недостаточный уровень финансовой грамотности по-прежнему создают риски для части заемщиков. Государство и регулятор уже предпринимают шаги, направленные на укрепление рынка, повышение прозрачности и защиту потребителей. При ответственном подходе и понимании условий микрокредиты могут оставаться рабочим инструментом для решения временных финансовых задач, а не источником долгосрочных проблем.
 Другие новости на эту тему:
 Просмотров:269

 Эта новость заархивирована с источника 16 Декабря 2025 20:02
 Самые читаемые