

 Войти

 Online Xəbərlər
 Новости
 Погода
 Магнитные бури
 Время намаза
 Калькулятор калорий
 Драгоценные металлы
 Конвертор валют
 Кредитный калькулятор
 Курс криптовалют
 Гороскоп
 Вопрос - Ответ
 Проверьте скорость интернета
 Цены на нефть
 Радио Азербайджана
 Азербайджанское телевидение
 О нас
 Контакты


 TDSMedia © 2026 Все права защищены
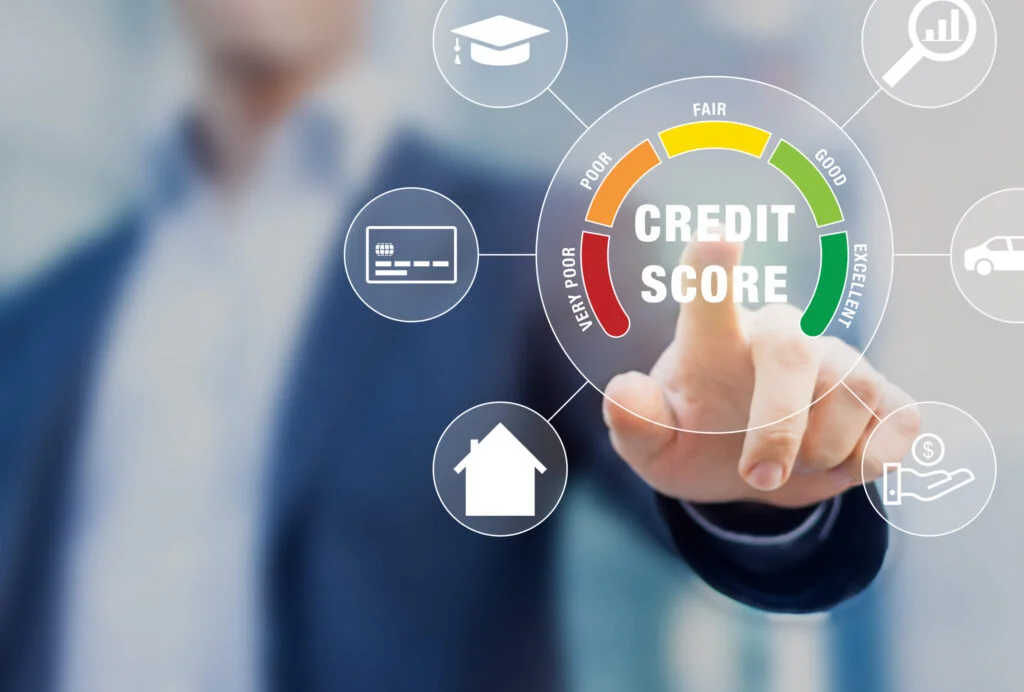
Поведенческий скоринг
Как стало известно Icma.az, со ссылкой на сайт Бакинский рабочий.
Центробанк внедряет новую систему оценки платежеспособности заемщиков
Главный банк Азербайджана внес изменения в систему норм пруденциального (упреждающего, ориентированного на потенциальные риски) регулирования с целью стабильного и надежного функционирования отечественного банковского сектора в соответствии с современными тенденциями в оценке платежеспособности заемщиков.
Запустив регуляторно-надзорные меры с начала этого года, Центробанк сообщает о высокой значимости реагирования на прикладные реалии. В рамках новых правил будут созданы механизмы кредитования, основанные на современных практических подходах к методологии анализа банковских заемщиков и их финансово-кредитного поведения.
Такие подходы к менеджменту кредитных рисков нацелены на расширение возможностей банков и помогут оценивать необходимость выдачи займа с с учетом интересов населения. В конечном счете это испробованный путь к снижению рисков возникновения просрочек платежей и невозвратов, а также уменьшению кредитной нагрузки населения.
Уместно заметить, что на практике современные подходы к методологии анализа кредитоспособности заемщиков в коммерческих банках как раз-таки основаны на комплексном применении финансовых и нефинансовых критериев. Отсюда уверенность Центробанка в том, что модель, позволяющая описать финансовое положение и поведение, обладает хорошей предсказательной силой, а значит, увеличит возможности банков предоставлять кредиты индивидуальным предпринимателям и физическим лицам на основании прогнозируемых доходов.
Изобретать велосипед местным финансистам вряд ли придется, поскольку в зарубежной практике уже действует система оценки заемщиков, основанная на кредитном скоринге, или система так называемой рейтинговой оценки. И если полученный заемщиком рейтинг ниже значения, заранее установленного специалистами и экспертами банка, то такому заемщику в кредите будет отказано. Если же его оценка удовлетворяет установленным нормативам, то его кредитная заявка будет удовлетворена. При введении допустимых интервалов значений оценки можно одновременно определить соответствующие каждому интервалу процентную ставку и вид обеспечения.
Кроме прочего, в рамках новшества Центробанком установлены лимиты снижения рисков и более жесткие требования к капиталу для кредитов, выдаваемых на основании анализа модели финансового поведения клиентов. Следуя новым правилам регулятора, отечественные кредитно-финансовые структуры смогут выделить максимальные 10% кредитного портфеля на займы, оформляемые методом оценки качества заемщика с применением анализа модели его поведения. Есть еще один нюанс - если общий объем финансирования, просроченного более чем на 90 дней, достигнет 10% кредитного портфеля финансовой структуры, в этом случае банк автоматически прекращает кредитование по модели оценки потенциальных клиентов.
«Внедрение модели кредитной оценки заемщиков поднимает два основных вопроса, - комментирует решение ЦБА депутат Милли Меджлиса, эксперт Вугар Байрамов. - Полагаю, что в первую очередь всем нам нелишне определиться, готов ли отечественный кредитно-финансовый сектор к применению подобной модели. А ведь кроме прочего, возникает вопрос про обратный эффект новаторства: не станет ли оно причиной повышения рисков заимствования и, что важно, не приведет ли к ограничениям в сфере банковского кредитования?»
На самом деле, говорит эксперт, модель поведенческого скоринга, позволяет спрогнозировать изменения платежеспособности потенциального клиента под влиянием различных факторов и определить наиболее оптимальные условия погашения кредита. Она является одной из ключевых систем оценки и широко используется в развитых странах мира. «В отличие от традиционной оценки кредитного риска, основанной на статических данных, таких как официальные доходы и история платежей, эта модель учитывает динамические переменные, - поясняет аналитик. - Речь идет о финансовых привычках, частоте транзакций и цифровом следе. Все это, понятное дело, требует сбора и обработки больших объемов данных из различных источников, включая банковские транзакции, онлайн-покупки, активность в социальных сетях и использование мобильных устройств.
Скоринг учитывает множество параметров: от кредитной истории до поисковых запросов клиента. Алгоритм оценивает эти данные и рассчитывает суммарный балл, на который банк ориентируется, принимая решение о выдаче кредита. И потом, поведенческий скоринг - динамичная модель, постоянно отслеживающая и обновляющая кредитные профили по мере поступления свежей информации. Таким образом, скоринг адаптируется к изменению финансового положения заемщика. Так что все это требует разумной степени контроля, поскольку приходится постоянно держать руку на пульсе перемен».
Нужно еще учитывать попытки людей манипулировать своим финансовым поведением, продолжил В.Байрамов: «Для противостояния этой серьезной проблеме и объективной оценки при поведенческом скоринге обычно используют мощные алгоритмы и переменные. Так что банкам следует быть готовыми к необходимости применения надежных электронных систем оценки и мониторинга, а значит, надежность применения новой модели будет в большей мере зависеть от уровня технической оснащенности и готовности к ней кредитно-финансовой сферы».
Другой момент заключается в определении лимитов кредитования по линии ЦБА. В международной практике существуют разные подходы к этому вопросу, говорит собеседник: «Однако, если принять во внимание, что общий кредитный портфель в республике достигает на сегодняшний день 27 млрд 368 млн манатов, в этом случае средний кредитный портфель банков для финансирования по модели поведенческого скоринга может достигать порядка 3 млрд манатов. Как уже говорилось, финансирование с применением такого метода оценки прекращается банками, если сумма проблемных кредитов превысит установленный Центробанком лимит, что в целом может привести к снижению интереса банков к применению нового формата оценки».
При целостном подходе, на взгляд аналитика, банковское кредитование по системе поведенческого кредитного скоринга - безусловно, значимое событие для местного кредитно-финансового сектора, а его успех будет напрямую зависеть от научно-исследовательского потенциала наших банков.
 Просмотров:199

 Эта новость заархивирована с источника 09 Января 2025 10:38
 Самые читаемые