

 Daxil ol

 Online Xəbərlər
 Xəbərlər
 Hava
 Maqnit qasırğaları
 Namaz təqvimi
 Kalori kalkulyatoru
 Qiymətli metallar
 Valyuta konvertoru
 Kredit Kalkulyatoru
 Kriptovalyuta
 Bürclər
 Sual - Cavab
 İnternet sürətini yoxla
 Neftin Qiyməti
 Azərbaycan Radiosu
 Azərbaycan televiziyası
 Haqqımızda


 TDSMedia © 2026 Bütün hüquqlar qorunur
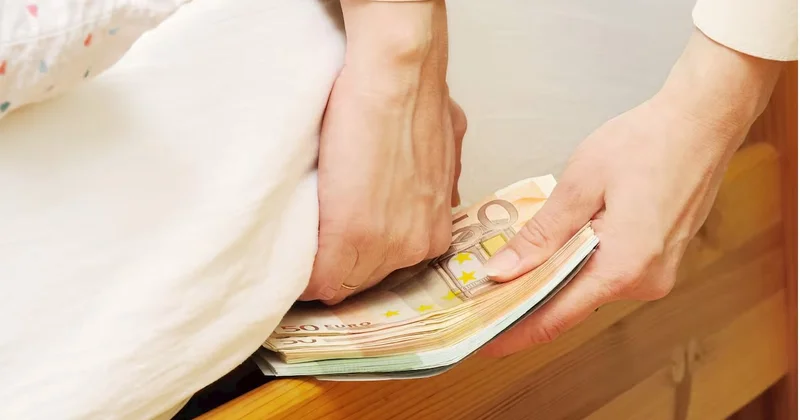
Pulu evdə saxlamağın əsas riski açıqlandı Açıqlama
Demokrat.az saytından verilən məlumata görə, Icma.az xəbər verir.
İnflyasiya şəraitində vəsaiti evdə nağd saxlamaq onun real alıcılıq qabiliyyətini azalda bilər. Bu isə yığımların qorunması və vəsaitin harada saxlanmasının daha məqsədəuyğun olması məsələsini gündəmə gətirir.
Bəs vəsaiti nağd şəkildə saxlamaq inflyasiya fonunda onun real dəyərinə necə təsir edir? Bank əmanətindən əldə olunan faiz gəliri real gəliri qorumaq üçün kifayət edirmi? Vətəndaş gündəlik likvid ehtiyaclarını nəzərə alaraq yığımının hansı hissəsini nağd, hansı hissəsini isə bankda və ya digər maliyyə alətlərində saxlamalı və seçim edərkən hansı əsas meyarlara diqqət yetirməlidir?
Hüquqşünas Əkrəm Həsənov Demokrat.az-a açıqlamasında bildirib ki, məsələn, bu ili götürsək, Mərkəzi Bankın proqnozuna görə, inflyasiyanın təxminən 6 faiz olacağı gözlənilir.

Onun sözlərinə görə, banklar milli valyutada əmanətləri təxminən 10–12 faizlə qəbul edirlər. Xarici valyutada əmanət faizləri isə daha aşağıdır:
“Bu baxımdan, formal yanaşsaq, bankda əmanət saxlamaq inflyasiya ilə müqayisədə daha sərfəli görünür. Əgər siz pulu evdə saxlayırsınızsa, həmin vəsait sizə gəlir gətirmir. Bankda saxlayırsınızsa, hətta formal olaraq desək, inflyasiyadan daha yüksək faiz gəliri əldə edirsiniz. Yəni təkcə nominal deyil, real gəliriniz də arta bilər.
Amma düzdür, Mərkəzi Bankın açıqladığı inflyasiya göstəricisi həmişə tənqid olunur. Ona görə ki, məlumdur, müəyyən sayda, məsələn, 300–400 adda mal və xidmətin qiyməti nəzərə alınır və bunun əsasında inflyasiya hesablanır. Əvvəllər 4–5 faiz, indi isə təxminən 6 faiz kimi göstəricilər açıqlanır. Bu yanaşma ekspertlər, o cümlədən mənim tərəfimdən də tənqid olunur. Çünki adi vətəndaş bu qədər çeşiddə məhsul istehlak etmir.
Bu baxımdan, insanların daha çox istifadə etdiyi və ilkin tələbat məhsullarının qiymətlərinə xüsusi diqqət yetirilməlidir. Məsələn, vətəndaşın faktiki olaraq istehlak etmədiyi məhsulların qiymət dəyişiklikləri onun şəxsi inflyasiyasını tam əks etdirməyə bilər. Halbuki vətəndaşın gündəlik aldığı məhsulların qiyməti daha sürətlə artır.
Amma hətta inflyasiyanı 8–10 faiz səviyyəsində götürsək belə, bu göstərici əmanət faizlərinə yaxın olur. Belə halda ən azı vətəndaş pulunu əmanətdə saxladıqda inflyasiyanın vəsaitinin real dəyərinə təsirini qismən kompensasiya edə bilər. Evdə saxladıqda isə pul gəlir gətirmir və onun real dəyəri zaman keçdikcə azalır.
Sadəcə, hər bir vətəndaşın bankda əmanət yerləşdirmək imkanı olmur. Çünki vətəndaşlarımızın əksəriyyətinin aylıq gəliri yalnız özünün və ailəsinin gündəlik ehtiyaclarını qarşılamağa çatır. Buna görə də yığım etməyə əlavə imkanları qalmır.
İnkişaf etmiş ölkələrdə, təbii ki, evdə böyük məbləğdə nağd pul saxlayan insanların sayı daha azdır. Çünki pul evdə saxlanıldıqda bir tərəfdən gəlir gətirmir, digər tərəfdən isə oğurluq kimi risklər yaranır. Bununla belə, son vaxtlar evlərdən oğurluq hallarının azalmasında müşahidə kameralarının geniş yayılmasının da rolu var. Bu baxımdan, evdə pul saxlamaq bəzi hallarda daha təhlükəsiz görünə bilər. Amma yenə də həmin pul gəlir gətirmir”.
Əkrəm Həsənov əlavə edib ki, müasir maliyyə sistemi inflyasiya şəraitində fəaliyyət göstərir:
“Qədim dövrlərdə pul sistemi daha çox qızıl və digər qiymətli metallara əsaslanırdı və pulun dəyəri indiki kimi davamlı pul emissiyasından təsirlənmirdi. İndi isə mərkəzi bankların pul kütləsini artırması inflyasiya təzyiqi yarada bilər.
Bu baxımdan, əgər vətəndaşın yığım etmək imkanı varsa və bankın təklif etdiyi əmanət faizi inflyasiya səviyyəsini üstələyirsə, vəsaiti bank əmanətində saxlamaq evdə nağd saxlamaqla müqayisədə daha sərfəli ola bilər”, – deyə hüquqşünas fikrini tamamlayıb.
Nuray Paşşanlı
Ən son yeniliklər və məlumatlar üçün Icma.az saytını izləyin, biz hadisənin gedişatını izləyirik və ən aktual məlumatları təqdim edirik.
Bəs vəsaiti nağd şəkildə saxlamaq inflyasiya fonunda onun real dəyərinə necə təsir edir? Bank əmanətindən əldə olunan faiz gəliri real gəliri qorumaq üçün kifayət edirmi? Vətəndaş gündəlik likvid ehtiyaclarını nəzərə alaraq yığımının hansı hissəsini nağd, hansı hissəsini isə bankda və ya digər maliyyə alətlərində saxlamalı və seçim edərkən hansı əsas meyarlara diqqət yetirməlidir?
Hüquqşünas Əkrəm Həsənov Demokrat.az-a açıqlamasında bildirib ki, məsələn, bu ili götürsək, Mərkəzi Bankın proqnozuna görə, inflyasiyanın təxminən 6 faiz olacağı gözlənilir.
Onun sözlərinə görə, banklar milli valyutada əmanətləri təxminən 10–12 faizlə qəbul edirlər. Xarici valyutada əmanət faizləri isə daha aşağıdır:
“Bu baxımdan, formal yanaşsaq, bankda əmanət saxlamaq inflyasiya ilə müqayisədə daha sərfəli görünür. Əgər siz pulu evdə saxlayırsınızsa, həmin vəsait sizə gəlir gətirmir. Bankda saxlayırsınızsa, hətta formal olaraq desək, inflyasiyadan daha yüksək faiz gəliri əldə edirsiniz. Yəni təkcə nominal deyil, real gəliriniz də arta bilər.
Amma düzdür, Mərkəzi Bankın açıqladığı inflyasiya göstəricisi həmişə tənqid olunur. Ona görə ki, məlumdur, müəyyən sayda, məsələn, 300–400 adda mal və xidmətin qiyməti nəzərə alınır və bunun əsasında inflyasiya hesablanır. Əvvəllər 4–5 faiz, indi isə təxminən 6 faiz kimi göstəricilər açıqlanır. Bu yanaşma ekspertlər, o cümlədən mənim tərəfimdən də tənqid olunur. Çünki adi vətəndaş bu qədər çeşiddə məhsul istehlak etmir.
Bu baxımdan, insanların daha çox istifadə etdiyi və ilkin tələbat məhsullarının qiymətlərinə xüsusi diqqət yetirilməlidir. Məsələn, vətəndaşın faktiki olaraq istehlak etmədiyi məhsulların qiymət dəyişiklikləri onun şəxsi inflyasiyasını tam əks etdirməyə bilər. Halbuki vətəndaşın gündəlik aldığı məhsulların qiyməti daha sürətlə artır.
Amma hətta inflyasiyanı 8–10 faiz səviyyəsində götürsək belə, bu göstərici əmanət faizlərinə yaxın olur. Belə halda ən azı vətəndaş pulunu əmanətdə saxladıqda inflyasiyanın vəsaitinin real dəyərinə təsirini qismən kompensasiya edə bilər. Evdə saxladıqda isə pul gəlir gətirmir və onun real dəyəri zaman keçdikcə azalır.
Sadəcə, hər bir vətəndaşın bankda əmanət yerləşdirmək imkanı olmur. Çünki vətəndaşlarımızın əksəriyyətinin aylıq gəliri yalnız özünün və ailəsinin gündəlik ehtiyaclarını qarşılamağa çatır. Buna görə də yığım etməyə əlavə imkanları qalmır.
İnkişaf etmiş ölkələrdə, təbii ki, evdə böyük məbləğdə nağd pul saxlayan insanların sayı daha azdır. Çünki pul evdə saxlanıldıqda bir tərəfdən gəlir gətirmir, digər tərəfdən isə oğurluq kimi risklər yaranır. Bununla belə, son vaxtlar evlərdən oğurluq hallarının azalmasında müşahidə kameralarının geniş yayılmasının da rolu var. Bu baxımdan, evdə pul saxlamaq bəzi hallarda daha təhlükəsiz görünə bilər. Amma yenə də həmin pul gəlir gətirmir”.
Əkrəm Həsənov əlavə edib ki, müasir maliyyə sistemi inflyasiya şəraitində fəaliyyət göstərir:
“Qədim dövrlərdə pul sistemi daha çox qızıl və digər qiymətli metallara əsaslanırdı və pulun dəyəri indiki kimi davamlı pul emissiyasından təsirlənmirdi. İndi isə mərkəzi bankların pul kütləsini artırması inflyasiya təzyiqi yarada bilər.
Bu baxımdan, əgər vətəndaşın yığım etmək imkanı varsa və bankın təklif etdiyi əmanət faizi inflyasiya səviyyəsini üstələyirsə, vəsaiti bank əmanətində saxlamaq evdə nağd saxlamaqla müqayisədə daha sərfəli ola bilər”, – deyə hüquqşünas fikrini tamamlayıb.
Nuray Paşşanlı
 Bu mövzuda digər xəbərlər:
Onlayn alışda pulu geri almağın əsas yolu Açıqlama
13 Avqust 2026 20:34
Veteran pulu artırılır? Rəsmi açıqlama
12 Noyabr 2024 11:32
Hazırda pulu hara yatırmaq sərfəlidir? Açıqlama
25 Dekabr 2025 13:06
Veteran pulu artırılır? Sahil Babayevdən açıqlama KONKRET
12 Noyabr 2024 10:49
Məzuniyyət pulu ilə bağlı açıqlama Qaydalar dəyişib
12 Avqust 2026 21:01
 Baxış sayı:150

 Bu xəbər 07 Sentyabr 2026 20:00 mənbədən arxivləşdirilmişdir
 Günün ən çox oxunanları