

 Войти

 Online Xəbərlər
 Новости
 Погода
 Магнитные бури
 Время намаза
 Калькулятор калорий
 Драгоценные металлы
 Конвертор валют
 Кредитный калькулятор
 Курс криптовалют
 Гороскоп
 Вопрос - Ответ
 Проверьте скорость интернета
 Цены на нефть
 Радио Азербайджана
 Азербайджанское телевидение
 О нас
 Контакты


 TDSMedia © 2026 Все права защищены
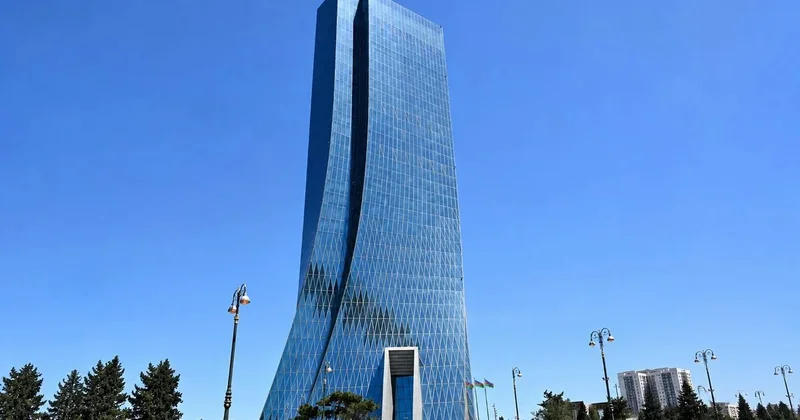
Деньги в поисках работы
Icma.az информирует, ссылаясь на сайт Бакинский рабочий.
Куда их направит банковская система?
Центробанк скорректировал параметры процентного коридора, сохранив при этом учетную ставку без изменений. Решение принято в условиях значительной ликвидности банковской системы и должно повлиять прежде всего на движение средств внутри финансового рынка.
Что стоит за этим решением и почему регулятор решил изменить именно нижнюю границу процентного коридора, корреспондент «Бакинского рабочего» спрашивает у экономиста Асимана Гулиева.
- Что на самом деле изменилось в последнем решении Центрального банка и какую задачу регулятор пытается решить снижением нижней границы процентного коридора?
- Прежде всего важно правильно расставить акценты. Финансовый регулятор своим последним решением не снизил учетную ставку. Она осталась на уровне 6,5%. Верхняя граница процентного коридора также сохранилась на значении 7,5%. Изменение коснулось лишь нижней границы коридора: она была снижена с 5,5% до 5%.
На первый взгляд разница в половину процентного пункта может показаться незначительной. Однако экономический смысл этого шага шире. Сам главный банк связывает снижение нижней границы с необходимостью оживления межбанковского денежного рынка в условиях избыточной ликвидности.
Иными словами, вопрос не столько об удешевлении денег для всей экономики, сколько о попытке изменить направление их движения внутри банковской системы.
Одновременно сохранение учетной ставки на прежнем уровне показывает, что Центральный банк не намерен резко смягчать денежно-кредитную политику. Регулятор стремится сохранять ценовую стабильность и создавать условия для более активного перераспределения имеющихся в банковской системе средств.
- А почему в банковской системе накопилось столько ликвидности и отчего наличие свободных денег само по себе еще не означает роста кредитования?
- В действительности причины следует искать и на валютном рынке. В нынешнем году предложение иностранной валюты в ряде периодов превышало спрос, чему способствовали профицит текущего счета платежного баланса и продолжающаяся дедолларизация.
Только в августе Центробанк приобрел на валютном рынке около $1,5 млрд, и валютные резервы страны с начала года также заметно увеличились.
Кстати, у валютных интервенций есть важная сторона. Покупая доллары, регулятор фактически выпускает в обращение манаты. И если эти манаты затем не полностью изымаются из системы посредством операций стерилизации, объем ликвидности в банковском секторе растет.
В упрощенном виде цепочка выглядит следующим образом: растет предложение иностранной валюты, Центральный банк покупает валюту, в банковскую систему поступают манаты, ликвидность увеличивается и возникает вопрос, куда направлять избыточные средства.
Потому сегодня главный вопрос заключается уже не в том, есть ли деньги в банковской системе. Вопрос в другом: куда эти деньги направляются и насколько эффективно они работают на экономику.
При этом наличие ликвидности само по себе еще не означает автоматического роста кредитования. Банк принимает решение не только исходя из размера потенциальной прибыли. Он всегда сопоставляет доходность и риск.
Предоставляя кредит предпринимателю или гражданину, финансовая структура может получить более высокий процентный доход. Но одновременно возрастает и риск: заемщик может задержать платеж, столкнуться с финансовыми трудностями или вообще не вернуть кредит.
С другой стороны, банк может разместить принадлежащие ему средства в менее доходном, но гораздо более надежном инструменте, например, в ценных бумагах государства или операциях с Центральным банком.
Потому формулировка «банк не хочет кредитовать» слишком упрощает проблему. Более точно было бы сказать: банк выбирает между дополнительной доходностью и дополнительным риском.
Если сравнительно безопасный финансовый инструмент обеспечивает приемлемую доходность, мотивация банка расширять более рискованное кредитование может снижаться.
С точки зрения отдельного банка такое поведение рационально. Но если подобную стратегию одновременно выбирают многие банки, возникает макроэкономическая проблема: деньги в банковской системе есть, а их движение в реальный сектор остается недостаточно активным.
- Как в такой ситуации выглядит усиление крупных банков и концентрация у них финансовых ресурсов? И что мешает свободным средствам активнее перемещаться между самими банками?
- Крупные банки обладают широкой клиентской базой, значительным объемом депозитов и разветвленной системой расчетов. Естественно, это способствует концентрации значительных финансовых ресурсов именно в крупных кредитных организациях.
Такие банки, как ABB, Kapital Bank и PAŞA Bank, за последние годы заметно укрепили свои позиции. Рост доверия клиентов, расширение цифровых услуг, крупные корпоративные проекты, зарплатные программы и широкий спектр банковских продуктов способствуют притоку средств.
Однако следует быть осторожными с выводами. ЦБА в своем последнем решении не указывает конкретные банки как источник избыточной ликвидности. Следовательно, говорить о том, что именно тот или иной банк является главным носителем излишних средств, можно лишь после анализа его ликвидных активов, межбанковских операций, вложений в ценные бумаги и средств, размещенных в Центральном банке.
Тем не менее экономическая логика очевидна. Чем крупнее и устойчивее депозитная база банка, тем меньше он зависит от внешнего финансирования. И тогда перед ним возникает уже другая проблема: не где взять деньги, а куда выгодно и безопасно разместить имеющиеся средства.
У банка есть несколько основных вариантов: выдать кредит, предоставить средства другому банку, вложиться в государственные или центрально-банковские инструменты либо сохранить часть ресурсов в форме ликвидного резерва.
А значит, само по себе усиление крупных банков не является негативным явлением. Вопрос заключается в том, насколько накопленная ими финансовая мощь работает на кредитование, инвестиции и межбанковский рынок.
И здесь как раз возникает значение последнего решения Центрального банка. Регулятор не дает банкам административную команду: «кредитуйте больше» или «одалживайте друг другу». Вместо этого он меняет систему экономических стимулов.
Когда нижняя граница процентного коридора составляла 5,5%, размещение избыточных средств в главном банке имело определенную привлекательность. После снижения этой ставки до 5% относительная доходность такого варианта уменьшается.
Перед банком возникает отчетливый выбор: оставить средства в ЦБА под более низкий процент или направить их на межбанковский рынок и попытаться получить более высокую доходность.
Тем самым регулятор рынка стремится подтолкнуть коммерческие банки к более активным операциям друг с другом.
Происходит важное изменение логики денежного рынка: Центральный банк хочет быть не постоянным конечным пунктом для избыточной ликвидности, а прежде всего регулятором правил и стимулов, создающим условия, когда банки сами перераспределяют ресурсы между собой.
Если эта модель заработает, межбанковский рынок станет более глубоким, а денежно-кредитная политика станет более действенной.
- Что изменение условий на межбанковском рынке может означать для небольших и проблемных банков?
- Прежде всего важно не ставить знак равенства между небольшим и проблемным банком. Небольшой банк вполне может быть устойчивым, хорошо управляемым и успешно работать в своей нише, например, с малым и средним бизнесом, корпоративными клиентами или в цифровом сегменте. Сам по себе небольшой масштаб еще не говорит о слабости банка.
Более активный межбанковский рынок для таких банков, наоборот, может стать дополнительной возможностью. Если у небольшого банка временно возникает потребность в ликвидности, он получает возможность привлекать средства не только у Центрального банка, но и у других банков, где есть свободные ресурсы.
С проблемными банками ситуация принципиально другая. Межбанковский рынок - это не только рынок денег, но и рынок доверия.
Прежде чем дать другому банку деньги, кредитная организация оценивает его капитал, качество активов, ликвидность, платежеспособность и систему управления рисками. Поэтому банк, которому участники рынка не доверяют, может вообще не получить необходимое финансирование либо будет вынужден привлекать его значительно дороже.
Параллельно растут и регуляторные требования. Более полное применение стандартов Basel III, требования к капиталу и ликвидности, а также внимание к качеству управления будут сильнее давить именно на банки со слабой бизнес-моделью.
Потому я бы ожидал не массового исчезновения небольших банков, а более жесткого отбора бизнес-моделей.
Устойчивые небольшие банки смогут продолжать работать в своих нишах, а финансовым структурам с недостаточным капиталом может потребоваться докапитализация. Кто-то будет вынужден менять бизнес-модель, а для отдельных игроков возможны объединение или присоединение к более крупной структуре. В некоторых случаях может рассматриваться и переход в формат небанковской кредитной организации.
То есть размер банка сам по себе здесь не является главным критерием. Гораздо важнее то, насколько жизнеспособна его бизнес-модель и насколько ему доверяют другие участники финансового рынка.
- А что все эти изменения в конечном итоге могут дать бизнесу, населению и экономике? И по каким признакам можно будет понять, что новая модель действительно работает?
- В конечном счете речь идет не о том, чтобы просто увеличить количество сделок между банками. Задача гораздо практичнее: сделать так, чтобы свободные деньги быстрее находили тех, кто способен эффективно их использовать.
Если межбанковский рынок станет активнее, средства смогут переходить от банков с избытком ликвидности к банкам, которым эти ресурсы действительно нужны. В идеальной ситуации это должно привести к более эффективному распределению денег, снижению стоимости фондирования и усилению конкуренции. А уже через это — к улучшению доступа бизнеса и населения к кредитам.
Но здесь важно не забегать вперед. Более активный межбанковский рынок сам по себе еще не означает, что кредиты для предпринимателей и граждан автоматически подешевеют.
На стоимость кредита влияет целый набор факторов: риск заемщика, стоимость депозитов, операционные расходы банка, уровень конкуренции, качество залога, финансовое положение клиента и общая экономическая ситуация.
Ввиду этого результат нужно будет оценивать по нескольким показателям.
Прежде всего стоит смотреть, растет ли объем межбанковских операций, как меняется ставка AZIR, что происходит с кредитными и депозитными ставками и, самое главное, увеличиваются ли объемы кредитования реального сектора и меняется ли его структура.
Полагаю, здесь происходит довольно важная смена самой постановки вопроса.
Еще недавно основное внимание было сосредоточено на том, достаточно ли денег в экономике. Сейчас ситуация постепенно меняется: деньги есть, но вопрос в том, где они находятся и насколько эффективно работают.
Вследствие этого последнее решение Центрального банка нельзя рассматривать только как изменение одного параметра процентного коридора. Регулятор пытается изменить саму логику движения денег внутри банковской системы, чтобы избыточная ликвидность меньше концентрировалась в инструментах Центрального банка и активнее перераспределялась между участниками рынка.
Если этот механизм заработает, более глубокий межбанковский рынок может улучшить передачу решений денежно-кредитной политики в экономику и усилить конкуренцию между банками.
А дальше уже возникает главный вопрос: сможет ли банковская система превратить накопленную ликвидность в работающий капитал для экономики?
 Просмотров:138

 Эта новость заархивирована с источника 30 Сентября 2026 11:07
 Самые читаемые