

 Войти

 Online Xəbərlər
 Новости
 Погода
 Магнитные бури
 Время намаза
 Калькулятор калорий
 Драгоценные металлы
 Конвертор валют
 Кредитный калькулятор
 Курс криптовалют
 Гороскоп
 Вопрос - Ответ
 Проверьте скорость интернета
 Цены на нефть
 Радио Азербайджана
 Азербайджанское телевидение
 О нас


 TDSMedia © 2026 Все права защищены

Меньше банков больше концентрации
Как передает Icma.az, со ссылкой на сайт Бакинский рабочий.
К чему ведет новая реальность финансового рынка
Банков на рынке может стать еще меньше. Местный финансовый сектор постепенно переходит к модели, где ключевые позиции занимают несколько крупных игроков.
После нескольких лет активного роста и стабилизации финансовых показателей кредитно-финансовый рынок страны снова тяготеет к усилению роли крупных банков, а требования со стороны финансового регулятора становятся жестче. На этом фоне небольшим банкам становится сложнее работать в прежнем формате: возрастают требования к капиталу, к качеству управления рисками и к технологическим возможностям.
В результате рынок начинает концентрироваться вокруг ограниченного числа крупных игроков, что приводит не только к усилению их позиций, но и постепенному сокращению пространства для конкуренции. Часть небольших банков оказывается перед выбором: либо искать новые источники капитала и масштабироваться, менять модель бизнеса, либо же вовсе покидать банковский сегмент.
По экспертным оценкам, в ближайшее время ожидаются новые изменения, связанные с сокращением числа действующих банков. Некоторые из них могут отказаться от банковской лицензии и перейти в формат небанковских кредитных организаций.
И хотя формальное объяснение сводится к укреплению устойчивости финансовой системы и концентрации ресурсов в более сильных институтах, есть и обратная сторона: по мере ухода небольших игроков рынок становится менее конкурентным. Ключевые сегменты банковских услуг сосредотачиваются в руках ограниченного круга крупных банков, что неизбежно меняет баланс сил внутри финансового сектора.
Параллельно усиливается и регуляторная политика Центрального банка. Главный банк уже утвердил новую стратегию банковского надзора на 2026-2027 годы, направленную на повышение устойчивости финансового сектора и более жесткий контроль за соблюдением нормативов капитала. Одновременно продолжается переход кредитно-финансовых организаций к международным стандартам регулирования, включая Basel III, предполагающие усиление требований к капиталу и управлению рисками.
Сегодня минимальный совокупный капитал банков в Азербайджане установлен на уровне 50 млн манатов, и, по мнению профильных специалистов, установленная планка заметно выше требований во многих других странах с сопоставимой экономикой. В условиях таких нормативов небольшим финансовым институтам становится сложнее конкурировать с крупными игроками, обладающими значительными ресурсами и развитой инфраструктурой.
При этом общий финансовый фон банковского сектора остается достаточно устойчивым. Международные рейтинговые агентства отмечают сохранение стабильности и приемлемый уровень капитализации. В частности, по оценкам Fitch Ratings, банковская система страны в текущем году продолжит демонстрировать устойчивость, несмотря на некоторое замедление темпов кредитования. Позитивные оценки ранее представило и агентство S&P Global Ratings, указав на рост активов и сохраняющуюся прибыльность сектора.
В то же время внутри рынка происходят заметные структурные изменения. Банки становятся более осторожными в кредитной политике, ужесточая требования к заемщикам на фоне роста закредитованности населения и увеличения финансовых рисков. Одновременно усиливается роль розничных банков, активно работающих с населением, что неизбежно сопровождается ростом числа обращений и жалоб со стороны клиентов.
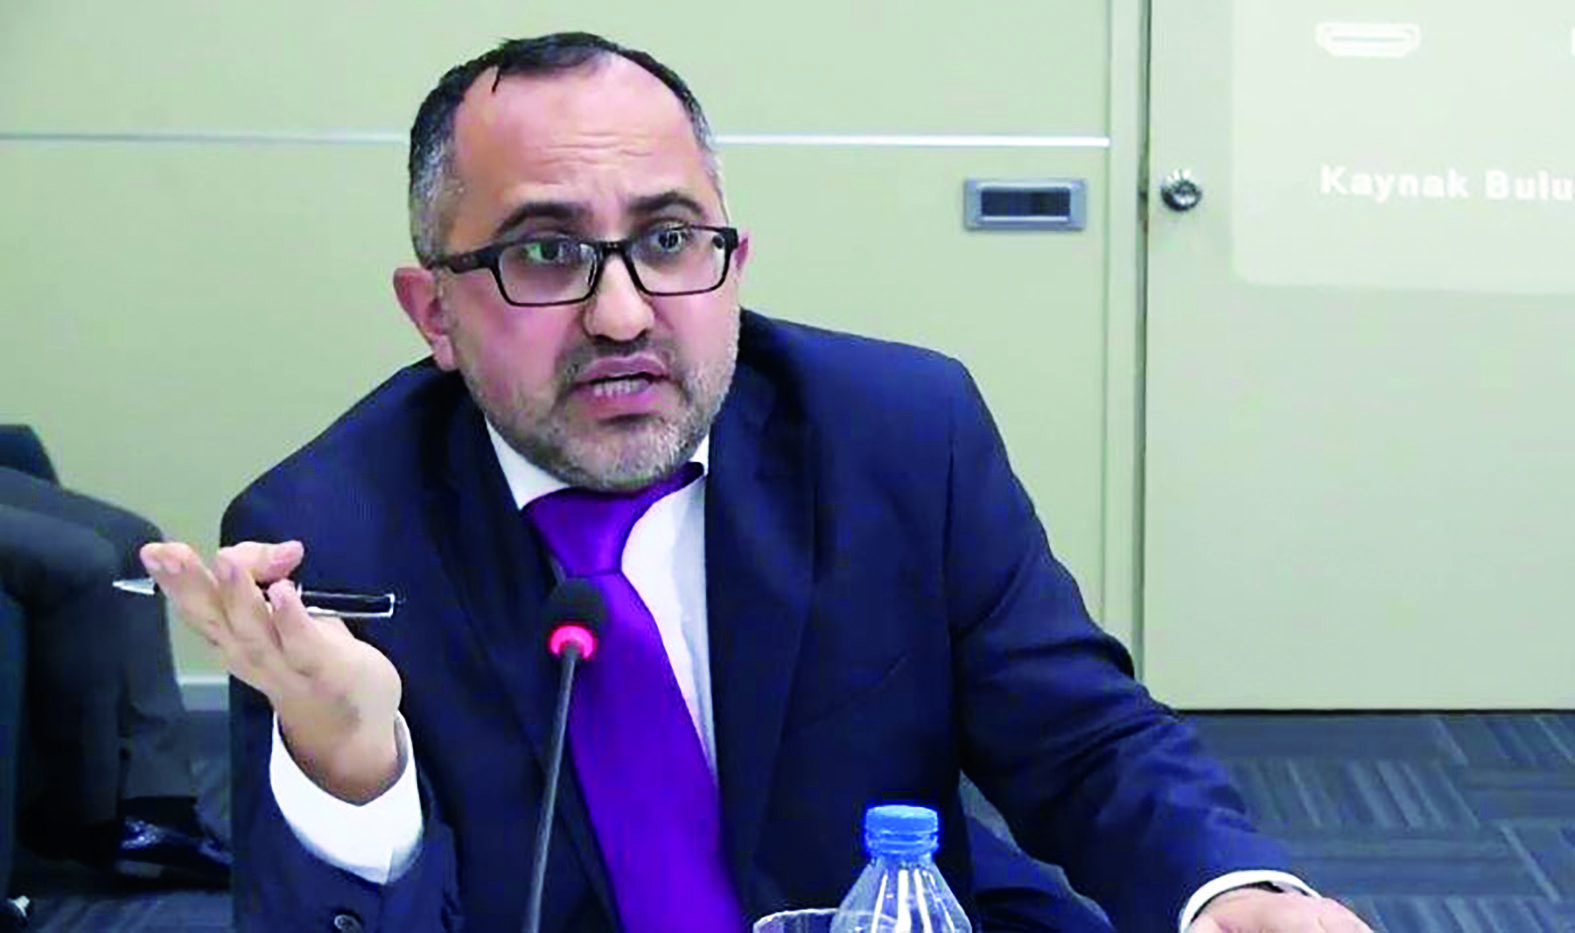
О том, почему банковская система Азербайджана постепенно движется к сокращению числа игроков, чем объясняется усиление требований к заемщикам и какие риски может нести концентрация рынка, в беседе с нашим корреспондентом рассказывает банковский эксперт Акрам Гасанов.
- Впоследнее время обсуждается возможность прекращения деятельности еще двух банков. Счем, на ваш взгляд, связаны такие процессы вбанковской системе страны?
- В целом нынешняя ситуация в банковской системе является продолжением политики, которая начала формироваться примерно пятнадцать лет назад. Тогда были существенно повышены требования к капиталу банков - минимальный уровень установили на отметке 50 млн манатов. Причем это довольно высокий показатель, которого нет во многих странах мира.
По сути, таким образом был взят курс на постепенную концентрацию банковской системы в руках ограниченного числа более крупных игроков. Еще тогда звучали заявления о том, что банков в Азербайджане слишком много и со временем их количество должно сократиться.
Поэтому нынешние процессы во многом закономерны. В условиях такой политики небольшим банкам становится сложнее удерживать позиции на рынке. Они испытывают давление со стороны более крупных банков, а также сталкиваются с более жесткими требованиями регулятора. В результате часть из них постепенно уходит с рынка или меняет формат своей деятельности.
При этом важно отметить, что речь далеко не всегда идет о банкротстве. Многие из таких банков не находятся в критическом финансовом положении. В ряде случаев они продолжают работу, но уже в иной форме - например, преобразуются в небанковские кредитные организации. То есть фактически они остаются на финансовом рынке, но уже не работают как полноценные банки.
И можно ожидать, что в ближайшие годы процесс концентрации банковского сектора будет продолжаться, и количество банков в стране постепенно сократится. В перспективе на рынке, вероятно, останется около 10-15 банков, которые и будут формировать основную структуру банковской системы.
- По данным регулятора, наибольшее количество жалоб со стороны потребителей впоследнее время приходится на Yelo Bank иUnibank. Очем, на ваш взгляд, говорит такая статистика?
- Здесь важно понимать специфику работы банков. Дело в том, что в Азербайджане не все банки активно работают с населением. Часть финансовых учреждений больше ориентирована на корпоративных клиентов или работает с розничным сегментом в ограниченном объеме. А такие банки, как Yelo Bank и Unibank, напротив, активно развивают именно розничное направление. У них большое число клиентов - физических лиц, которые пользуются банковскими картами, оформляют потребительские кредиты, проводят различные платежные операции. Соответственно, чем больше клиентская база, тем выше и количество обращений и жалоб.
При этом сама по себе статистика жалоб еще не означает, что в этих банках обязательно существуют серьезные проблемы. На практике значительная часть подобных обращений оказывается необоснованной. Например, нередко клиенты жалуются на то, что банк не идет им навстречу: не снижает платеж по кредиту или не предоставляет дополнительные льготы. Но это уже вопрос внутренней политики банка, и в таких случаях говорить о нарушении закона нельзя.
Конечно, бывают и ситуации, когда действительно возникают спорные моменты или ошибки. Однако в целом наличие большого числа жалоб во многом объясняется тем, что эти банки работают с широкой аудиторией клиентов и активно представлены в розничном сегменте рынка.
- Что привело кужесточению кредитной политики банков икакие факторы сегодня заставляют их строже оценивать заемщиков?
- Ситуация, которую мы наблюдаем сегодня, сложилась не случайно и является результатом наложения сразу нескольких серьезных факторов. В первую очередь речь идет о высокой закредитованности населения. Причем проблема касается не только количества кредитов, но и общего финансового положения людей.
Ужесточение кредитной политики банков объясняется именно этим: при высоком уровне долгов у населения растет риск невозврата новых займов. Банки реагируют повышением требований к заемщикам - проверяют доходы, стабильность работы, историю кредитов и наличие других обязательств.
Кроме того, на ситуацию влияют экономические факторы: снижение доходов населения, рост инфляции, нестабильность на рынке труда и общая экономическая неопределенность. Все это заставляет финансовые организации действовать осторожнее, чтобы минимизировать риски и избежать потерь.
Очевидно, что реальные доходы населения у нас в последние годы снижаются, тогда как расходы, наоборот, растут. И это связано в том числе с повышением цен на товары и услуги. В такой ситуации людям становится сложнее своевременно выполнять свои кредитные обязательства.
Соответственно, банки вынуждены учитывать эти риски. Чтобы не допустить роста проблемных кредитов, они начинают более осторожно подходить к выдаче новых займов, что, естественно, выражается в более тщательной проверке заемщиков, ужесточении требований к доходам и общей финансовой дисциплине клиентов. Поэтому банки стали действовать более осторожно, выстраивать более взвешенную кредитную политику, чтобы минимизировать риски невозврата средств.
- Вначале года коммерческие банки сообщили озаметном росте прибыли. Счем, по-вашему, связана такая динамика?
- В целом это закономерная ситуация. Банковская система стала более стабильной, а сами банки сейчас проводят более взвешенную кредитную политику. Это во многом связано и с тем, что контроль со стороны регулятора с учетом последних тенденций становится более жестким и системным.
Однако есть и другая причина, уходящая в плоскость продолжающейся концентрации банковского сектора. Основная часть рынка постепенно сосредотачивается в руках нескольких крупных банков. У них значительно больше ресурсов, более широкая клиентская база и сильные позиции на рынке, потому именно они формируют значительную часть прибыли банковского сектора.
Но у такой тенденции есть и обратная сторона. Концентрация рынка со временем может привести к усилению монополизации. Когда значительная доля банковских услуг сосредоточена у ограниченного числа игроков, это неизбежно отражается и на конкуренции.
В долгосрочной перспективе такая ситуация может сказаться на качестве банковских услуг. Уже сегодня можно видеть, что у крупных банков нередко возникают проблемы, например, связанные с банковскими картами, случаями мошенничества или техническими сбоями. Кроме того, при снижении конкуренции существует риск дальнейшего роста стоимости банковских услуг для клиентов.
Конечно, не все зависит только от банков или регулятора, поскольку многое определяется общей экономической ситуацией в стране. Но в любом случае тенденция к концентрации рынка в будущем может оказать заметное влияние на развитие банковского сектора.
- Если говорить вцелом опроисходящих изменениях, как, на ваш взгляд, будет развиваться кредитно-финансовый рынок вближайшие годы?
- Думаю, что процесс концентрации банковского рынка будет продолжаться, и тенденция, которая формировалась на протяжении последних лет, скорее всего, сохранится, а банковская система со временем станет более компактной и на рынке останется ограниченное число крупных банков, которые и будут определять основные правила игры в этом секторе.
- Не усиливает ли новая система возврата НДС через карты лишь двух банков концентрацию рынка ине ограничивает ли она участие других игроков рынка вэтой сфере?
- В принципе, это еще один пример того, что операции снова концентрируются вокруг нескольких крупных банков. В данном случае прямо называются конкретные банки, через карты которых и будет происходить автоматический возврат НДС. При таком подходе, возможно, другие банки фактически не смогут участвовать в самой процедуре возврата НДС.
Да, автоматизация и прозрачность, конечно, хорошо, это упрощает процесс для людей. Но возникает вопрос: почему снова все делается через несколько банков. Кстати, похожая ситуация наблюдается и в других направлениях. Например, Министерство финансов размещает свои депозиты только в ограниченном числе банков, пенсионные карты также выдаются через несколько банков. В итоге многие финансовые операции постепенно концентрируются вокруг крупных игроков рынка.
 Другие новости на эту тему:
 Просмотров:158

 Эта новость заархивирована с источника 20 Марта 2026 09:42
 Самые читаемые