

 Войти

 Online Xəbərlər
 Новости
 Погода
 Магнитные бури
 Время намаза
 Калькулятор калорий
 Драгоценные металлы
 Конвертор валют
 Кредитный калькулятор
 Курс криптовалют
 Гороскоп
 Вопрос - Ответ
 Проверьте скорость интернета
 Цены на нефть
 Радио Азербайджана
 Азербайджанское телевидение
 О нас


 TDSMedia © 2026 Все права защищены
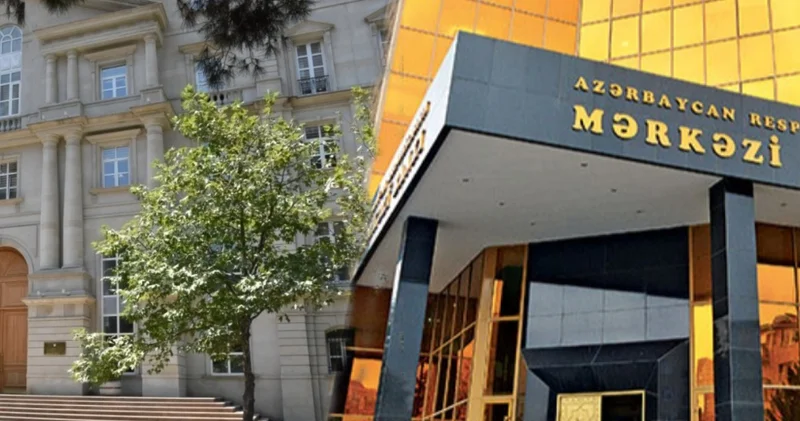
Под гладью стабильности рынка
Icma.az сообщает, основываясь на информации сайта Бакинский рабочий.
Напряжение между ЦБ и Минфином постепенно отражается на экономике
В уходящем году Центральному банку удалось сохранить ценовую стабильность и сделать денежную среду более управляемой. Инфляция держалась в целевом коридоре: к ноябрю она составила 5,5%. Быстрее всего дорожали продукты питания и табак, медленнее - одежда и услуги.
Однако за внешним спокойствием рынка постепенно накапливаются противоречия между фискальной и денежно-кредитной политикой, что уже отражается на курсе национальной валюты и работе банковской системы.
Основное давление на цены пришло извне: рост стоимости товаров у соседей и ключевых торговых партнеров неизбежно отражался на внутреннем рынке. Внутренний спрос также подогревал инфляцию - население стало активнее тратить деньги. Смягчал эффект стабильный валютный курс: дефицита долларов не было, а на валютные вклады сегодня приходится менее трети всех сбережений.
В новом году регулятор намерен действовать более тонко, делая упор не только на реакцию на текущие вызовы, но и на упреждающие меры, основанные на прогнозах. Цель остается прежней - сдерживать рост цен и обеспечить, чтобы решения денежно-кредитной политики напрямую отражались на процентных ставках коммерческих банков.
Макроэкономический фон выглядит устойчиво: страна заработала на внешних рынках на $3 млрд больше, чем потратила, а валютные резервы выросли до $83,6 млрд. Денежные власти будут действовать гибко, используя весь набор инструментов, а ключевая ставка останется главным ориентиром, чтобы монетарные решения быстрее доходили до реального сектора через банковские ставки и стоимость кредитов.
Особое внимание сохранится и к валютному рынку. Курс маната к доллару по-прежнему будет главным якорем ценовой стабильности. При этом Центробанк продолжит валютные аукционы с участием средств Нефтяного фонда, а координация с Минфином и налоговыми органами должна обеспечить спокойную и сбалансированную ситуацию на рынке. Процентный коридор останется ключевым инструментом регулирования. Задача Центробанка не допускать резких скачков краткосрочных ставок и удерживать их рядом с базовой ставкой, сохраняя для рынка предсказуемые и понятные условия.
Центробанк и дальше будет действовать привычным и уже обкатанным набором инструментов. В ход пойдут операции на открытом рынке: покупка и продажа госбумаг, а также сделки РЕПО, через которые банки смогут быстро получить деньги под залог ценных бумаг. Лишнюю ликвидность регулятор, как и раньше, будет забирать на овернайт-депозиты, принимая свободные средства банков всего на одну ночь. Еженедельные аукционы по кредитам и депозитам помогут точнее дозировать деньги в системе, а аукционы по облигациям останутся одним из ключевых способов не дать избыточным средствам разогнать инфляцию.
Однако в этой выстроенной системе неизбежно возникает логичный вопрос. С апреля Министерство финансов начало размещать свободные средства Единого казначейского счета на депозитах в коммерческих банках, тем самым заметно нарастив ликвидность в финансовой системе. В ответ Центральному банку пришлось активнее «остужать» рынок, чтобы краткосрочные ставки не уходили слишком далеко от базового ориентира.
На практике схема выглядит довольно просто. Минфин направляет бюджетные остатки в банки, а Центробанк затем изымает эти же деньги обратно уже под процент, который превращается для банков в рыночный доход. По данным среднесрочной программы расходов, с апреля по октябрь в банковский сектор было размещено 10,4 млрд манатов, а дополнительный доход от управления этими средствами составил 119,4 млн манатов.
Чтобы не допустить инфляционного перегрева, Центральный банк сразу же стерилизует избыточную ликвидность. Главным инструментом здесь стали семидневные депозитные операции - своего рода «пылесос» для лишних денег, составляющий основную часть мер по регулированию денежной массы. В итоге банки не просто держат средства, пришедшие от Минфина, а активно возвращают их регулятору под 6-7% годовых, превращая бюджетные вливания в стабильный источник процентной прибыли.
С первого взгляда схема кажется противоречивой, но у нее есть экономическая последовательность: она позволяет одновременно удерживать инфляцию под контролем и управлять ликвидностью, несмотря на растущие бюджетные остатки.
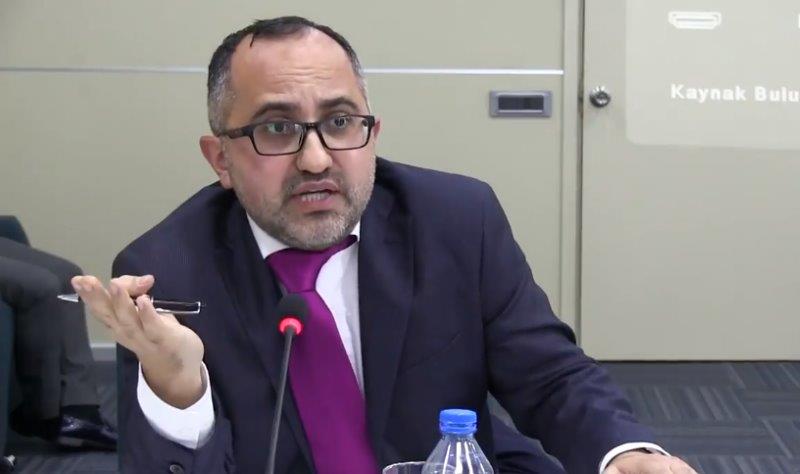
О причинах такого подхода и других нюансах денежно-кредитной политики Центробанка, а также о ситуации в банковском секторе в целом наш корреспондент беседует с банковским экспертом Акрамом Гасановым.
- В целом банковский сектор сегодня выглядит устойчивым, - говорит собеседник, - серьезных перекосов в системе нет. Однако рост проблемных кредитов уже заметен, и это видно практически по всем показателям. Пока речь не идет о критических масштабах, но тенденция очевидна, и, скорее всего, в следующем году она сохранится и даже усилится.
Причины здесь вполне понятны и носят скорее макроэкономический характер. Впереди - рост налоговой нагрузки, дальнейшее подорожание товаров и услуг, а значит, и увеличение расходов. Доходы при этом, если и растут, то гораздо медленнее. В такой ситуации увеличение просрочки неизбежно как по потребительским кредитам, так и по займам для бизнеса.
Отдельная и довольно сложная тема - влияние процентной политики Центрального банка на инфляцию. Особенно если учитывать процессы последнего года, когда Министерство финансов, по сути, начинает играть более активную роль в денежной сфере. Это не всегда принято озвучивать вслух, но игнорировать такой фактор невозможно. Я, например, вижу ситуацию именно так.
- С апреля Минфин фактически выступает ключевым кредитором банковского сектора, а точнее - сегмента крупнейших банков. Направляя туда избыточные бюджетные средства, ведомство позиционирует это как элемент стратегии по эффективному управлению единым казначейским счетом. Однако эти свободные остатки бюджета в конечном итоге абсорбируются Центробанком в рамках регулирования ликвидности…
- Если говорить о шагах самого Центробанка, то за последние годы регулятор сделал ставку на ужесточение требований к ликвидности, в том числе повысил норматив обязательных резервов для крупных банков. Напомню, что все банки обязаны хранить часть привлеченных средств на счетах в Центральном банке, и размер этих резервов напрямую зависит от объема ресурсов, которые банк привлекает. Таким образом регулятор изымает избыточную денежную массу из экономики и сдерживает инфляционное давление.
Раньше правила были едиными для всех, но несколько лет назад для крупных банков порог обязательных резервов был повышен. На практике это означает следующее: банк привлекает средства - вклады, остатки на счетах клиентов, рассчитывая направить их в кредитование и заработать. Однако значительную часть этих денег он вынужден размещать в Центробанке без начисления процентов. Причем чем больше банк, тем крупнее эта сумма.
При этом по привлеченным средствам банк продолжает нести расходы: по вкладам выплачиваются проценты, поддерживается инфраструктура, содержится персонал. В результате часть ресурсов оказывается «замороженной» и не работает. Это объективно повышает себестоимость денег для банков и, как следствие, приводит к росту ставок, в том числе на межбанковском рынке. Именно через этот механизм ужесточение резервных требований начинает ощущаться всей банковской системой.
- В чем смысл такого круговорота ликвидности: зачем Минфин насыщает банки бюджетными средствами, если Центробанк тут же их изымает?
- Логика здесь выстраивается достаточно простая, если разложить ее по шагам. Когда у крупного банка изымают значительный объем средств в виде обязательных резервов, у него возникает дефицит ликвидности. Эти деньги нужны для текущих операций, кредитования, расчетов, и тогда банк выходит на межбанковский рынок, чтобы занять недостающие ресурсы у других игроков. Видя повышенный спрос, остальные банки начинают поднимать ставки, и это обычная рыночная реакция.
К слову, несколько лет назад на этом рынке активно присутствовало и Министерство финансов, размещая государственные облигации и фактически заимствуя средства у банков. Но в условиях роста ставок такая модель для Минфина стала невыгодной: зачем занимать деньги под высокий процент, если бюджет формируется с профицитом? В результате ведомство изменило подход и решило действовать наоборот: не занимать, а зарабатывать, размещая избыточные бюджетные средства на депозитах.
И тут возникает парадоксальная ситуация. Минфин размещает деньги в банках, в том числе в крупных, у которых ранее возник дефицит ликвидности. Эти средства частично закрывают их потребности, но затем Центробанк снова изымает ликвидность через свои инструменты - депозиты и резервы.
- И это наглядно демонстрирует недостаточную согласованность между фискальной и денежно-кредитной политикой?
- Да, формально все роли распределены: денежной политикой занимается Центральный банк, фискальной - правительство. Но на практике видно, что механизмы начинают пересекаться и даже конфликтовать. Минфин, по сути, не должен выполнять функцию финансирования банковской системы. А если он все же размещает бюджетные средства в банках, возникает логичный вопрос: почему выбор падает в основном на крупные банки? То, что бюджетные остатки размещаются именно у крупных игроков, действительно, выглядит спорно.
Дело в том, что государство выдало лицензии всем банкам и тем самым подтвердило, что они соответствуют установленным требованиям и им можно доверять. Об этом же постоянно говорится гражданам. Но когда дело доходит до собственных средств, государство доверяет их лишь ограниченному кругу банков. Возникает вопрос о равных условиях и прозрачности такого подхода. Насколько это справедливо и корректно по отношению к остальным участникам рынка?
Именно поэтому эту ситуацию уже нельзя списывать на технические нюансы. Речь идет о системной проблеме координации политики, которая влияет и на стоимость денег в экономике, и на конкуренцию в банковском секторе. Да, проблема существует, и игнорировать ее становится все сложнее.
Смысл действий регуляторов в целом понятен. Центробанк, изымая ликвидность, борется с инфляцией, Минфин же возвращает эти деньги в банковскую систему, размещая бюджетные средства и зарабатывая на процентах. В итоге формально оба ведомства остаются в выигрыше: Минфин получает доход, а Центробанк отчитывается о сдерживании инфляционного давления. Но у этой схемы есть важное побочное следствие, заключающееся в том, что ключевая ставка Центрального банка постепенно теряет свое реальное значение.
Причина проста. На самом деле Центробанк фактически не кредитует банки в нужных объемах, и по этой причине даже если учетная ставка меняется, ее влияние на рынок ограничено, потому что банки, особенно крупные, все чаще ориентируются не на ресурсы регулятора, а на средства Минфина. Потому складывается парадоксальная картина: ставка может снижаться или повышаться, но на доступность денег в экономике это влияет слабо. Регулятор может позволить себе такие шаги, потому что знает, что основное финансирование банков идет по другой линии. В итоге страдает реальный сектор, кредиты дорожают или остаются недоступными, а рынок все сильнее концентрируется в руках крупных банков.
- И что в результате получается?
- Складывается ситуация, при которой оба регулятора действуют логично в рамках собственных задач, но без достаточной координации их шаги дают разнонаправленный эффект. Министерство финансов стремится эффективно управлять бюджетными средствами и получать доход от их размещения, тогда как Центральный банк сосредоточен на сдерживании инфляции и изъятии избыточной ликвидности.
При таком подходе ключевая ставка Центрального банка постепенно утрачивает роль основного ориентира для рынка. Банки, прежде всего крупные, все чаще ориентируются не на ресурсы регулятора, а на бюджетные средства, размещаемые Минфином. В результате формальные решения по ставке оказывают ограниченное влияние на доступность кредитов и стоимость денег в экономике.
Это усиливает концентрацию банковского сектора и ставит мелкие и средние банки в менее выгодные условия. Именно поэтому вопрос координации фискальной и денежно-кредитной политики выходит за рамки технических дискуссий и становится фактором, напрямую влияющим на конкуренцию, эффективность финансовой системы и реальную экономику.
 Другие новости на эту тему:
 Просмотров:156

 Эта новость заархивирована с источника 30 Декабря 2025 11:39
 Самые читаемые