

 Daxil ol

 Online Xəbərlər
 Xəbərlər
 Hava
 Maqnit qasırğaları
 Namaz təqvimi
 Kalori kalkulyatoru
 Qiymətli metallar
 Valyuta konvertoru
 Kredit Kalkulyatoru
 Kriptovalyuta
 Bürclər
 Sual - Cavab
 İnternet sürətini yoxla
 Neftin Qiyməti
 Azərbaycan Radiosu
 Azərbaycan televiziyası
 Haqqımızda


 TDSMedia © 2026 Bütün hüquqlar qorunur
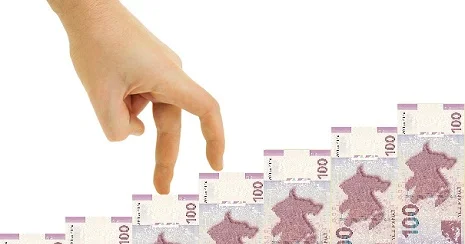
Bank faizləri cib deşir
Azpost saytından əldə olunan məlumata görə, Icma.az məlumat yayır.
Azərbaycanda həm vətəndaşların, həm də kiçik və orta sahibkarların ən çox gileyləndiyi mövzulardan biri bankların kredit faizləridir. Cəmiyyətdə belə bir rəy formalaşıb ki, yerli bankların təklif etdiyi şərtlər vətəndaşı dəstəkləməkdən ziyada, onu borc bataqlığına sürükləyir.
Azpost.info bildirir ki, Mərkəzi Bankın uçot dərəcəsini endirməsinə baxmayaraq, real sektorda və istehlak kreditlərində ciddi ucuzlaşma müşahidə olunmur.
Bəs Azərbaycanda bank faizlərinin yüksək olmasının əsl səbəbləri nədir?
Kağız üzərindəki “reklam faizləri” və real rəqəmlər
Bu gün bankların reklam lövhələrində “kreditlər illik 8.9%-dən başlayır” kimi cəlbedici şüarlara tez-tez rast gəlirik. Lakin vətəndaş banka daxil olub müqavilə imzalayanda tamamilə fərqli mənzərə ilə qarşılaşır.
Maliyyə bazarlarının may ayına olan monitorinqinə əsasən, ölkədə manatla nağd istehlak kreditlərinin rəsmi faiz dərəcələri 8.9%-dən başlayıb 43.8%-ə qədər yüksəlir. 8.9%-lik minimal hədd yalnız xüsusi korporativ müştərilərə və ya kampaniyalara aid olduğu halda, sıravi vətəndaş üçün orta faiz dərəcəsi xeyli yüksəkdir.
Bəs burada əlavə “xərclər” harada gizlənir? Kreditin üzərinə gələn sığorta haqları, nağdlaşdırma komissiyaları və digər gizli xərclər Faktiki İllik Faiz Dərəcəsini (FİFD) çox vaxt elan olunan rəqəmdən 5-10% bəndi yuxarı qaldırır.
Faizlərin yüksək olmasında istehlak tələbatıda rol oynayır. Mərkəzi Bankın rəsmi statistikasına görə, ölkənin ümumi kredit portfelinin (təxminən 30 milyard manat) 31%-dən çoxunu (9.3 milyard manatdan çox) məhz istehlak kreditləri təşkil edir. Tələbatın bu qədər kütləvi olması banklara qiyməti yuxarı saxlamaq imkanı verir.
Uçot dərəcəsi düşür, kreditlər yox
Əsas narazılıq doğuran məqamlardan biri Mərkəzi Bankın siyasəti ilə kommersiya banklarının davranışı arasındakı tərs mütənasiblikdir. AMB pul-kredit siyasətini yumşaldaraq uçot dərəcəsini 6.5%-ə qədər endirib. Məntiqlə, Mərkəzi Bankın kommersiya banklarına verdiyi “baza pulun” qiyməti ucuzlaşıbsa, kreditlər də ucuzlaşmalı idi.
Lakin rəsmi statistikaya diqqət yetirdikdə fərqli sahələr üzrə orta faiz faizlərinin hələ də yüksək qaldığını görürük.
Kredit kartları 26%, məişət avadanlığı üzrə kreditlər 26%, digər nağd istehlak kreditləri22%, yaşayış sahəsinin təmiri18%, avtomobil kreditləri~13%-dir.
Bankların arqumenti nə dərəcədə əsaslıdır?
İctimaiyyətin kəskin qınağına baxmayaraq, bank sektoru yüksək faizləri resursların bahalığı və risklərlə əlaqələndirir. Bankların əsas pul mənbəyi əhalidən yığılan depozitlərdir və hazırda manat əmanətləri üzrə faizlər 9-11% civarındadır.
Lakin iqtisadçı ekspertlərin bu məsələyə baxışı fərqlidir. Ekspert rəylərinə görə, bankların risk bəhanəsi onların əldə etdiyi nəhəng mənfəətlərin kölgəsində qalır. Mütəxəssilərin fikrincə, Azərbaycan banklarının cəmi xalis mənfəəti illik bazda 1.1 milyard manatı ötüb. Bu rəqəm göstərir ki, banklarımızın rentabelliyi kifayət qədər yüksəkdir. “Yüksək risk” və “bahalı depozit” arqumenti tam olaraq real mənzərəni əks etdirmir. Əsas problem bazarda rəqabətin zəif olması və bir neçə iri bankın bazara diktə etməsidir. Mərkəzi Bank komissiya haqlarına və sığorta rüsumlarına inzibati yuxarı hədd (tavan) tətbiq etməlidir, əks halda sərbəst buraxılan faizlər vətəndaşın çiynində yük olaraq qalacaq.
Sahibkarlığın inkişafına “faiz buxovu”
Yüksək faizlər təkcə fərdlərin dolanışığına deyil, həm də ölkə iqtisadiyyatının qeyri-neft sektorunun inkişafına ciddi zərbə vurur. Portfelin 16 milyard manatdan çoxunu biznes kreditləri təşkil etsə də, kiçik və orta sahibkar (KOB) illik 15-18%-lə təklif olunan baha kreditləri götürməkdən çəkinir. Çünki daxili bazarda heç bir qanuni istehsal və ya xidmət sahəsi qısa müddətdə belə yüksək rentabellilik və qazanc vədi vermir. Nəticədə sahibkar böyüyə bilmir, iqtisadiyyatda isə inhisarçılıq meylləri güclənir.
Vəziyyəti necə dəyişməli?
Cəmiyyətdəki bu kütləvi narazılığı aradan qaldırmaq və maliyyə əlçatanlığını təmin etmək üçün aşağıdakı addımların atılması qaçılmazdır. İlk növbədə rəqabət artırılmalıdır. Ölkədə qeyri-bank kredit təşkilatlarının (QBKT) və kredit ittifaqlarının payı ümumi portfeldə çox aşağıdır (cəmi 1.8 milyard manat). Alternativ maliyyə institutlarının fəaliyyəti stimullaşdırılmalıdır. Bankların gizli komissiyalar vasitəsilə FİFD-ni süni şəkildə artırmasının qarşısı qanunvericiliklə tam kəsilməlidir. Həmçinin güzəştli dövlət fondları meydana çıxmalıdır. Sahibkarlığın İnkişafı Fondu (SİF) və İpoteka və Kredit Zəmanət Fondunun resursları artırılmalı, vətəndaşın və sahibkarın kommersiya banklarının baha pullarından asılılığı azaldılmalıdır.
Azərbaycanda bank faizləri ətrafındakı narazılıq sadəcə subyektiv giley deyil, rəsmi statistika ilə də təsdiqlənən ciddi makroiqtisadi problemdir. Uçot dərəcəsinin enməsinin daxili bazara ötürülməsi mexanizmi təkmilləşdirilmədikcə və real rəqabət təmin olunmadıqca, yüksək faizlər vətəndaş rifahının qarşısında ən böyük maneə olaraq qalacaq.
Samir Abdulla
Paylaş
 Bu mövzuda digər xəbərlər:
 Baxış sayı:158

 Bu xəbər 08 İyun 2026 16:39 mənbədən arxivləşdirilmişdir
 Günün ən çox oxunanları