

 Daxil ol

 Online Xəbərlər
 Xəbərlər
 Hava
 Maqnit qasırğaları
 Namaz təqvimi
 Kalori kalkulyatoru
 Qiymətli metallar
 Valyuta konvertoru
 Kredit Kalkulyatoru
 Kriptovalyuta
 Bürclər
 Sual - Cavab
 İnternet sürətini yoxla
 Neftin Qiyməti
 Azərbaycan Radiosu
 Azərbaycan televiziyası
 Haqqımızda


 TDSMedia © 2026 Bütün hüquqlar qorunur
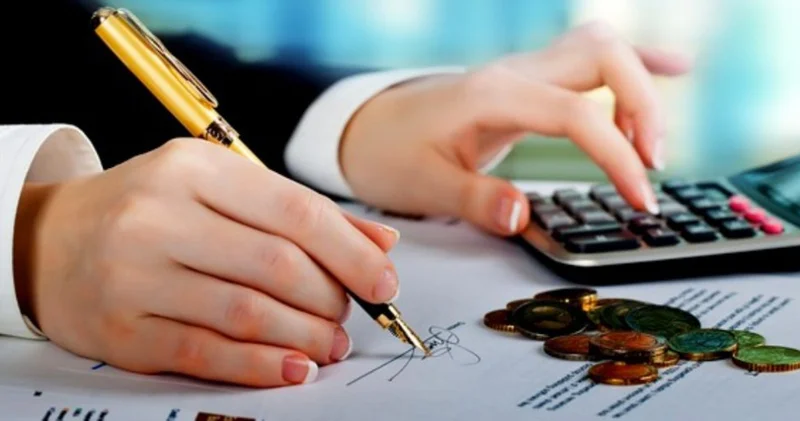
“İndi al, sonra ödə”... BU TƏLƏYƏ DÜŞMƏYİN!
Yenisabah portalından alınan məlumata görə, Icma.az xəbər verir.
“İndi al, sonra ödə” prinsipi son illərdə gündəlik həyatın adi hissəsinə çevrilib. Telefon, məişət texnikası, mebel, avtomobil, təmir, səyahət, hətta gündəlik xərclər üçün belə kreditə müraciət edənlərin sayı az deyil. Maaş hesaba daxil olmamışdan əvvəl onun müəyyən hissəsinin banka gedəcəyini bilmək isə bir çox ailə üçün artıq qeyri-adi görünmür.
“Yeni Sabah” xəbər verir ki, məsələ təkcə bankdan götürülən böyük məbləğli kreditlərdən ibarət deyil. Kredit kartları və taksit imkanları da insanların gələcək gəlirlərini indidən xərcləməsinə şərait yaradır. Bu səbəbdən “maaşım nə qədərdir?” sualından əvvəl “maaşımın nə qədəri artıq borca gedir?” sualı ortaya çıxır.
Bəs insanları kredit götürməyə nə vadar edir? Pepperoni pizza
Əsas səbəblərdən biri gəlirlə ehtiyaclar arasındakı fərqdir. İnsan müəyyən məhsula və ya xidmətə bu gün ehtiyac duyur, lakin onun tam məbləğini birdəfəlik ödəməyə imkanı çatmır. Kredit həmin ehtiyacı təxirə salmadan qarşılamağa imkan verir. Beləliklə, insan gələcəkdə qazanacağı pulun bir hissəsini bu gün istifadə edir.
İkinci səbəb gözləmə müddətinə dözümsüzlükdür. Məsələn, bir insanın yeni telefon almaq üçün 1 000 manatı yoxdursa, həmin məbləği bir neçə ay yığmaq əvəzinə telefonu kreditlə əldə etməsi daha rahat görünə bilər. Burada psixoloji olaraq “mən 1 000 manat xərcləmirəm, ayda 100-150 manat ödəyirəm” düşüncəsi yaranır. Lakin nəticədə məhsulun real qiymətindən daha artıq məbləğ ödənilə bilər.
Kredit kartlarında isə vəziyyət daha fərqlidir. Burada insan fiziki olaraq pul çıxarmadığı üçün xərclədiyi məbləği daha az hiss edə bilər. Kiçik alış-verişlər bir-birinin üzərinə gəldikcə ayın sonunda böyük borca çevrilir.
Məhz bu səbəbdən tənzimləyici qurum kredit kartları ilə bağlı daha sərt yanaşma tətbiq edib. 2025-ci ildə qəbul edilən dəyişikliklərə əsasən, borcalanın kredit kartı limiti onun xalis vergidən sonrakı gəlirinin maksimum beş misli ilə məhdudlaşdırılıb. Məqsəd real ödəmə qabiliyyətinə uyğun borclanmanı təmin etmək və izafi borclanmanın qarşısını almaqdır.
Burada başqa bir məqam da var: kreditin əlçatanlaşması insanın xərcləmə davranışını dəyişə bilər. Əvvəllər 2-3 ay pul yığaraq aldığı məhsulu indi dərhal əldə etmək mümkün olur. Bu isə “ehtiyacım varmı?” sualından əvvəl “ayda nə qədər ödəyəcəyəm?” sualının verilməsinə gətirib çıxara bilər.
Nəticədə insan məhsulun ümumi qiymətindən çox aylıq ödənişə fokuslanır. Məsələn, 2 000 manatlıq məhsulun “ayda 100 manat” təqdim edilməsi ilk baxışdan daha rahat görünür. Halbuki kredit müddəti, faiz, komissiya və digər ödənişlər nəzərə alındıqda yekun xərc daha yüksək ola bilər.
Kreditin özü problem deyil. Kredit böyük və planlaşdırılmış xərclərin maliyyələşdirilməsi üçün normal maliyyə aləti ola bilər. Problem borcun gəlirlə müqayisədə həddindən artıq artması və bir kreditin digər kreditlə bağlanmağa başlamasıdır.
Ən riskli vəziyyət isə insanın maaşının böyük hissəsinin əvvəlcədən öhdəliklərə bağlanmasıdır. Bu zaman gözlənilməz xərc – xəstəlik, işsiz qalmaq, təmir, ailə ehtiyacı və ya başqa fövqəladə vəziyyət – büdcədə ciddi problem yarada bilər.
Bu yanaşma bir suala diqqət çəkir: İnsan həqiqətən ehtiyac duyduğu üçün borclanır, yoxsa kreditin asan əldə olunması onu daha çox xərcləməyə sövq edir?
Maliyyə mütəxəssislərinin tez-tez vurğuladığı əsas məqam da budur ki, kredit götürərkən yalnız aylıq ödənişə deyil, bütün müddət ərzində banka qaytarılacaq ümumi məbləğə baxmaq lazımdır. Çünki “ayda cəmi 100 manat” kimi görünən ödəniş uzun müddət davam etdikdə ailə büdcəsində ciddi pay tuta bilər.
Əslində kreditlə yaşamaq vərdişi insanın gələcəyini bu günə daşıması deməkdir. Bu gün alınan telefonun, avtomobilin və ya mebelin ödənişi sabahkı maaşdan çıxılır. Əgər bu öhdəliklər gəlirlə uyğunlaşdırılmayıbsa, insan daha maaşını almadan onun bir hissəsini xərcləmiş olur.
Bu səbəbdən əsas məsələ “kredit götürmək yaxşıdır, yoxsa pis?” sualı deyil. Daha vacib sual budur: gələcək gəlirin nə qədərini bu gündən xərcləmək təhlükəsizdir? Bu suala cavab isə hər ailənin gəlirinə, xərclərinə, mövcud borclarına və gözlənilməz vəziyyətlər üçün ayırdığı ehtiyatına görə dəyişir.
 Bu mövzuda digər xəbərlər:
 Baxış sayı:116

 Bu xəbər 18 Sentyabr 2026 12:32 mənbədən arxivləşdirilmişdir
 Günün ən çox oxunanları