

 Daxil ol

 Online Xəbərlər
 Xəbərlər
 Hava
 Maqnit qasırğaları
 Namaz təqvimi
 Kalori kalkulyatoru
 Qiymətli metallar
 Valyuta konvertoru
 Kredit Kalkulyatoru
 Kriptovalyuta
 Bürclər
 Sual - Cavab
 İnternet sürətini yoxla
 Neftin Qiyməti
 Azərbaycan Radiosu
 Azərbaycan televiziyası
 Haqqımızda
 Əlaqə


 TDSMedia © 2026 Bütün hüquqlar qorunur
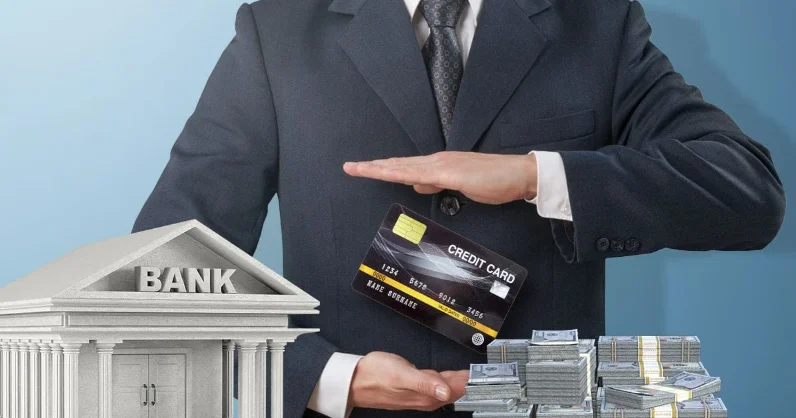
Banklar kredit risklərini necə qiymətləndirir?
Icma.az, Banco.az saytından verilən məlumata əsaslanaraq xəbər yayır.
Müəllif: Şəbnəm İbrahimxəlilova,Banco.az
Kredit vermək bankların əsas fəaliyyət istiqamətlərindən biri olsa da, hər kredit müəyyən risk daşıyır. Borcalanın aldığı krediti vaxtında qaytara bilməməsi bank üçün maliyyə itkisi yarada bilər. Buna görə banklar kredit qərarı verməzdən əvvəl müştərinin maliyyə vəziyyətini, gəlirlərini, mövcud borclarını və ödəniş imkanlarını qiymətləndirirlər.
Azərbaycanda kredit risklərinin idarə edilməsi Azərbaycan Mərkəzi Bankının müəyyən etdiyi qaydalarla tənzimlənir. Bu yanaşmanın əsas məqsədi bankların mümkün itkilərini azaltmaq, kredit portfelinin keyfiyyətini qorumaq və maliyyə sisteminin dayanıqlılığını gücləndirməkdir.
Borcalanın gəliri və ödəmə qabiliyyəti
Kredit müraciəti qiymətləndirilərkən əsas diqqət yetirilən məsələlərdən biri müştərinin borcunu qaytarmaq imkanlarıdır. Bank borcalanın gəlirlərini, mövcud kredit öhdəliklərini və aylıq xərclərini nəzərə alaraq yeni ödənişləri qarşılamaq qabiliyyətini qiymətləndirir. Məsələn, aylıq gəliri 1 500 manat olan şəxsin artıq digər kreditlər üzrə ödənişləri varsa, yeni kredit onun büdcəsinə əlavə yük yarada bilər. Buna görə bank yalnız gəlirin məbləğinə deyil, həmin gəlirin nə qədər hissəsinin borc ödənişlərinə yönəldiyinə də diqqət yetirir.
Azərbaycan Mərkəzi Bankının qaydaları kredit risklərinin qiymətləndirilməsində borcalanın maliyyə vəziyyətinin nəzərə alınmasını tələb edir. Gəlirlərin müvafiq sənədlərlə və ya dövlət informasiya sistemlərindən əldə edilən məlumatlarla müəyyənləşdirilməsi mümkün olduqda, qaydalarda nəzərdə tutulan hallarda proqnozlaşdırılmış gəlirdən istifadə edilməsinə yol verilmir.
Kredit tarixçəsi nə üçün vacibdir?
Müştərinin əvvəlki kredit ödənişləri də risk qiymətləndirilməsində əhəmiyyətli rol oynayır. Kredit tarixçəsi borcalanın əvvəlki öhdəliklərini necə yerinə yetirdiyi barədə məlumat verir. Ödənişlərin vaxtında həyata keçirilməsi müsbət maliyyə davranışının göstəricilərindən biri hesab olunur. Əvvəlki kreditlər üzrə gecikmələr isə əlavə araşdırma tələb edə bilər.
Bununla belə, kredit tarixçəsi bankın qərarına təsir edən yeganə amil deyil. Müştərinin hazırkı gəliri, mövcud borcları və kreditin digər şərtləri də birlikdə qiymətləndirilir.
Təminat kredit riskini necə azaldır?
Bəzi kreditlər üzrə bank borcun qaytarılmasına əlavə təminat tələb edə bilər. Bu təminat daşınmaz əmlak, avtomobil və ya digər qəbul edilən aktivlər formasında ola bilər. Təminat borcalanın ödənişləri həyata keçirə bilmədiyi hallarda bankın mümkün itkilərini azaltmağa kömək edir. Lakin təminatın mövcudluğu krediti risksiz etmir. Aktivin bazar qiyməti dəyişə, onun satılması isə vaxt tələb edə bilər.
Bu səbəbdən Azərbaycan Mərkəzi Bankının qaydalarında kredit risklərinin idarə edilməsinin ayrıca elementi kimi təminatın qiymətləndirilməsi də nəzərdə tutulur.
Banklar riskləri yalnız kredit verilərkən qiymətləndirmir
Kreditin təsdiqlənməsi risklərin idarə edilməsinin son mərhələsi deyil. Banklar kredit verildikdən sonra da ödənişləri və kredit portfelinin vəziyyətini izləyirlər.
Borcalanın maliyyə vəziyyətində dəyişiklik, ödənişlərdə gecikmə və ya iqtisadi şəraitin pisləşməsi kreditin geri qaytarılması ehtimalına təsir göstərə bilər.
Buna görə banklar kredit portfelini mütəmadi təhlil edir, mümkün problemləri vaxtında müəyyənləşdirməyə çalışır və zərurət yarandıqda müvafiq tədbirlər görür. Mərkəzi Bankın qaydaları bu prosesdə risklərin monitorinqini, qeyri-işlək kreditlərin idarə edilməsini və stres-testlərin aparılmasını da əhatə edir.
İqtisadi dəyişikliklər kredit risklərinə necə təsir edir?
Kredit riskləri yalnız borcalanın şəxsi maliyyə vəziyyətindən asılı deyil. İqtisadi şəraitdə baş verən dəyişikliklər də həm fərdi müştərilərin, həm də bizneslərin borclarını qaytarmaq imkanlarına təsir göstərə bilər. Məsələn, biznesin satışları azaldıqda gəlirləri aşağı düşə, xərcləri artdıqda isə kredit ödənişləri üçün daha az vəsait qala bilər. Fiziki şəxslər üçün də gəlirin azalması və gündəlik xərclərin artması borc yükünü ağırlaşdıra bilər. Belə riskləri əvvəlcədən qiymətləndirmək üçün banklar müxtəlif iqtisadi ssenarilərin kredit portfelinə mümkün təsirini təhlil edə bilərlər. Stres-testlər bankın əlverişsiz şəraitdə üzləşə biləcəyi riskləri müəyyənləşdirməyə kömək edən vasitələrdəndir.
Kredit risklərinin düzgün qiymətləndirilməsi bankların dayanıqlı fəaliyyəti üçün vacib şərtlərdən biridir. Borcalanın gəlirləri, mövcud öhdəlikləri, kredit tarixçəsi, təminat və iqtisadi şərait birlikdə nəzərə alındıqda mümkün risklər barədə daha əsaslandırılmış qərar vermək mümkündür.
 Baxış sayı:44

 Bu xəbər 26 Oktyabr 2026 16:46 mənbədən arxivləşdirilmişdir
 Günün ən çox oxunanları