

 Daxil ol

 Online Xəbərlər
 Xəbərlər
 Hava
 Maqnit qasırğaları
 Namaz təqvimi
 Kalori kalkulyatoru
 Qiymətli metallar
 Valyuta konvertoru
 Kredit Kalkulyatoru
 Kriptovalyuta
 Bürclər
 Sual - Cavab
 İnternet sürətini yoxla
 Neftin Qiyməti
 Azərbaycan Radiosu
 Azərbaycan televiziyası
 Haqqımızda


 TDSMedia © 2026 Bütün hüquqlar qorunur
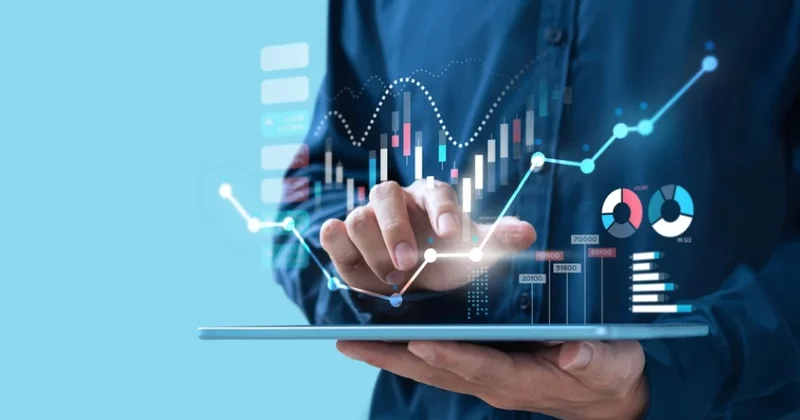
Maliyyə savadlılığını artırmaq üçün 7 sadə addım
Banco.az portalından əldə olunan məlumata əsasən, Icma.az xəbər verir.
Müəllif: Şəbnəm İbrahimxəlilova,Banco.az
Pul qazanmaq qədər onu düzgün idarə etmək də vacibdir. Bəzən insanlar kifayət qədər gəlir əldə etsələr də, ayın sonuna qədər büdcələrini qorumaqda çətinlik çəkirlər. Plansız xərclər, impulsiv alış-veriş, yığım vərdişinin olmaması və maliyyə qərarlarının düşünülmədən verilməsi şəxsi büdcəyə mənfi təsir göstərə bilər.
Maliyyə savadlılığı yalnız çox pul qazanmaq və ya investisiya imkanlarını bilmək demək deyil. Bu, gündəlik gəlir və xərcləri idarə etmək, borclanma ilə bağlı düzgün qərarlar vermək, gələcək üçün ehtiyat yaratmaq və pulun dəyərini anlamaq bacarığıdır.
Maliyyə savadlılığını artırmaq üçün böyük sərmayəyə və ya mürəkkəb iqtisadi biliklərə ehtiyac yoxdur. Bir neçə sadə vərdişlə şəxsi maliyyə idarəçiliyini daha sistemli qurmaq mümkündür.
1. Gəlir və xərcləri qeyd edin
Maliyyə idarəçiliyinin ilk addımı pulun hara xərcləndiyini bilməkdir. Bunun üçün gündəlik gəlir və xərcləri qeyd etmək vacibdir. Bir çox insan ay ərzində böyük alış-verişlərə diqqət yetirsə də, kiçik və təkrarlanan ödənişləri nəzərə almır. Gündəlik qəhvə, taksi, çatdırılma və digər xırda xərclər ayın sonunda əhəmiyyətli məbləğə çevrilə bilər. Gəlir və xərcləri telefon tətbiqlərində, elektron cədvəllərdə və ya sadə dəftərdə qeyd etmək mümkündür. Bir ay ərzində bu məlumatları izləmək hansı istiqamətlərdə artıq xərc olduğunu müəyyənləşdirməyə kömək edir.
2. Büdcə hazırlayın
Gəlirləri və xərcləri müəyyən etdikdən sonra növbəti addım büdcə yaratmaqdır. Büdcə insanın qazandığı pulun hansı hissəsini gündəlik ehtiyaclara, yığıma, borclara və digər məqsədlərə ayıracağını müəyyən edir. Bu istiqamətdə geniş istifadə olunan yanaşmalardan biri 50/30/20 qaydasıdır. Bu üsula əsasən, gəlirin 50 faizi zəruri ehtiyaclara, 30 faizi şəxsi istəklərə, 20 faizi isə yığıma və borcların ödənilməsinə yönəldilir.
Məsələn, aylıq gəliri 1 000 manat olan şəxs bu bölgüyə uyğun olaraq 500 manatı zəruri ehtiyaclara, 300 manatı şəxsi istəklərinə, 200 manatı isə yığıma ayıra bilər.
Bu bölgü məcburi qayda deyil. İnsan öz gəlirinə, yaşayış xərclərinə və maliyyə məqsədlərinə uyğun olaraq nisbətləri dəyişə bilər.
3. Ehtiyat fondu yaradın
Gözlənilməz maliyyə problemləri istənilən vaxt yarana bilər. İşin itirilməsi, sağlamlıqla bağlı xərclər, avtomobilin təmiri və ya digər təcili ehtiyaclar əvvəlcədən planlaşdırılmamış maliyyə yükü yaradır.
Belə hallarda kredit götürməmək və ya mövcud yığımları tamamilə xərcləməmək üçün ehtiyat fondunun olması vacibdir. Maliyyə mütəxəssisləri adətən üç-altı aylıq zəruri yaşayış xərclərini qarşılaya biləcək ehtiyat yaratmağı tövsiyə edirlər. Məsələn, bir şəxsin aylıq zəruri xərcləri 700 manatdırsa, onun ehtiyat fondu 2 100-4 200 manat arasında ola bilər.
Bu məbləği birdəfəlik toplamaq mümkün deyilsə, hər ay kiçik məbləğ ayırmaqla başlamaq olar. Əsas məqsəd gözlənilməz vəziyyətlərdə maliyyə sabitliyini qorumaqdır.
4. Borcların idarə edilməsini öyrənin
Kredit və borclar şəxsi maliyyənin mühüm hissəsidir. Lakin borclanma qərarı verilərkən yalnız aylıq ödənişin məbləğinə deyil, kreditin ümumi dəyərinə də diqqət yetirmək lazımdır. Faiz dərəcəsi, komissiyalar, kreditin müddəti və digər əlavə ödənişlər borcun real maliyyətini müəyyən edir.
Məsələn, aşağı aylıq ödəniş təklif edən uzunmüddətli kredit ilk baxışdan sərfəli görünə bilər. Lakin müddət uzandıqca ödənilən ümumi faiz məbləği də arta bilər.
Buna görə kredit götürməzdən əvvəl bir neçə təklifi müqayisə etmək, müqavilə şərtlərini oxumaq və aylıq ödənişlərin büdcəyə uyğunluğunu qiymətləndirmək lazımdır.
5. Yığım vərdişi formalaşdırın
Yığım etmək üçün yüksək gəlirə sahib olmaq mütləq deyil. Əsas məsələ müntəzəm olaraq müəyyən məbləği kənara qoymaqdır. Bu məqsədlə istifadə olunan üsullardan biri əvvəlcə özünə ödəniş etmək prinsipidir. Yəni əməkhaqqı daxil olduqdan sonra bütün xərcləri qarşılamağa çalışmaq əvəzinə, əvvəlcədən müəyyən edilmiş məbləğ yığıma ayrılır.
Məsələn, aylıq 1 000 manat gəliri olan şəxs hər ay 50 manat yığarsa, bir il ərzində 600 manat toplaya bilər. Məbləğ kiçik görünsə də, davamlılıq uzunmüddətli nəticə yaradır.
Yığıma başlamaq üçün konkret məqsəd müəyyənləşdirmək də faydalıdır. Bu, təhsil xərcləri, avtomobil almaq, səyahət və ya gələcəkdə mənzil əldə etmək ola bilər.
6. İnvestisiya və inflyasiya haqqında məlumat əldə edin
Pulun sadəcə saxlanılması onun dəyərinin qorunmasına həmişə kifayət etmir. İnflyasiya nəticəsində zaman keçdikcə eyni məbləğlə daha az məhsul və xidmət almaq mümkün olur.
Məsələn, illik inflyasiyanın 5 faiz olduğu şəraitdə bu gün 1 000 manatlıq məhsul və xidmət səbətinin qiyməti bir il sonra təxminən 1 050 manata yüksələ bilər.
Bu səbəbdən maliyyə savadlılığının vacib istiqamətlərindən biri investisiya imkanlarını öyrənməkdir. Bank əmanətləri, istiqrazlar, səhmlər və digər maliyyə alətləri fərqli gəlir və risk imkanları təqdim edir.
İnvestisiya qərarı verərkən yalnız mümkün qazanca deyil, vəsaitin itirilməsi riskinə, investisiya müddətinə, likvidliyə və əlavə xərclərə də diqqət yetirmək lazımdır. Hər bir maliyyə alətinin xüsusiyyətlərini öyrənmədən ona pul yatırmaq düzgün yanaşma deyil.
7. Maliyyə biliklərinizi davamlı artırın
Maliyyə savadlılığı birdəfəlik öyrənilən bilik deyil. İqtisadi şərait, bank xidmətləri, investisiya alətləri və maliyyə texnologiyaları daim dəyişir. Buna görə etibarlı maliyyə mənbələrini izləmək, iqtisadi xəbərləri oxumaq, mütəxəssislərin fikirləri ilə tanış olmaq və şəxsi maliyyə ilə bağlı kitablar oxumaq faydalıdır.
Bu istiqamətdə beynəlxalq səviyyədə tanınan bəzi resurslardan istifadə etmək olar. Məsələn, OECD-nin maliyyə savadlılığı üzrə araşdırmaları, Dünya Bankının maliyyə inklüzivliyi materialları və Khan Academy-nin şəxsi maliyyə dərsləri müxtəlif mövzuları öyrənmək üçün imkan yaradır.
Maliyyə biliklərini artırmaq yalnız nəzəri məlumat toplamaqla məhdudlaşmamalıdır. Öyrənilən prinsipləri gündəlik xərclərə, yığım və borclanma qərarlarına tətbiq etmək daha vacibdir.
Maliyyə savadlılığı yüksək gəlirə sahib olmaqdan daha çox, mövcud vəsaitdən düzgün istifadə etməyi bacarmaqdır. Gəlir və xərcləri izləmək, büdcə hazırlamaq, ehtiyat fondu yaratmaq, borcları nəzarətdə saxlamaq və investisiya imkanlarını öyrənmək maliyyə sabitliyinin formalaşmasına kömək edir.
Bu vərdişləri kiçik addımlarla gündəlik həyata daxil etmək mümkündür. Əsas məsələ böyük məbləğlərlə başlamaq deyil, maliyyə qərarlarını daha şüurlu və planlı şəkildə verməyi öyrənməkdir.
 Bu mövzuda digər xəbərlər:
 Baxış sayı:91

 Bu xəbər 19 Noyabr 2026 16:48 mənbədən arxivləşdirilmişdir
 Günün ən çox oxunanları