

 Войти

 Online Xəbərlər
 Новости
 Погода
 Магнитные бури
 Время намаза
 Калькулятор калорий
 Драгоценные металлы
 Конвертор валют
 Кредитный калькулятор
 Курс криптовалют
 Гороскоп
 Вопрос - Ответ
 Проверьте скорость интернета
 Цены на нефть
 Радио Азербайджана
 Азербайджанское телевидение
 О нас


 TDSMedia © 2026 Все права защищены
Реформа или ограничение свобод?
По данным сайта Бакинский рабочий, передает Icma.az.
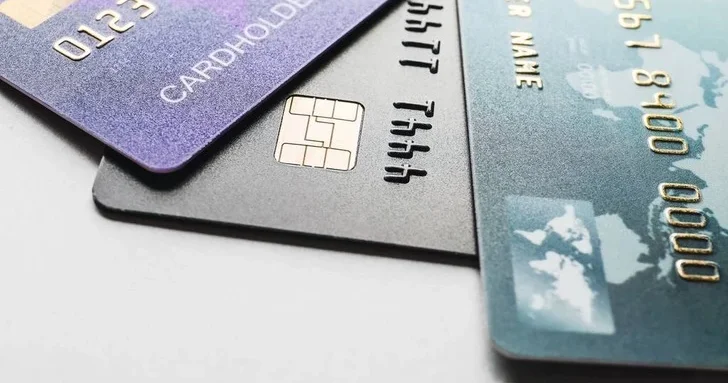
Банковский сектор переходит на новые правила выпуска карт
С осени завершается внедрение так называемого риск-ориентированного подхода к эмиссии дебетовых карт, а нашумевшие изменения, запущенные Ассоциацией банков Азербайджана, стали предметом оживленных споров между экономистами, юристами и рядовыми гражданами.
Суть новшества заключается в том, что коммерческие банки вводят базовое ограничение: один клиент теперь может оформить в рамках одного учреждения только одну дебетовую карту по конкретному продукту и в одной валюте. На практике это означает, что открыть вторую точно такую же карту в манатах в том же банке больше не получится. Официальная цель реформы борьба с теневым оборотом средств, мошенничеством и так называемыми «дропами», то есть подставными лицами, массово открывающими дублирующие карты для вывода денег. При этом ограничения не затрагивают зарплатные, пенсионные, социальные, депозитные и предпринимательские карты.
Тем не менее, в экспертном сообществе нет единого мнения о долгосрочных последствиях этой инициативы. Многие аналитики указывают на то, что за внешне простым решением скрываются глубокие правовые и экономические противоречия.
С критикой непрозрачности принятия подобных решений выступил банковский эксперт Акрам Гасанов, указавший на отсутствие внятной законодательной базы и на то, что реформа лишает добросовестных граждан удобных инструментов финансовой самообороны:
«В последние годы в стране сложилась странная ситуация. Началось это с введения несколько лет назад лимита в 20 000 на сумму иностранной валюты, которую человек может купить за год. На вопрос о том, кто ввел этот лимит, ни один государственный орган не взял на себя ответственность. Затем сказали, что это сделали банки. Несколько лет назад был также введен лимит на переводы с карты на карту. И ни один государственный орган не взял на себя ответственность и за это, снова пояснив, что это сделали банки. Вероятно, и на этот раз скажут, что это сделали банки.
Конечно, ни в одной нормальной экономической системе коммерческие структуры, включая банки, не стали бы вводить такие ограничения для себя. Напротив, они хотят продавать больше товаров и услуг, зарабатывать больше денег. Зачем им самим вводить ограничения? Ясно, что они неофициально заставляют банки это делать. Все это в итоге свидетельствует об отсутствии нормальной рыночной экономики и верховенства права.
Государство должно принимать такие решения и формализовывать их в форме закона. Каждый должен знать, что это за правило, «как оно будет применяться?» Возникает закономерный вопрос: что произойдет с теми, кто уже имел несколько карт? Такие вопросы должны регулироваться законом. Также необходимо указать, распространяется ли данное решение на будущее.
Конечно, это вредно и для банков, потому что они зарабатывают меньше. Некоторые граждане используют как минимум две карты. Одна из причин этого предотвращение кражи средств. Например, у меня есть основная карта. Но я не плачу ею в интернете, на порталах и в магазинах, чтобы данные моей карты не отображались в разных местах. У меня также есть другая карта в том же банке. При необходимости я перевожу средства с основной карты на эту карту через интернет-банкинг и использую ее только для платежей. Таким образом, даже если воры и мошенники получат данные этой карты, я не храню там большие суммы денег. Перевожу средства по мере необходимости, совершаю платежи. Теперь граждане не смогут этим пользоваться».
Экономический эксперт Махир Зейналов предлагает смотреть на реформу через призму сухой бизнес-логики банковских институтов и законов рыночной конкуренции. По его мнению, за действиями финансового сектора стоит логичная попытка избавиться от балласта неактивных карт, хотя это неизбежно влечет за собой перераспределение клиентов и обострение борьбы за качество услуг:
«Это решение может иметь как положительные, так и некоторые отрицательные экономические последствия для банков. Прежде всего, одной из главных экономических причин введения банками такого ограничения может быть оптимизация затрат, связанных с обслуживанием нескольких карт, которые не используются или используются мало одним и тем же клиентом. Каждая карта является не только источником дохода для банка, но и продуктом, который влечет за собой определенные административные, технические, процессинговые, охранные и сервисные издержки. Наличие у клиента нескольких карт в одной валюте, особенно если некоторые из этих карт остаются неактивными, приводит к использованию дополнительных ресурсов с точки зрения банка.
С точки зрения банков, ключевым моментом здесь является активность использования карт, а не их количество. Наличие трех или четырех карт у клиента не означает автоматически более высокий доход для банка. Если некоторые из этих карт не используются, возникают определенные затраты на их обслуживание. Поэтому банки могут попытаться более эффективно использовать ресурсы, сосредоточившись на картах и продуктах, которые используются чаще.
Банковская карта также является одним из основных средств связи между клиентом и банком. Платежи, совершаемые с помощью карты, переход на другие банковские продукты, программы лояльности и различные услуги создают экономическую ценность для банка. Поэтому сокращение количества карт может привести не только к снижению затрат. Если клиент получает свою вторую или третью карту в другом банке, в этом случае спрос на карты не исчезает полностью, а просто распределяется между банками.
С точки зрения гражданина, это ограничение имеет как преимущества, так и недостатки. С одной стороны, сокращение количества неиспользуемых карт может упростить управление финансовыми инструментами человека. С другой стороны, некоторые граждане используют несколько карт в одной и той же валюте для разных целей. Например, одна может использоваться для ежедневных платежей, другая - для онлайн-покупок, а третья - в качестве резервной. Для таких клиентов сокращение выбора может вызывать определенные опасения.
Если ограничение применяется только отдельными банками, у клиента остается альтернативный вариант. Клиент может воспользоваться услугами другого банка в соответствии со своими потребностями. И это может побудить банки конкурировать не только по количеству карт, но и по качеству обслуживания, тарифам, цифровым возможностям, кэшбэку и другим преимуществам.
Ключевым показателем здесь является не номинальное количество карт, а их реальное использование. Если наряду с уменьшением количества карт объем активных карт и безналичных платежей сохранится или увеличится, это может привести к более эффективному использованию ресурсов в банковском секторе. И наоборот, если клиенты начнут отказываться от определенных услуг или перейдут на альтернативные инструменты, влияние ограничения на рынок может быть иным».
Внедряемые ограничения обнажили ключевую проблему финансовой системы - необходимость балансирования между жестким контролем за прозрачностью операций и сохранением комфорта для конечного потребителя. Окажется ли этот шаг эффективным инструментом против мошенников или же он просто вынудит граждан рассредоточить свои счета по разным коммерческим банкам, покажет статистика транзакций ближайших месяцев. На данном этапе очевидно лишь одно: финансовая система становится строже, а клиентам остается привыкать к новым правилам, где на первый план выходит не количество пластика в кошельке, а осознанность его использования.
 Другие новости на эту тему:
 Просмотров:123

 Эта новость заархивирована с источника 28 Сентября 2026 10:35
 Самые читаемые