

 Daxil ol

 Online Xəbərlər
 Xəbərlər
 Hava
 Maqnit qasırğaları
 Namaz təqvimi
 Kalori kalkulyatoru
 Qiymətli metallar
 Valyuta konvertoru
 Kredit Kalkulyatoru
 Kriptovalyuta
 Bürclər
 Sual - Cavab
 İnternet sürətini yoxla
 Neftin Qiyməti
 Azərbaycan Radiosu
 Azərbaycan televiziyası
 Haqqımızda


 TDSMedia © 2026 Bütün hüquqlar qorunur
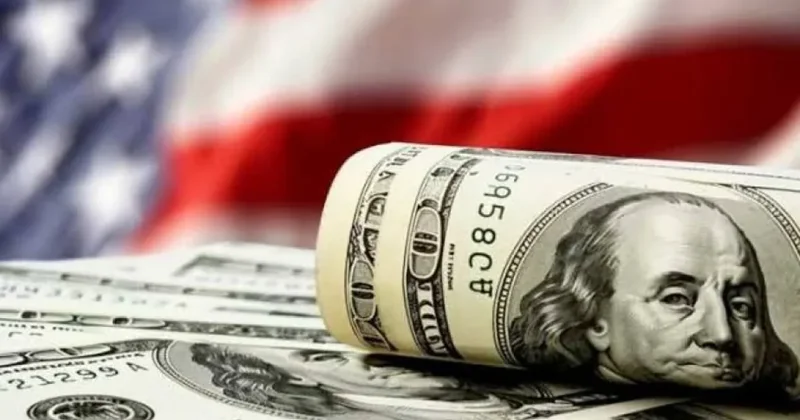
40 trilyon dollarlıq borc: ABŞ defolt elan edə bilərmi?
Icma.az, Xalq qazeti portalına istinadən məlumatı açıqlayır.
ABŞ-ın dövlət borcunun 40 trilyon dollara yaxınlaşması qlobal iqtisadi gündəmin ən ciddi məsələlərindən birinə çevrilib. Borcun həcmi artdıqca onun ödənilməsindən imtina edilməsi, başqa sözlə, ABŞ-ın dövlət öhdəlikləri üzrə defolt elan etməsi ilə bağlı müxtəlif mülahizələr də səslənir. Lakin belə bir ssenarinin mümkün iqtisadi nəticələri göstərir ki, söhbət sadəcə ABŞ büdcəsinin və ya maliyyə sisteminin problemi ilə məhdudlaşmır. ABŞ dövlət istiqrazları qlobal maliyyə sisteminin fundamental elementlərindən biri olduğundan, onların ödənilməməsi bütün dünya iqtisadiyyatında ciddi sarsıntılara səbəb ola bilər.
Dövlət borcu niyə adi borcdan fərqlənir?
Dövlət borcunu fərdi şəxsin və ya şirkətin borcu ilə eyniləşdirmək düzgün deyil. Fərdi borcalan müəyyən müddətdən sonra borcunu qaytarmalı olduğu halda, böyük dövlətlərin borcları adətən davamlı şəkildə yenidən maliyyələşdirilir. ABŞ hökuməti vaxtı çatan istiqrazların ödənilməsi üçün yeni dövlət istiqrazları buraxaraq borcun əhəmiyyətli hissəsini yeniləyir. Bu proses maliyyə bazarlarında roll-over, yəni borcun yenidən maliyyələşdirilməsi kimi tanınır.
Bu mexanizmin işləməsinin əsas şərti isə investorların ABŞ dövlətinin borc öhdəliklərini yerinə yetirmək qabiliyyətinə və istəyinə inamıdır. ABŞ Xəzinəsinin istiqrazları uzun illərdir qlobal maliyyə sistemində ən etibarlı və likvid aktivlərdən biri hesab olunur. Mərkəzi banklar, pensiya fondları, sığorta şirkətləri, investisiya fondları və digər maliyyə institutları öz aktivlərinin əhəmiyyətli hissəsini bu qiymətli kağızlarda saxlayırlar.
Məhz buna görə ABŞ-ın birtərəfli şəkildə borc öhdəliklərini yerinə yetirməkdən imtina etməsi yalnız kreditorlarla münasibətlərin pozulması demək olmayacaq. Belə addım qlobal maliyyə bazarlarında etimad böhranı yarada bilər.
Defoltun ilk zərbəsi maliyyə bazarlarına dəyə bilər
ABŞ dövlət istiqrazlarının qlobal maliyyə sistemindəki xüsusi mövqeyi səbəbindən defolt ilk növbədə maliyyə bazarlarında ciddi dalğalanmalara səbəb ola bilər. ABŞ Xəzinə istiqrazlarının dəyərinin kəskin dəyişməsi bankların, investisiya fondlarının və digər maliyyə institutlarının balanslarına birbaşa təsir göstərə bilər.
Bunun ardınca investorların risk iştahının azalması, fond bazarlarında kəskin satışların başlaması və kredit bazarlarında likvidlik probleminin yaranması mümkündür. ABŞ istiqrazları bir çox maliyyə əməliyyatlarında girov və qiymətləndirmə bazası kimi istifadə edildiyindən, onların etibarlılığının sarsılması maliyyə sistemində zəncirvari reaksiyaya səbəb ola bilər.
Belə bir vəziyyətdə problem təkcə ABŞ iqtisadiyyatı ilə məhdudlaşmaya bilər. Qlobal bank sistemi, beynəlxalq ticarətin maliyyələşdirilməsi və kapital bazarları da ciddi təzyiqlərlə üzləşə bilər.
Dolların statusu təhlükə qarşısında
ABŞ dövlət borcunun birtərəfli qaydada ödənilməməsinin digər mühüm nəticəsi dolların beynəlxalq mövqeyinə təsir göstərə bilər. Dollar hazırda beynəlxalq ehtiyatların, ticarət hesablaşmalarının və maliyyə əməliyyatlarının əsas valyutalarından biridir. Bu statusun arxasında yalnız ABŞ iqtisadiyyatının miqyası deyil, həm də ölkənin maliyyə institutlarına və dövlət borc bazarına olan uzunmüddətli etimad dayanır.
Defolt həmin etimadı ciddi şəkildə sarsıda bilər. Lakin burada mühüm bir məqamı nəzərə almaq lazımdır: dolların rezerv valyuta statusunun bir anda və avtomatik şəkildə yox olması iqtisadi baxımdan qaçılmaz nəticə deyil. Daha real risk onun beynəlxalq maliyyə sistemindəki dominant mövqeyinin tədricən zəifləməsi və investorların alternativ aktivlərə marağının artmasıdır.
Dolların zəifləməsi ABŞ iqtisadiyyatında idxal qiymətlərinin yüksəlməsinə, inflyasiya təzyiqlərinin artmasına və əhalinin real alıcılıq qabiliyyətinin azalmasına səbəb ola bilər.
ABŞ bundan sonra borc ala bilərmi?
Defoltun ən ciddi uzunmüddətli nəticələrindən biri ABŞ hökumətinin gələcəkdə borclanma imkanlarının bahalaşması ola bilər.
İnvestorlar dövlətin əvvəlki öhdəliklərini yerinə yetirmədiyini gördükdə, gələcəkdə ABŞ istiqrazlarına investisiya qoymaq üçün daha yüksək risk primi tələb edə bilərlər. Bu isə dövlət istiqrazlarının gəlirliliyinin və nəticə etibarilə ABŞ hökumətinin borclanma xərclərinin artması deməkdir.
Daha yüksək faiz ödənişləri federal büdcəyə əlavə yük gətirər. Büdcənin əhəmiyyətli hissəsinin borca xidmət xərclərinə yönəlməsi isə sosial proqramlar, infrastruktur, müdafiə və digər dövlət xərcləri üçün maliyyə imkanlarını məhdudlaşdıra bilər.
Beləliklə, defolt qısamüddətli maliyyə problemini həll etmək əvəzinə, ABŞ üçün daha yüksək borclanma xərcləri ilə müşayiət olunan uzunmüddətli maliyyə probleminə çevrilə bilər.
İqtisadi məktəblər borca necə yanaşır?
Dövlət borcunun idarə olunması məsələsində iqtisadi nəzəriyyədə müxtəlif yanaşmalar mövcuddur. Klassik və neoklassik iqtisadi məktəblər yüksək dövlət borcunun gələcək nəsillər üçün maliyyə yükü yarada biləcəyini vurğulayır. Bu yanaşmaya görə borcun davamlılığı üçün büdcə xərclərinin səmərəli idarə olunması, fiskal intizamın gücləndirilməsi, zəruri hallarda vergilərin artırılması və iqtisadi artımın dəstəklənməsi vacibdir.
Müasir Pul Nəzəriyyəsi – MMT isə öz milli valyutasını emissiya edən dövlətin fərdi və ya şirkət kimi texniki mənada müflis ola bilməyəcəyini irəli sürür. Lakin bu, dövlətin limitsiz şəkildə pul emissiyası həyata keçirə biləcəyi anlamına gəlmir. Əsas məhdudiyyət inflyasiyadır.
Başqa sözlə, dövlət borcunun idarə edilməsində əsas problem təkcə borcun nominal məbləği deyil. Borcun iqtisadiyyata, inflyasiyaya, faiz dərəcələrinə və dövlət büdcəsinə təsiri də nəzərə alınmalıdır.
Borcu necə azaltmaq olar?
İqtisadi baxımdan ABŞ kimi böyük iqtisadiyyat üçün borcun birdəfəlik bağlanması əsas və real mexanizm hesab edilmir. Daha çox istifadə olunan yanaşma borcun idarə olunması və onun iqtisadi artıma nisbətdə nəzarətdə saxlanılmasıdır.
Əgər iqtisadiyyatın nominal artım tempi borcun artım tempindən yüksək olarsa, dövlət borcunun ÜDM-ə nisbəti zaman keçdikcə azala bilər. Digər tərəfdən, müəyyən səviyyədə inflyasiya borcun real yükünün azalmasına kömək edə bilər. Lakin həddindən artıq inflyasiya investorların etimadını sarsıda və iqtisadi sabitliyi poza bilər.
Bu səbəbdən borcun idarə edilməsində əsas məsələ hansısa bir anda borcu “silmək” deyil, onun iqtisadiyyat üçün dayanıqlı səviyyədə saxlanılmasıdır.
40 trilyon dollarlıq borcun sonu nə ola bilər?
ABŞ-ın dövlət borcunun artması, şübhəsiz ki, ölkənin qarşısında ciddi fiskal çağırışlar yaradır. Lakin bu problemin həlli üçün birtərəfli defolt ən riskli variantlardan biri hesab olunur.
ABŞ iqtisadiyyatının böyüklüyü, dolların beynəlxalq maliyyə sistemindəki rolu və Xəzinə istiqrazlarının qlobal maliyyə bazarlarındakı əhəmiyyəti nəzərə alındıqda, dövlət borcunun ödənilməsindən imtina yalnız Vaşinqtonun daxili problemi olmayacaq. Belə addım qlobal kapital bazarlarında etimad böhranına, maliyyə aktivlərinin kəskin yenidən qiymətləndirilməsinə, kredit şərtlərinin sərtləşməsinə və dünya iqtisadiyyatında ciddi tənəzzül risklərinin artmasına səbəb ola bilər.
Ona görə də ABŞ-ın qarşısında duran əsas məsələ 40 trilyon dollarlıq borcu birdəfəlik ödəmək deyil. Əsas məsələ bu borcun davamlı və idarəolunan şəkildə maliyyələşdirilməsi, iqtisadi artımın sürətləndirilməsi və büdcə kəsirinin uzunmüddətli perspektivdə nəzarət altında saxlanılmasıdır.
Beləliklə, dövlət borcunun həcmi nə qədər böyük olsa da, onun ödənilməsindən birtərəfli imtina iqtisadi problemin həlli deyil. Əksinə, belə bir qərar ABŞ-ın öz maliyyə sisteminə və dolların beynəlxalq mövqeyinə ciddi zərbə vurmaqla yanaşı, qlobal maliyyə arxitekturasının əsas sütunlarından birini də sarsıda bilər. Bu səbəbdən 40 trilyon dollarlıq borc məsələsinin cavabı “borcu silmək” deyil, borcun idarə olunmasını iqtisadi artım və fiskal dayanıqlılıqla uzlaşdırmaqdır.
Hazırladı:
S.ELAY
XQ
 Bu mövzuda digər xəbərlər:
 Baxış sayı:133

 Bu xəbər 30 Avqust 2026 00:23 mənbədən arxivləşdirilmişdir
 Günün ən çox oxunanları