

 Daxil ol

 Online Xəbərlər
 Xəbərlər
 Hava
 Maqnit qasırğaları
 Namaz təqvimi
 Kalori kalkulyatoru
 Qiymətli metallar
 Valyuta konvertoru
 Kredit Kalkulyatoru
 Kriptovalyuta
 Bürclər
 Sual - Cavab
 İnternet sürətini yoxla
 Neftin Qiyməti
 Azərbaycan Radiosu
 Azərbaycan televiziyası
 Haqqımızda


 TDSMedia © 2026 Bütün hüquqlar qorunur
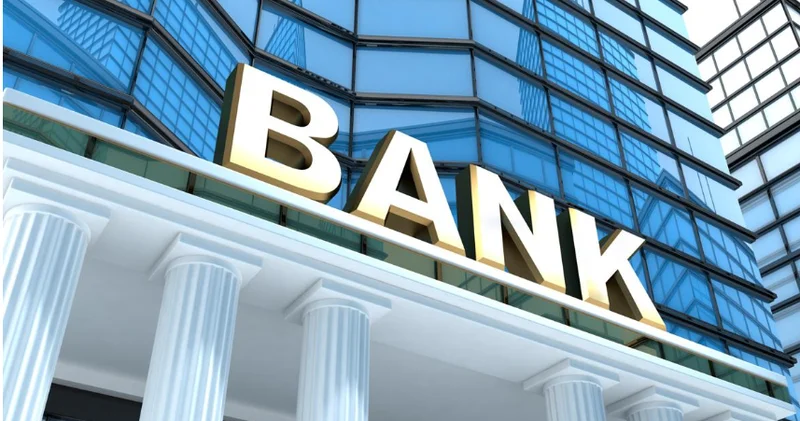
Bank sektorunda qazanc artımı ilə müştəri maraqları arasındakı fərq Ekspert açıqladı
Banco.az saytından alınan məlumata görə, Icma.az bildirir.
Müəllif: Şəbnəm İbrahimxəlilova,Banco.az
Bank sektorunda mənfəət göstəriciləri maliyyə sisteminin vəziyyətini qiymətləndirmək üçün əsas meyarlardan biri hesab olunur. Bankların gəlirlərinin artması onların maliyyə imkanlarını genişləndirsə də, bu artımın müştərilərin gündəlik bank xidmətlərində nə dərəcədə hiss olunduğu sual doğurur. Bankların daha çox mənfəət əldə etməsi kredit faizlərinin aşağı düşməsinə, xidmət haqlarının azalmasına və əmanətçilərə daha əlverişli şərtlərin təklif edilməsinə səbəb olurmu?
Bankların mənfəətinin artması onların müştərilərə təqdim etdiyi xidmətlərin şərtlərinə necə təsir etməlidir? Bu artım kredit faizlərinin azalması və əmanət gəlirlərinin yüksəlməsi ilə nəticələnə bilərmi?
Bank eksperti Asif İbrahimov Banco.az-a bildirir ki, bank sektorunda mənfəətin artması maliyyə sisteminin dayanıqlılığı və bankların maliyyə imkanlarının genişlənməsi baxımından müsbət göstəricidir.
“Bankların mənfəət əldə etməsi onların kapital bazasını gücləndirməyə, kredit portfelini genişləndirməyə, texnoloji yeniliklərə investisiya qoymağa və riskləri daha yaxşı idarə etməyə imkan verir. Lakin bank sektorunun inkişafı qiymətləndirilərkən bu maliyyə nəticələrinin müştərilərə və real iqtisadiyyata təsiri də nəzərə alınmalıdır.
Mən hesab edirəm ki, Mərkəzi Bankın 2022-ci ildən sonrakı fəaliyyətini ümumilikdə qənaətbəxş qiymətləndirmək olar. Xüsusilə makroiqtisadi və maliyyə sabitliyinin qorunması, pul siyasəti alətlərindən istifadə, bank sektorunun tənzimlənməsi və maliyyə sisteminin dayanıqlılığının təmin edilməsi istiqamətində həyata keçirilən tədbirlər əhəmiyyətlidir. Bu dövrdə Mərkəzi Bankın qarşısında mürəkkəb qlobal iqtisadi şəraitdə qiymət və maliyyə sabitliyinin qorunması kimi mühüm vəzifələr dayanıb.
Bununla yanaşı, növbəti mərhələdə Mərkəzi Bankın fəaliyyətinin qiymətləndirilməsində bank xidmətlərinin əhali və biznes üçün əlçatanlığı, kredit faizlərinin dinamikası, əmanətlərin gəlirliliyi və bank sektorunda rəqabətin gücləndirilməsi məsələləri daha çox diqqət mərkəzində olmalıdır.
Bankların mənfəətinin artması avtomatik olaraq kredit faizlərinin aşağı düşməsi və ya əmanət faizlərinin yüksəlməsi demək deyil. Bankların gəlirliliyinə kreditlərdən əldə olunan faizlər, komissiya haqları, maliyyə əməliyyatları, cəlb edilmiş resursların dəyəri, əməliyyat xərcləri və kredit riskləri təsir göstərir”.
O deyir ki, kredit faizlərinin aşağı düşməsi üçün bankların resurslarının ucuzlaşması, problemli kreditlərin azalması və banklar arasında rəqabətin güclənməsi vacibdir: “Bankların maliyyə imkanları genişləndikcə kredit məhsullarının şərtlərini yaxşılaşdırmaq potensialı da artır. Xüsusilə kiçik və orta biznesin maliyyələşdirilməsi üçün daha əlverişli kredit şərtlərinin formalaşdırılması iqtisadi aktivliyə müsbət təsir göstərə bilər.
Əmanətçilərlə bağlı məsələdə də oxşar yanaşma mövcuddur. Bankların maliyyə vəziyyətinin yaxşılaşması onlara daha rəqabətli əmanət faizləri təklif etmək imkanı verə bilər. Lakin bu qərar bankın likvidlik ehtiyaclarından, maliyyə resurslarının dəyərindən və bazardakı rəqabət şəraitindən asılıdır.
Digər mühüm məsələ bank xidmətlərinin komissiya haqlarıdır. Rəqəmsallaşma və avtomatlaşdırma bankların əməliyyat xərclərini azaldır. Bu qənaətin bir hissəsinin müştərilərə daha münasib xidmət haqları, əlçatan ödəniş xidmətləri və əlavə güzəştlər formasında təqdim olunması mümkündür.
Mən hesab edirəm ki, bank sektorunda əsas diqqət artıq maliyyə göstəricilərinin yaxşılaşması ilə yanaşı, bu yaxşılaşmanın iqtisadiyyatın digər iştirakçılarına ötürülməsinə yönəlməlidir. Bankların mənfəətliliyi artdığı halda biznes subyektlərinin kredit resurslarına çıxış imkanları, əhalinin əmanətlərdən əldə etdiyi real gəlir və gündəlik bank əməliyyatlarının əlçatanlığı da paralel şəkildə inkişaf etməlidir”.
“Burada Mərkəzi Bankın tənzimləyici və nəzarətedici rolu xüsusi əhəmiyyət daşıyır. Sağlam rəqabət mühitinin yaradılması, bank xidmətlərinin şəffaflığının artırılması, kredit və əmanət bazarında rəqabət mexanizmlərinin gücləndirilməsi növbəti mərhələnin əsas istiqamətləri olmalıdır.
Mənim qənaətimə görə, 2022-ci ildən sonrakı dövrdə Mərkəzi Bankın fəaliyyəti ümumilikdə qənaətbəxş qiymətləndirilə bilər. İndi əsas prioritet maliyyə sabitliyinin qorunması ilə yanaşı, bank sektorunun əldə etdiyi iqtisadi nəticələrin müştərilərin gündəlik həyatında da hiss olunmasına nail olmaqdır. Bankların uğuru yalnız mənfəət göstəriciləri ilə deyil, iqtisadiyyata verdiyi maliyyə dəstəyi, biznesin inkişafına yaratdığı imkanlar və əhalinin maliyyə xidmətlərindən hansı şərtlərlə istifadə etməsi ilə də” – deyə ekspert əlavə edib.
 Bu mövzuda digər xəbərlər:
 Baxış sayı:93

 Bu xəbər 20 Noyabr 2026 14:59 mənbədən arxivləşdirilmişdir
 Günün ən çox oxunanları