

 Daxil ol

 Online Xəbərlər
 Xəbərlər
 Hava
 Maqnit qasırğaları
 Namaz təqvimi
 Kalori kalkulyatoru
 Qiymətli metallar
 Valyuta konvertoru
 Kredit Kalkulyatoru
 Kriptovalyuta
 Bürclər
 Sual - Cavab
 İnternet sürətini yoxla
 Neftin Qiyməti
 Azərbaycan Radiosu
 Azərbaycan televiziyası
 Haqqımızda


 TDSMedia © 2026 Bütün hüquqlar qorunur
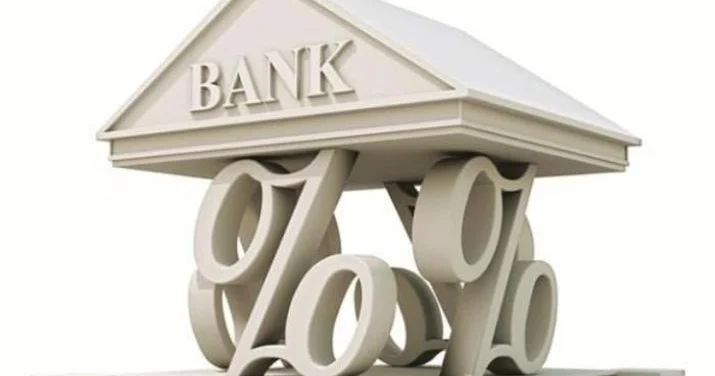
Bank sektoru üçün həyəcan siqnalı...
Icma.az xəbər verir, Yeniazerbaycan saytına əsaslanaraq.
Problemli kreditlərin həcmi 720 milyon manatı ötüb
Azərbaycanda bankların kredit portfeli 2026-cı ilin iyulunda artımını davam etdirərək 32 milyard manatı ötüb. Portfelin 54 faizi və ya 17 milyard 330 milyon manatı biznes kreditlərinin payına düşüb. İstehlak kreditləri 10 milyard 36,8 milyon manat olmaqla ümumi portfelin 31,3 faizini, ipoteka kreditləri isə 4 milyard 725,5 milyon manat olmaqla 14,7 faizini təşkil edib. Mərkəzi Bankın (MB) 2026-cı ilin iyul ayı üzrə statistik bülletenində qeyd edilir ki, istehlak kreditləri iyulda daha sürətli artıb, aylıq artım 119,5 milyon manat olub.
Bankların kredit göstəricilərindən aydın olur ki, əhalinin şəxsi məqsədləri üçün bank təşkilatlarından götürdükləri vəsaitlərin həcmi dayanmadan çoxalır. Bu isə dolayısı ilə kredit borclanmalarının artması və problemli kredit portfelinin yüksəlməsinə səbəb olur. Bu səbəbdən ötən 7 ay ərzində vaxtı keçmiş, yəni problemli kreditlərin məbləği 723 milyon manat təşkil edib. Bu, son bir ayda 0,5 faiz artım deməkdir. Ümumilikdə, ölkədə problemli kreditlərin məbləği yanvar ayı ilə müqayisədə 37,85 faiz, ötən ilin iyul ayı ilə müqayisədə isə 36,6 faiz artıb. Yəni, banklar son bir ildə daha çox kredit verib, ancaq nəzərdə tutulan qrafik və cədvəl üzrə kreditlərin geri alınması azalıb.
Yüksək faiz dərəcələri borcun qaytarılmasını çətinləşdirir
Ümumilikdə, problemli kreditlərin həm aylıq, həm ilin əvvəlindən, həm də illik artım tempinin ümumi kredit portfelinin genişlənməsini əhəmiyyətli dərəcədə üstələməsi gecikmələrin kreditləşmədən daha sürətlə artdığını göstərir. Mövcud təhlillər onu göstərir ki, banklar vətəndaşların şəxsi istehlakı üçün müraciətlərin artmasını nəzərə alaraq bu sahəyə kreditlərin məbləğini artırır, ancaq ödəmə imkanlarını ciddi şəkildə araşdırmır. İstehlak kreditlərinin faizlərinin yüksək olması vətəndaşların əsas borc və faizlərlə birlikdə cəmi kredit öhdəliklərini yerinə yetirməkdə çətinliklərlə üzləşməsinə səbəb olur. İstehlak bazarında qiymətlərin artması, əmək bazarında qeyri-sabitlik, qeyri-formal məşğulluğun davam etməsi kredit ödəniş intizamını zəiflədən əsas amillərdir. Belə ki, qeyri-rəsmi gəlirlər fonunda banklar müştərilərlə razılaşır, ancaq bu, gələcək risklərin düzgün qiymətləndirilməsini çətinləşdirir. Bankların yüksək faiz dərəcələri - istehlak kreditləri üzrə illik faiz 18-24 faiz diapazonunu təyin edir, yüksək faiz qarşılığında xərclərin ümumi borca mənfi təsirlərini nəzərə almaq istəmir.
Risklərin artması bəzi bankların bağlanmasına səbəb ola bilər
Nəticədə, istehlak kreditləri böyük bir problem yaradır. Doğrudur, artım sürəti böhranlı həddə çatmasa və ümumi kredit portfelinin 2-3 faiz nisbətində olsa da, ancaq vəziyyət ürəkaçan sayıla bilməz. Çünki son illərdə kredit portfelinin strukturunda problemli hissə azalmaq əvəzinə, daim yüksəlir.
Ən narahatlıq doğuran məqam problemli kreditlərin bu templə artmasının davam etməsi halında banklar üçün ciddi çətinliklərin yaranması və həmin borcların alınmasının risk altına düşməsi ilə bağlıdır. Yəni, həmin pulların alınması mümkün olmadığı halda dövlətin maliyyə sisteminə zərərlər dəyə bilər. Banklar problemli kreditin qanuni yollarla geri qaytarılması üçün məhkəmələrə müraciət edərək cüzi də olsa vəsaitin geri qaytarılmasına nail ola bilir. Ancaq bu, yorucu və əksər hallarda ödənişlərin illərlə yubanması da bankların maliyyə sıxıntısını həll edə bilmir.
Problemli kreditlərin bankların likvidliyinə, dayanıqlılığına, dinamikliyinə mənfi təsir göstərməsi də istisna deyil. Bu isə hazırda likvidlik təhlükəsi ilə üzləşməkdə olan bəzi kommersiya banklarının bağlanmasına gətirib çıxara bilər. Digər banklar üçün artan risklərin fonunda isə kredit faizlərinin bahalaşması, maliyyə intizamının pozulması da gözləniləndir.
Onu da qeyd edək ki, problemli kreditlərin artımında BOKT-ların da rolu var. İstehlak kreditlərinin böyük həcmi məhz BOKT-ların üzərinə düşür. Bu qurumlar riskləri təhlil etmədən insanlara istehlak kreditlərinin verilməsində fəallıq edir. Bu isə mövcud vəziyyətin yaranmasına gətirib çıxarır.
İstehlak yox, biznes kreditlərinin həcmi artırılmalıdır
Mövcud problemin həlli yollarından biri bankların istehlak kreditlərinin həcmini azaltması, daha çox biznes kreditlərinə üstünlük verməsidir. Eləcə də faiz dərəcələrinin aşağı salınması üçün əlavə bazar mexanizmlərinin tətbiqinə ehtiyac var. Bunun üçün, banklararası rəqabətin gücləndirilməsi, kapital bazarlarının inkişaf etdirilməsi, ipoteka və istehlak kreditləri üçün təminat mexanizmlərinin genişləndirilməsi vacibdir.
Mövzunu şərh edən iqtisadçı Vüqar Bayramov bildirib ki, vaxtı keçmiş kreditlərin həcminin artmasnın səbəblərindən birinin bəzi bankların borcalanların real ödəmə qabiliyyətini yetərincə nəzərə almamasıdır. Bir sıra hallarda banklar kreditə müraciət edən şəxsin ödəmə qabiliyyətini yoxlamadan kredit verirlər. Eyni zamanda, əvvəlki dövrlərdə plastik kartlar üzrə kredit xətlərinin, xüsusilə əsaslandırılmamış kredit limitlərinin açılması da vaxtı keçmiş kreditlərin həcminin artmasına səbəb olub.
İqtisadçı hesab edir ki, problemli kreditlərin artmasının qarşısını almaq üçün Mərkəzi Bank tənzimləyici tədbirləri genişləndirməlidir. Xüsusilə vaxtı keçmiş kreditlərin payı yüksək olan banklarla fərdi şəkildə işlənməsinə ehtiyac var.
E.CƏFƏRLİ
 Bu mövzuda digər xəbərlər:
 Baxış sayı:152

 Bu xəbər 28 Avqust 2026 11:54 mənbədən arxivləşdirilmişdir
 Günün ən çox oxunanları