

 Daxil ol

 Online Xəbərlər
 Xəbərlər
 Hava
 Maqnit qasırğaları
 Namaz təqvimi
 Kalori kalkulyatoru
 Qiymətli metallar
 Valyuta konvertoru
 Kredit Kalkulyatoru
 Kriptovalyuta
 Bürclər
 Sual - Cavab
 İnternet sürətini yoxla
 Neftin Qiyməti
 Azərbaycan Radiosu
 Azərbaycan televiziyası
 Haqqımızda
 Əlaqə


 TDSMedia © 2026 Bütün hüquqlar qorunur
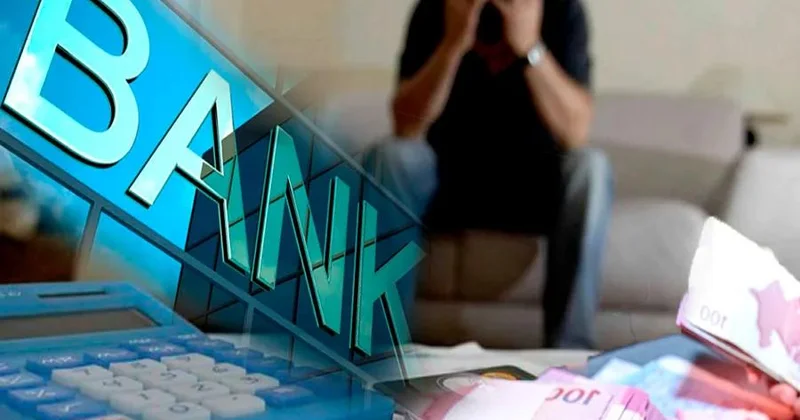
Gündəlik kreditlərdə gecikməyə yeni yanaşma
525.az saytından alınan məlumatlara görə, Icma.az xəbər verir.
Oktyabrın 10-dan etibarən gündəlik kreditlər üzrə gecikmələrlə bağlı yeni dəyişiklik qüvvəyə minib. Azərbaycan Mərkəzi Bankının (AMB) qərarına əsasən, bu kreditlər üzrə 90 gündən çox gecikmə borcalanın maliyyə çətinliyinin müəyyən edilməsində tətbiq olunan 20 faizlik meyarla qiymətləndirilməyəcək.
Mövcud qanunvericiliyə görə, borcalanın maliyyə çətinliyinin müəyyən edilməsi zamanı əsas meyarlardan biri onun kredit öhdəliklərini vaxtında yerinə yetirməməsidir. Belə ki, kredit bürolarının məlumatları əsasında borcalanın ümumi öhdəliklərinin ən azı 20 faizinin 90 gündən çox gecikdirilməsi maliyyə çətinliyinin göstəricilərindən biri hesab olunur. Lakin yeni qərara əsasən, bu meyar gündəlik kreditlərə şamil edilməyəcək. Başqa sözlə, gündəlik kreditlər üzrə öhdəliklərin 90 gündən çox gecikdirilməsi borcalanın ümumi öhdəliklərinin ən azı 20 faizinin gecikdirilməsi ilə bağlı qeyd olunan konkret meyar əsasında qiymətləndirilməyəcək. Belə ki, borcalanın maliyyə çətinliyinin yaranması dedikdə, borcalanın pul axınlarının mövcud müqavilə şərtlərinə əsasən öhdəliklərini yerinə yetirmək üçün adekvat olmaması, kredit bürolarının məlumatları əsasında borcalanın öhdəliklərinin ümumi məbləğinin ən azı 20 (iyirmi) faizinin 90 (doxsan) gündən (gündəlik kreditlər istisna olmaqla) çox gecikdirilməsi və ya belə halların baş verməsi ehtimalı və s. nəzərdə tutulur.
Ekspertlərin fikrincə, bu addım kiçik biznesin maliyyələşməsini dəstəkləmək və kredit bazarında süni şəkildə pisləşdirilən risk göstəricilərini reallığa uyğunlaşdırmaq məqsədi daşıyır. Dəyişiklik gecikməyə görə cərimələrin ləğvi demək olmasa da, kredit sistemindəki inzibati təzyiqi azaldır. Maliyyə çətinliyi meyarlarının fərdi yanaşma ilə tətbiq edilməsi borcunu ödəyə bilməyən şəxslərə bankla razılaşaraq ödəniş qrafikini tənzimləmək üçün daha elastik şərait yaradır.
İqtisadçı ekspert Xalid Kərimli bildirir ki, "Bank olmayan kredit təşkilatlarında kredit risklərinin idarə edilməsi Qaydası"nın tələbləri nəzərə alınmaqla, kreditin əsas məbləği üzrə qalıq borcun 20 faizinin ödənilməsi şərti ilə kredit yalnız bir dəfə və maksimum 45 gün müddətinə restrukturizasiya oluna bilər. Bu zaman gecikmə faizləri və ya dəbbə pulu tətbiq edilmir. Beləliklə, dəyişikliklər borc çətinliyi yaşayan şəxslər üçün müəyyən mexanizmlər yaratsa da, vətəndaşların konkret hansı güzəştdən yararlana bilməsi kreditin növündən, müqavilə şərtlərindən və qüvvədə olan qaydaların tələblərindən asılı olacaq.
Ekspertin sözlərinə görə, bank olmayan kredit təşkilatları (BOKT) üçün müəyyənləşdirilən yeni qaydalar əsasən gündəlik kreditlərin tənzimlənməsinə yönəlib: "Bu kreditlər, adətən, qısamüddətli və kiçik məbləğli olur, faiz dərəcələri isə nisbətən yüksəkdir. Belə kreditlərin ümidsiz kreditə çevrilməsi üçün cəmi bir günlük gecikmə kifayət edir. Əvvəlki yanaşmaya görə, vətəndaşın kredit öhdəliklərinin 20 faizinin 90 gündən çox gecikməsi onun maliyyə vəziyyətinin pisləşməsinə işarə edirdi. Lakin yeni hesablamalarda bu meyar nəzərə alınmayacaq. Yeni qaydalara görə, vətəndaş gündəlik kredit üzrə borc məbləğinin 20 faizini ödəməyə hazır olduqda, ona borcun restrukturizasiyası üçün 45 gün vaxt verilir. Bu müddət ərzində gecikmə cərimələri və cərimə faizləri hesablanmır. Beləliklə, vətəndaş əsas faizləri ödəməklə borcunu qaytarmaq üçün əlavə imkan əldə edir və gecikmə səbəbindən yaranan əlavə cərimələrlə üzləşmir".
İqtisadçı bildirib ki, qaydalarda borc və gəlirlə bağlı məhdudiyyətlər də nəzərdə tutulur: "Belə ki, BOKT-ların gündəlik kreditlər üzrə əldə edə biləcəyi gəlirə verilən borcun iki misli həcmində limit tətbiq olunur. Məsələn, vətəndaşa 500 manat kredit verildikdə, təşkilatın həmin kredit üzrə geri ala biləcəyi maksimum məbləğ 1000 manat təşkil edir. Eyni zamanda, komissiya və faizlərə də müəyyən məhdudiyyətlər qoyulur ki, vətəndaşın üzərinə həddindən artıq maliyyə yükü düşməsin. Ümumilikdə, yeni qaydalar gündəlik kreditlərdən istifadə zamanı vətəndaşların üzləşdiyi çətinliklərin azaldılmasına və borc yükünün məhdudlaşdırılmasına xidmət edir. BOKT-lar üçün müxtəlif komissiya və xidmət haqları əvəzinə kredit üzrə vahid maksimal gəlir həddinin müəyyənləşdirilməsi nəzərdə tutulur. Bu yanaşma təşkilatların əlavə gəlirləri müxtəlif adlar altında təqdim edərək vətəndaşların maliyyə yükünü artırmasının qarşısını almağa və kredit şərtlərində şəffaflığı təmin etməyə yönəlib".
Bank-maliyyə məsələləri üzrə ekspert Əkrəm Həsənovun sözlərinə görə, burada söhbət kreditlərin gecikmə göstəricisinə görə bank olmayan kredit təşkilatlarında sözügedən qaydanın tətbiqindən gedir. Gecikmə müddəti və təminatdan asılı olaraq, kreditlər qənaətbəxş, nəzarət altında olan, qeyri-qənaətbəxş, təhlükəli və ümidsiz kreditlər kimi təsnif edilir. Bu təsnifat ehtiyat normasını müəyyən etmək üçün lazımdır. Yəni təsnifatda kreditin gecikmə göstəricisi pisləşdikcə, onun üçün yaradılmalı ehtiyat artır. Bank olmayan kredit təşkilatı ehtiyat saxlamalıdır.
Ekspert qeyd edib ki, gündəlik kreditlər üzrə 90 gündən çox gecikmə artıq qeyri-qənaətbəxş kreditlərə aiddir: "Belə olduqda bank olmayan kredit təşkilatları gecikən məbləğin 25 faizi miqdarında özündə ehtiyat saxlamalıdır. Kredit iki dəfədən daha artıq restrukturizasiya olunursa, qeyri-qənaətbəxş aktiv kimi, mövcud kateqoriyadan bir pillə aşağı kateqoriyada rəsmiləşdiriləcək. Bunlar qısamüddətli kreditlərə deyil, uzunmüddətli kreditlərə aiddir. Dəyişiklik bundan ibarətdir. Bu məsələlərin isə müştəriyə heç bir isti-soyuğu yoxdur. Belədə onun vəziyyəti nə yaxşılaşır, nə də pisləşir. Həmin məhdudiyyət sadəcə bank olmayan kredit təşkilatları üçündür".
Sevinc QARAYEVA
 Baxış sayı:142

 Bu xəbər 16 Oktyabr 2026 16:01 mənbədən arxivləşdirilmişdir
 Günün ən çox oxunanları