

 Daxil ol

 Online Xəbərlər
 Xəbərlər
 Hava
 Maqnit qasırğaları
 Namaz təqvimi
 Kalori kalkulyatoru
 Qiymətli metallar
 Valyuta konvertoru
 Kredit Kalkulyatoru
 Kriptovalyuta
 Bürclər
 Sual - Cavab
 İnternet sürətini yoxla
 Neftin Qiyməti
 Azərbaycan Radiosu
 Azərbaycan televiziyası
 Haqqımızda


 TDSMedia © 2026 Bütün hüquqlar qorunur
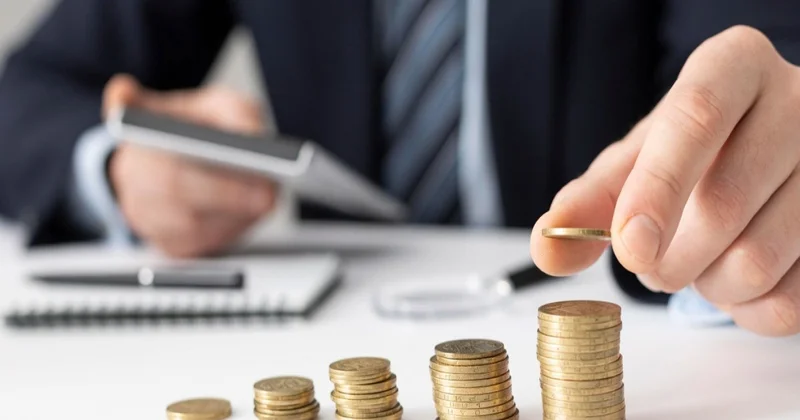
Startaplar üçün yeni vergi güzəştləri olacaq
Icma.az, Apa.az portalına istinadən məlumat verir.
2027-ci il yanvarın 1-dən 10 il müddətinə iştirak payı və ya səhm mikro və kiçik sahibkarlıq subyekti olan “Startap” şəhadətnaməsi və ya texnologiyalar parkının qeydiyyat şəhadətnaməsini almış və digər fəaliyyətlə məşğul olmayan hüquqi şəxsə aid olduqda vergi ödəyicisinin iştirak payının və ya səhmin təqdim edilməsindən əldə olunan gəlirlərinin 100 faizi azı 3 il ərzində gəlir və mənfəət vergisindən azad ediləcək.
APA xəbər verir ki, bu, Milli Məclisin İqtisadi siyasət, sənaye və sahibkarlıq komitəsinin bu gün keçirilən iclasında müzakirəyə çıxarılan Vergi Məcəlləsinə təklif edilən dəyişiklikdə əksini tapıb.
Qüvvədə olan qanuna görə, mikro və ya kiçik sahibkarlıq subyekti olan və fərdi sahibkar kimi fəaliyyət göstərən startapların “Startap” şəhadətnaməsi aldığı tarixdən innovasiya fəaliyyətindən əldə etdikləri gəlir 3 il müddətinə gəlir və mənfəət vergisindən azaddır. Bu müddət 3 ildən 7 ilə qaldırılır.
Gəlir və mənfəət vergisindən azad olma aşağıdakılara da şamil ediləcək:
- “Startap” şəhadətnaməsi və ya sənaye, yaxud texnologiyalar parkının qeydiyyat şəhadətnaməsini almış şəxslərə kraudfandinq platforması vasitəsilə investisiya edən fiziki şəxslərin həmin investisiya nəticəsində əldə etdikləri qiymətli kağızların təqdim edilməsindən əldə olunan gəlirləri – 2027-ci il yanvarın 1-dən 10 il müddətinə;
- Yuxarıda göstərilən (texnologiyalar parkının rezidentləri istisna olmaqla) iştirak payları (səhmlər) üzrə fiziki şəxslərə ödənilən dividendlər –2027-ci il yanvarın 1-dən 10 il müddətinə;
- royalti hesab edilmədən, “Startap” şəhadətnaməsi və ya texnoparkın qeydiyyat şəhadətnaməsini almış vergi ödəyiciləri tərəfindən bilavasitə öz fəaliyyətlərinin təmin edilməsi məqsədilə Azərbaycan Respublikasında daimi nümayəndəliyi olmayan qeyri-rezident şəxslərdən alınan bulud hesablama, infrastruktur, platforma və proqram təminatı xidmətləri üzrə, habelə tətbiqi proqramlaşdırma interfeysi xidmətləri üzrə qeyri-rezident şəxslərə edilən ödənişlər – 2027-ci il yanvarın 1-dən 20 il müddətinə. Alınan xidmətlər vergi ödəyicisi tərəfindən digər şəxslərə təkrar təqdim edildiyi halda bu maddədə nəzərdə tutulan azadolma tətbiq edilmir;
- vençur kapitalı fondları tərəfindən “Startap” şəhadətnaməsini, sənaye, yaxud texnologiyalar parkının qeydiyyat şəhadətnaməsini almış mikro və kiçik sahibkarlıq subyektlərinə investisiyadan əldə edilən mənfəət üzrə həmin fondların iştirakçılarına (səhmdarlarına, payçılarına) ödənilən dividendlər – 2027-ci il yanvarın 1-dən 10 il müddətinə.
Layihəyə əsasən, müəyyən edilmiş akkreditə olunmuş investor tərəfindən “Startap” şəhadətnaməsi və ya sənaye, yaxud texnologiyalar parkının qeydiyyat şəhadətnaməsini almış rezident hüquqi şəxslərin emissiya edilmiş səhmlərinin əldə edilməsi və ya əlavə maya qoyuluşu ilə iştirak paylarının əldə edilməsi üzrə investisiya məbləğləri 2027-ci il yanvarın 1-dən 10 il müddətinə aşağıdakı şərtlər daxilində fərdi sahibkarın vergi tutulan ümumi gəlirindən çıxılacaq:
- fərdi sahibkarın gəlirindən çıxılan məbləği onun müvafiq hesabat ili üzrə vergi tutulan ümumi gəlirinin (xərclər çıxıldıqdan sonra) 50 faizindən çox olmamalıdır;
- investisiya qoyuluşunu həyata keçirən fiziki şəxs investisiya cəlb edən hüquqi şəxsin təsisçiləri (payçıları) və ya icra orqanının rəhbərləri ilə qarşılıqlı surətdə asılı olan şəxs olmamalıdır;
- investisiya qoyuluşunu həyata keçirən fiziki şəxs bu investisiya nəticəsində hüquqi şəxsin nizamnamə kapitalında birbaşa və ya dolayısı ilə 50 faiz və ondan daha çox iştirak payına (səhmə) və ya səsvermə hüququna malik olmamalıdır (bu məhdudiyyət vençur kapitalı fondlarına qoyulan vəsaitə aid edilmir);
- əldə edilmiş iştirak payı (səhm) investisiyanın qoyulduğu tarixdən etibarən azı 3 il müddətində fasiləsiz olaraq fiziki şəxsin mülkiyyətində saxlanılmalıdır;
- investisiya qoyulan müəssisə hesabat ili bitdikdən sonra 1 ay müddətində alınmış vəsaitin təyinatı üzrə xərcləndiyini təsdiq edən sənədləri (alqı-satqı müqavilələri, təhvil-təslim aktları, ödəniş tapşırıqları, ödəniş xidməti təchizatçılarının çıxarışları və s.) investisiyanı yatıran şəxsə təqdim etməlidir. Bu maddə üzrə fiziki şəxsin vergi tutulan gəlirdən çıxılan məbləği investisiyanı əldə edən şəxsin həmin investisiya məbləğini xərclədiyi hissədə həyata keçirilir;
- sənaye parklarında innovasiya və texnoloji yeniliklər üzrə qoyulacaq investisiyalarla bağlı müvafiq icra hakimiyyəti orqanının müəyyən etdiyi orqan (qurum) tərəfindən müvafiq təsdiqedici sənəd təqdim edilir.
Layihəyə görə, vergi ödəyiciləri tərəfindən innovasiya məhsulunun hazırlanması çərçivəsində bilavasitə aparılan, habelə “Startap” şəhadətnaməsi almış şəxslərə, sənaye və texnologiyalar parkının rezidentlərinə və ali təhsil və elmi-tədqiqat müəssisələrinə sifariş edilən elmi-tədqiqat, layihə-axtarış və təcrübə-konstruktor işlərinə nağdsız qaydada çəkilən əməliyyat xərcləri (əsas vəsaitlərin və qeyri-maddi aktivlərin alınması istisna olmaqla) 2027-ci il yanvarın 1-dən 10 il müddətinə 2,5 əmsal tətbiq edilməklə həmin hesabat ili üzrə vergi ödəyicisinin vergi tutulan gəlirindən çıxılacaq. Sifarişçi ilə elmi-tədqiqat, layihə-axtarış və təcrübə-konstruktor işlərini icra edən şəxsin qarşılıqlı surətdə asılı olan şəxslər olduğu hallarda, həmin şəxslər arasında həyata keçirilən əməliyyatlara bu maddədə nəzərdə tutulan 2,5 əmsal tətbiq edilməyəcək. Bu maddədə nəzərdə tutulan xərclərin dairəsi və istiqamətləri, habelə texnoloji və sənaye uğursuzluqların nəticəsinin təsdiqi proseduru və qaydası müvafiq icra hakimiyyəti orqanının müəyyən etdiyi orqan (qurum) tərəfindən təsdiq ediləcək.
Royalti hesab edilmədən, “Startap” şəhadətnaməsi və ya texnoparkın qeydiyyat şəhadətnaməsini almış vergi ödəyiciləri tərəfindən bilavasitə öz fəaliyyətlərinin təmin edilməsi məqsədilə Azərbaycan Respublikasında daimi nümayəndəliyi olmayan qeyri-rezident şəxslərdən alınan bulud hesablama, infrastruktur, platforma və proqram təminatı xidmətləri üzrə, habelə tətbiqi proqramlaşdırma interfeysi xidmətləri 2027-ci il yanvarın 1-dən 20 il müddətinə əlavə dəyər vergisindən (ƏDV) azad olunacaq. Alınan xidmətlər vergi ödəyicisi tərəfindən digər şəxslərə təkrar təqdim edildiyi halda bu maddədə nəzərdə tutulan azadolma tətbiq edilməyəcək.
Qəbul ediləcəyi təqdirdə bu Qanun 2027-ci il yanvarın 1-dən qüvvəyə minəcək.
 Bu mövzuda digər xəbərlər:
 Baxış sayı:75

 Bu xəbər 24 Sentyabr 2026 10:02 mənbədən arxivləşdirilmişdir
 Günün ən çox oxunanları