

 Daxil ol

 Online Xəbərlər
 Xəbərlər
 Hava
 Maqnit qasırğaları
 Namaz təqvimi
 Kalori kalkulyatoru
 Qiymətli metallar
 Valyuta konvertoru
 Kredit Kalkulyatoru
 Kriptovalyuta
 Bürclər
 Sual - Cavab
 İnternet sürətini yoxla
 Neftin Qiyməti
 Azərbaycan Radiosu
 Azərbaycan televiziyası
 Haqqımızda
 Əlaqə


 TDSMedia © 2026 Bütün hüquqlar qorunur
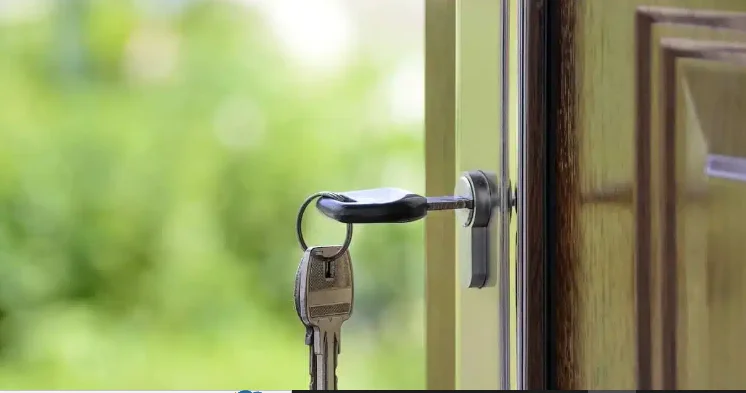
271 min manatlıq mənzili kim ala bilər?
Icma.az, Azpost portalına istinadən məlumat verir.
Bakıda mənzil qiymətləri artdıqca ev almaq istəyənlər üçün əsas problem artıq təkcə “mənzil tapmaq” deyil.
Əsas sual budur: orta gəlirli ailə bu qiymətlərə necə çata bilər?
Sentyabr ayının göstəricilərinə görə, Bakıda yeni tikililərdə median mənzil qiyməti 271 min manat, median mənzil sahəsi isə 95 kvadratmetrdir. Bir kvadratmetr üçün median qiymət 2 850 manat təşkil edir.
Bu rəqəmi ailə büdcəsi ilə müqayisə etdikdə mənzilin qiymətinin gəlirlə müqayisədə nə qədər böyük olduğu daha aydın görünür.
271 min manatlıq ev üçün ilk ödəniş nə qədərdir?
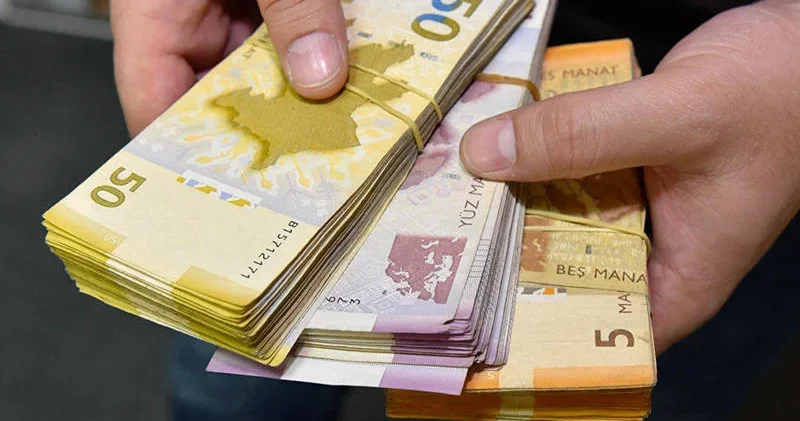
Tutaq ki, alıcı 271 min manatlıq mənzil seçib. Əgər ilkin ödəniş 20 faiz olarsa, alıcı əvvəlcədən 54 200 manat ödəməlidir. Qalan 216 800 manat isə maliyyələşdirilməlidir. İlkin ödəniş 30 faiz olarsa, məbləğ 81 300 manat, 40 faiz olarsa isə 108 400 manat təşkil edir. Yəni qiymət 271 min manat olsa da, mənzil almaq istəyən ailənin qarşısında ilk maneə aylıq ödənişdən əvvəl yaranır: on minlərlə manatlıq ilkin kapital toplamaq lazımdır.
Bu səbəbdən bazarda mənzil ala bilən ailələrin gəlir səviyyəsi ilə yanaşı, əvvəlcədən yığılmış vəsaitinin olub-olmaması da böyük əhəmiyyət daşıyır.
Orta maaşla mənzil almaq nə qədər çətindir?
2026-cı ilin yanvar-iyul aylarında Azərbaycanda orta aylıq nominal əməkhaqqı 1 176,7 manat olub. Bu rəqəmi 271 min manatlıq mənzilin qiyməti ilə sadə şəkildə müqayisə etsək, mənzilin dəyəri təxminən 230 aylıq orta əməkhaqqına, yəni 19 ildən çox maaşa bərabərdir. Əlbəttə, bu, real mənzil alma hesabı deyil. Çünki heç bir ailə bütün maaşını mənzilə sərf edə bilməz. Ərzaq, kommunal xidmətlər, nəqliyyat, uşaqların xərcləri və digər gündəlik ödənişlər də var.
Amma bu sadə müqayisə bir məqamı göstərir: Bakıda mənzil qiyməti ilə orta əməkhaqqı arasında ciddi fərq yaranıb. Üstəlik, yeni tikililərdə illik qiymət artımı 14 faizdən çox olduğu halda, orta əməkhaqqının artımı bunun təxminən yarısı qədərdir.
Bəs ailə gəliri 2 500 manatdırsa?
Mənzil bazarında təkcə fərdi maaşa baxmaq düzgün deyil. Çünki mənzil alanların əhəmiyyətli hissəsi ailə gəlirlərindən istifadə edir. Məsələn, ər və arvadın birlikdə aylıq gəliri 2 500 manatdırsa, ailə nəzəri olaraq daha böyük maliyyə imkanına malikdir. Amma bu gəlirin hamısını kredit ödənişinə yönəltmək mümkün deyil. Ailə üçün təhlükəsiz büdcə hesablamasında kommunal, ərzaq, nəqliyyat, təhsil və digər xərclər də nəzərə alınmalıdır. Bu səbəbdən mənzil bazarında “ailənin gəliri neçə manatdır?” sualı qədər “ayda nə qədər sərbəst vəsaiti qalır?” sualı da vacibdir.
Mənzil almaq istəyənlərin davranışı dəyişir
Qiymət yüksəldikcə alıcının seçimi də dəyişir.
Əvvəllər 90–100 kvadratmetr mənzil axtaran ailə daha kiçik sahəyə üstünlük verə bilər. Bakı daxilində bahalı ərazilər əvəzinə Xırdalan, Masazır, Hövsan, Binəqədi və digər ərazilərə maraq arta bilər.
Digər seçim isə köhnə tikilidir.
Yeni tikilidə kvadratmetr daha baha olduqda alıcı eyni büdcə ilə daha böyük sahəli köhnə mənzil seçə bilər.
Beləliklə, qiymət artımı bazardan alıcını tam çıxarmasa da, alıcının axtardığı mənzilin tipini dəyişir.
300 min manatlıq mənzil niyə artıq “adi” qiymət kimi görünür?
Bakıda daşınmaz əmlak bazarında qiymətlərin yüksəlməsi insanların qiymət qavrayışına da təsir edir. Bir neçə il əvvəl 200 min manatlıq mənzil yüksək qiymət hesab edilirdisə, indi müəyyən ərazilərdə 200–300 min manat aralığı bazarın adi qiymət seqmentlərindən birinə çevrilir.
Amma bunun arxasında vacib bir ziddiyyət dayanır: Mənzil qiyməti bazarın sürəti ilə artır, gəlir isə eyni sürətlə artmır. Bu fərq davam etdikcə mənzil sahibi olmaq üçün ailələr daha çox ilkin ödəniş toplamalı, daha uzun müddət kredit ödəməli və ya daha ucuz ərazilərə yönəlməli olacaqlar.
2027-də vəziyyəti nə dəyişə bilər?
Gələn il mənzil bazarını bir neçə amil müəyyən edə bilər.
Gəlirlərin artması alıcılıq qabiliyyətini yüksəldə bilər.
İpoteka imkanları genişlənərsə, daha çox ailə bazara daxil ola bilər.
Tikinti və torpaq xərclərinin artması yeni mənzillərin qiymətinə əlavə təzyiq yarada bilər.
Yeni layihələrin sayı artarsa, təklif genişlənə və bəzi seqmentlərdə qiymət artımının sürəti zəifləyə bilər.
Kirayə bazarı da mühüm amildir. Mənzil almaqla kirayədə qalmaq arasındakı maliyyə fərqi böyüdükcə ailələrin qərarı dəyişə bilər.
Əsas məsələ: mənzil almaq mümkündürmü?
Bakı bazarında hazırkı qiymətlərə baxaraq “heç kim ev ala bilmir” demək də düzgün deyil. Bazarın aktivliyi göstərir ki, alıcılar var. Amma alıcıların hamısı eyni deyil. Bir qrup yüksək gəlirə malikdir. Bir qrup əvvəlki mənzilini sataraq yenisini alır. Digərləri ipotekadan istifadə edir. Bəziləri isə illərlə topladığı vəsaiti daşınmaz əmlaka yatırır.
Orta gəlirli ailə üçün isə mənzil almaq daha çox uzunmüddətli maliyyə layihəsinə çevrilir.
271 min manatlıq mənzil nümunəsi bunu aydın göstərir. 20 faizlik ilkin ödəniş üçün 54 200 manat, 30 faiz üçün 81 300 manat, 40 faiz üçün isə 108 400 manat tələb olunur.
Deməli, Bakı mənzil bazarında əsas sual artıq yalnız “evin qiyməti nə qədərdir?” deyil.
Əsas sual budur: “Ailənin bu qiymətə çatmaq üçün nə qədər ilkin kapitalı və aylıq sərbəst gəliri var?”
Mənzil bazarının gələcək istiqamətini də məhz bu iki göstəricinin – qiymət və gəlir arasındakı nisbətin necə dəyişəcəyi müəyyən edəcək.
S.Abdulla
 Baxış sayı:57

 Bu xəbər 06 Oktyabr 2026 14:09 mənbədən arxivləşdirilmişdir
 Günün ən çox oxunanları