

 Daxil ol

 Online Xəbərlər
 Xəbərlər
 Hava
 Maqnit qasırğaları
 Namaz təqvimi
 Kalori kalkulyatoru
 Qiymətli metallar
 Valyuta konvertoru
 Kredit Kalkulyatoru
 Kriptovalyuta
 Bürclər
 Sual - Cavab
 İnternet sürətini yoxla
 Neftin Qiyməti
 Azərbaycan Radiosu
 Azərbaycan televiziyası
 Haqqımızda


 TDSMedia © 2026 Bütün hüquqlar qorunur
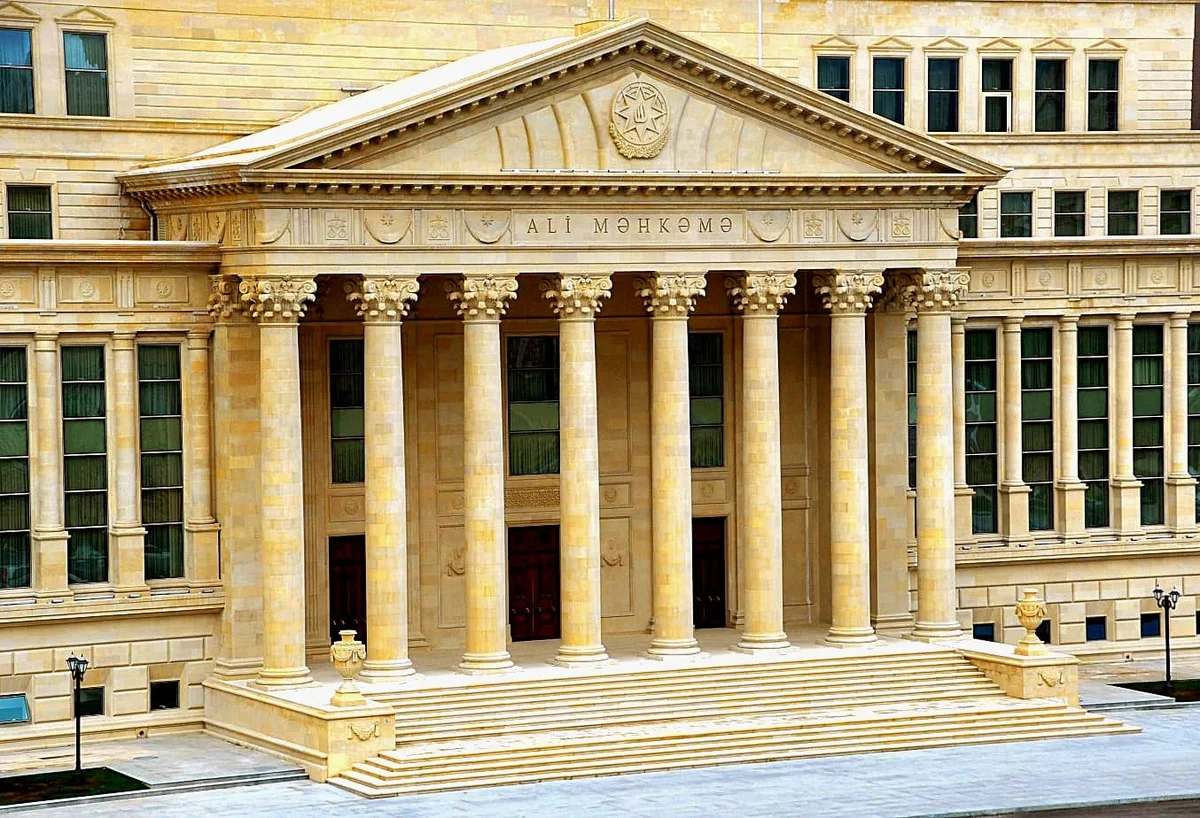
Ali Məhkəmədən vergi mübahisələri ilə bağlı TÖVSİYƏ
Modern.az saytından alınan məlumata görə, Icma.az bildirir.
Azərbaycan Respublikası Ali Məhkəməsinin icraatına olan işlərin təhlili nəticəsində məhkəmələrdə vergi mübahisələrinin ərazi aidiyyətinin müəyyənləşdirilməsi ilə bağlı bəzi hallarda prosessual hüquq normalarının tətbiqində səhvlərə yol verildiyi, eləcə də oxşar mübahisələrə münasibətdə fərqli hüquqi yanaşmaların mövcud olduğu müəyyən edilib.
Modern.az xəbər verir ki, bu səbəbdən də Azərbaycan Respublikasının İnzibati Prosessual Məcəlləsinin (bundan sonra - İPM) 8-ci maddəsində təsbit edilmiş ərazi aidiyyəti qaydalarına dair qanunvericiliyin tələblərinin vergi orqanı ilə hüquqi şəxs və ya fərdi sahibkar arasında yaranan vergi mübahisələri üzrə tətbiqinə dair aşağıdakıların nəzərə alınması məhkəmələrə tövsiyə edilir.
İPM-in 8.1.1-ci maddəsinə əsasən müstəsna aidiyyətin tətbiq edilməli olduğu hallar
İPM-in 8.1.1-ci maddəsi daşınmaz əmlakla, yaxud müəyyən ərazi ilə bağlı hüquq və ya hüquq münasibəti ilə əlaqədar inzibati mübahisələrə həmin əmlakın və ya ərazinin aid olduğu yerin məhkəməsi tərəfindən baxılmalı olmasını müəyyən edir.
Qeyd edilən norma vergi mübahisələri kontekstində siyahıya alınmış daşınmaz əmlakın hərracda satılmasına dair iddiaların ərazi aidiyyətinin müəyyən edilməsi zamanı nəzərə alınmalıdır. Buna görə, qaldırılmış iddia yalnız bir daşınmaz əmlakın satılmasına dair tələbi nəzərdə tutursa, o halda, işə ərazi aidiyyətinə görə həmin daşınmaz əmlakın yerləşdiyi yerin məhkəməsi tərəfindən baxılmalıdır. Siyahıya alınmış əmlaklar həm daşınar, həm də daşınmaz əmlaklardan ibarət olduqda, mübahisəyə müstəsna aidiyyət qaydası tətbiq olunmaqla işə yenə də daşınmaz əmlakın yerləşdiyi yerin məhkəməsi tərəfindən baxılmalıdır.
Vergi orqanı tərəfindən siyahıya alınmış və satılması tələb olunan bir neçə daşınmaz əmlak olduğu halda isə iddiaçının seçiminə uyğun olaraq həmin əmlaklardan hər hansı birinin yerləşdiyi yer üzrə iddia qaldırıla bilər.
İPM-in 8.1.2-ci maddəsinə əsasən aidiyyətin müəyyən edilməsi qaydaları
İPM-in 8.1.2-ci maddəsinə əsasən mübahisələndirmə haqqında iddialara mübahisə edilən inzibati aktı qəbul etmiş inzibati orqanın yerləşdiyi yerin məhkəməsi tərəfindən baxılır. İnzibati akt səlahiyyəti birdən çox məhkəmənin yurisdiksiyasına aid olan ərazini əhatə edən inzibati orqan tərəfindən qəbul edildiyi hallarda, belə inzibati aktlara qarşı iddialara hüquqlarına (qanunla qorunan maraqlarına) müdaxilə edilən şəxsin yaşayış yerinin və ya olduğu yerin məhkəməsi tərəfindən baxılır. Bu maddə ilə müəyyən edilmiş aidiyyət qaydaları məcburetmə və öhdəliyin icrası haqqında iddialara da şamil olunur.
Qeyd edilən norma vergi ödəyicilərinin vergi orqanlarına qarşı qaldırdıqları mübahisələndirmə, məcburetmə və öhdəliyin icrası haqqında iddiaların ərazi aidiyyətini müəyyən edir. Bu qəbildən olan iddialara vergilərin hesablanması ilə bağlı inzibati aktların mübahisələndirilməsi, riskli vergi ödəyicisi hesab edilmə barədə qərarın ləğv edilməsi və ya riskli vergi ödəyiciləri siyahısından çıxarılma, artıq ödənilmiş vergilərin qaytarılmasına dair və s. tələbləri aid etmək olar.
Normanın birinci cümləsi mübahisələndirmə, məcburetmə və öhdəliyin icrası haqqında iddiaların, bir qayda olaraq, cavabdehin yerləşdiyi yerin məhkəməsinə verilməli olduğunu təsbit edir. Normanın ikinci cümləsi isə həmin qaydadan istisnanı müəyyən edərək cavabdehin səlahiyyəti birdən çox məhkəmənin yurisdiksiyasına aid olan ərazini əhatə edən orqan olduğu hallarda, hər üç növ iddianın hüquqlarına (qanunla qorunan maraqlarına) müdaxilə edilən şəxsin yaşayış yerinin və ya olduğu yerin məhkəməsi tərəfindən baxılmalı olduğunu müəyyən edir.
Bu kontekstdə vergi mübahisələri üzrə vergi ödəyicisinə münasibətdə "yaşayış yeri və ya olduğu yer”in anlayışına aydınlıq gətirilməsinə ehtiyac yaranır. Bunun müəyyənləşdirilməsi üçün isə vergi qanunvericiliyinin müvafiq normalarına müraciət edilməlidir.
Vergi Məcəlləsinin 33 və 34-cü maddələrinin, o cümlədən, "Fiziki şəxslərin uçota alınması, yenidən uçota alınması və uçotdan çıxarılması” Qaydalarının müddəalarının ümumi təhlili onu göstərir ki, vergi ödəyiciləri olduqları yer, təsərrüfat subyektlərinin olduqları yer və ya iqtisadi maraqlar mərkəzinin yerləşdiyi yer baxımından uçota alına bilirlər. Başqa sözlə, vergi ödəyicisinin uçotunun aparılmasında rəhbər tutulan meyar kimi əsasən onun sahibkarlıq fəaliyyətinin daha çox bağlı olduğu yer çıxış edir.
Vergi qanunvericiliyinin məqsədləri baxımından vergi ödəyicilərinin vergi uçotuna alındıqları ünvanın həlledici olduğu nəzərə alınmaqla, ərazi aidiyyətinin həlli məsələsində də İPM-in 8.1.2-ci maddəsinin ikinci cümləsində nəzərdə tutulmuş "şəxsin yaşayış yeri və ya olduğu yer” ifadəsi vergi ödəyicisinin vergi uçotuna alındığı yer anlamında təfsir olunmalıdır.
Odur ki, vergi mübahisələri ilə bağlı cavabdeh inzibati orqanın səlahiyyəti birdən çox məhkəmənin yurisdiksiyasına aid olan ərazini əhatə etdikdə, belə iddialara vergi ödəyicisinin iddia verilən anda vergi uçotuna alındığı yerin, yəni uçotda olduğu vergi orqanının yerləşdiyi yerin məhkəməsi tərəfindən baxılmalıdır.
İPM-in 8.1.4-cü maddəsinə əsasən aidiyyətin müəyyən edilməsi qaydaları
İPM-in 8.1.4-cü maddəsinə əsasən, digər hallarda iddialara cavabdehin yerləşdiyi yerin, yaşayış yerinin, yaşayış yerinin olmadığı hallarda olduğu yerin və ya axırıncı yaşayış yaxud olduğu yerin məhkəməsi tərəfindən baxılır.
İPM-in 8.1.4-cü maddəsi ilə 8.1.1 və 8.1.2-ci maddələrin təsir dairəsinə düşməyən iddiaların ərazi aidiyyəti tənzimlənir.
Vergi mübahisələrinə münasibətdə bu qəbildən olan iddialar üzrə işlərə cavabdeh inzibati orqan olduqda inzibati orqanın yerləşdiyi yerin (inzibati orqanın səlahiyyətinin birdən çox məhkəmənin yurisdiksiyasına aid olan ərazini əhatə edib-etməməsindən asılı olmayaraq), cavabdeh vergi ödəyicisi (hüquqi şəxs və ya fərdi sahibkar olmasından asılı olmayaraq) olduqda isə onun uçotda olduğu yerin məhkəməsi tərəfindən baxılmalıdır.
 Bu mövzuda digər xəbərlər:
 Baxış sayı:185

 Bu xəbər 04 Dekabr 2024 11:43 mənbədən arxivləşdirilmişdir
 Günün ən çox oxunanları