

 Daxil ol

 Online Xəbərlər
 Xəbərlər
 Hava
 Maqnit qasırğaları
 Namaz təqvimi
 Kalori kalkulyatoru
 Qiymətli metallar
 Valyuta konvertoru
 Kredit Kalkulyatoru
 Kriptovalyuta
 Bürclər
 Sual - Cavab
 İnternet sürətini yoxla
 Neftin Qiyməti
 Azərbaycan Radiosu
 Azərbaycan televiziyası
 Haqqımızda


 TDSMedia © 2026 Bütün hüquqlar qorunur
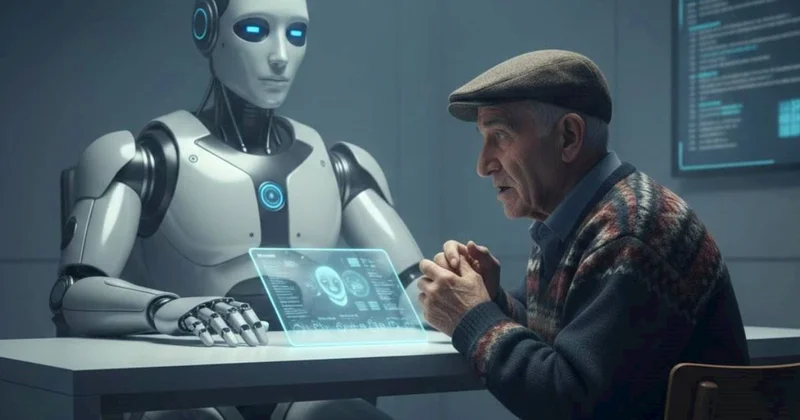
Süni intellekt kredit bazarında yeni risk yaradır Açıqlama
Icma.az bildirir, Demokrat.az saytına əsaslanaraq.
Süni intellektin əmək bazarında geniş yayılması insanların gəlirlərinə və məşğulluğuna təsir etdikcə kreditə çıxış imkanları ilə bağlı yeni suallar yaradır. Avtomatlaşdırma səbəbindən işini itirən və ya gəliri qeyri-sabitləşən şəxslərin banklar qarşısında kredit qabiliyyətinin zəifləməsi mümkündür.
Bəs süni intellektin əmək bazarında yayılması insanların gəlirlərinə və kredit imkanlarına necə təsir edə bilər? Avtomatlaşdırma səbəbindən işini itirən və ya gəliri qeyri-sabitləşən şəxslərin kredit qabiliyyəti zəifləyə bilərmi?
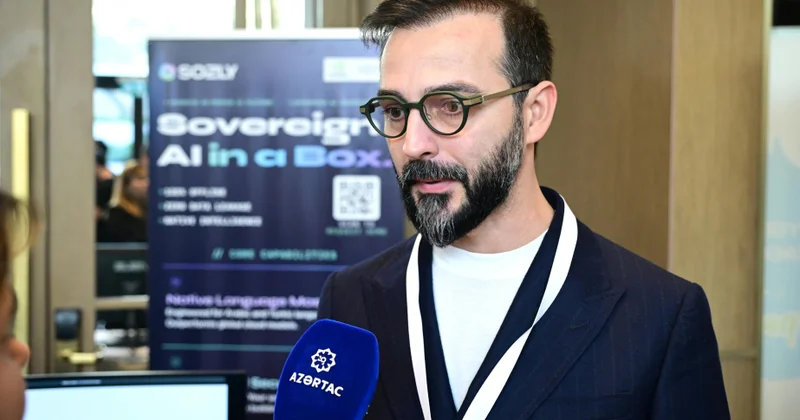
Mövzu ilə bağlı Demokrat.az-a açıqlamasında süni intellekt məhsulları və rəqəmsal transformasiya üzrə aparıcı məhsul sahibi və ekspert, AI əsaslı bilixhub.com platformasının həmtəsisçisi və təlimçi Nazim Ağazadə bildirib ki, süni intellektin əmək bazarına təsiri kredit bazarında maraqlı vəziyyət yarada bilər.
Onun sözlərinə görə, texnologiya ümumi məhsuldarlığı artırsa da, bəzi insanların gəlirlərinin daha qeyri-sabit olmasına səbəb ola bilər:
“Bank üçün isə əsas məsələ yalnız şəxsin bu gün nə qədər qazanması deyil, həmin gəlirin növbəti illərdə nə qədər davamlı olacağıdır. Əgər avtomatlaşdırma müəyyən peşələrdə iş yerlərini azaldarsa, əmək bazarında tez-tez iş dəyişmələri, frilans və layihə əsaslı işlərin, eləcə də gəlirlərin payı artarsa, klassik kredit qiymətləndirmə modelləri baxımından bu şəxslər daha riskli görünə bilər. Nəticədə süni intellektin əmək bazarında yaratdığı qeyri-müəyyənlik bəzi qrupların kreditə çıxışını dolayı yolla məhdudlaşdıra bilər.
Amma digər tərəfdən, bankların özləri də Sİ-dən istifadə edərək müştərilərin kredit qabiliyyətini daha dəqiq qiymətləndirə bilərlər. Yəni gələcəkdə yalnız əmək müqaviləsi və maaş arayışı deyil, gəlirin uzunmüddətli dinamikası, ödəniş davranışı və digər göstəricilər də nəzərə alına bilər. Bu, qeyri-standart gəliri olan bəzi insanlar üçün kreditə çıxışı hətta yaxşılaşdıra bilər.
Azərbaycan üçün əsas risk odur ki, Sİ-nin əmək bazarındakı faydası və yaratdığı gəlir artımı əhali arasında bərabər bölüşdürülməsin. Belə olarsa, gəlir fərqi tədricən kreditə çıxış fərqinə, kreditə çıxış fərqi isə sərvət fərqinə çevrilə bilər. Buna görə uzunmüddətli təsiri müəyyən edən əsas məsələ Sİ-nin neçə işi əvəz edə bilməsi deyil, insanların yeni iqtisadiyyatda nə dərəcədə sabit gəlir əldə edə bilməsidir”, – deyə Nazim Ağazadə fikrini tamamlayıb.
Nuray Paşşanlı
Hadisənin gedişatını izləmək üçün Icma.az saytında ən son yeniliklərə baxın.
Bəs süni intellektin əmək bazarında yayılması insanların gəlirlərinə və kredit imkanlarına necə təsir edə bilər? Avtomatlaşdırma səbəbindən işini itirən və ya gəliri qeyri-sabitləşən şəxslərin kredit qabiliyyəti zəifləyə bilərmi?
Mövzu ilə bağlı Demokrat.az-a açıqlamasında süni intellekt məhsulları və rəqəmsal transformasiya üzrə aparıcı məhsul sahibi və ekspert, AI əsaslı bilixhub.com platformasının həmtəsisçisi və təlimçi Nazim Ağazadə bildirib ki, süni intellektin əmək bazarına təsiri kredit bazarında maraqlı vəziyyət yarada bilər.
Onun sözlərinə görə, texnologiya ümumi məhsuldarlığı artırsa da, bəzi insanların gəlirlərinin daha qeyri-sabit olmasına səbəb ola bilər:
“Bank üçün isə əsas məsələ yalnız şəxsin bu gün nə qədər qazanması deyil, həmin gəlirin növbəti illərdə nə qədər davamlı olacağıdır. Əgər avtomatlaşdırma müəyyən peşələrdə iş yerlərini azaldarsa, əmək bazarında tez-tez iş dəyişmələri, frilans və layihə əsaslı işlərin, eləcə də gəlirlərin payı artarsa, klassik kredit qiymətləndirmə modelləri baxımından bu şəxslər daha riskli görünə bilər. Nəticədə süni intellektin əmək bazarında yaratdığı qeyri-müəyyənlik bəzi qrupların kreditə çıxışını dolayı yolla məhdudlaşdıra bilər.
Amma digər tərəfdən, bankların özləri də Sİ-dən istifadə edərək müştərilərin kredit qabiliyyətini daha dəqiq qiymətləndirə bilərlər. Yəni gələcəkdə yalnız əmək müqaviləsi və maaş arayışı deyil, gəlirin uzunmüddətli dinamikası, ödəniş davranışı və digər göstəricilər də nəzərə alına bilər. Bu, qeyri-standart gəliri olan bəzi insanlar üçün kreditə çıxışı hətta yaxşılaşdıra bilər.
Azərbaycan üçün əsas risk odur ki, Sİ-nin əmək bazarındakı faydası və yaratdığı gəlir artımı əhali arasında bərabər bölüşdürülməsin. Belə olarsa, gəlir fərqi tədricən kreditə çıxış fərqinə, kreditə çıxış fərqi isə sərvət fərqinə çevrilə bilər. Buna görə uzunmüddətli təsiri müəyyən edən əsas məsələ Sİ-nin neçə işi əvəz edə bilməsi deyil, insanların yeni iqtisadiyyatda nə dərəcədə sabit gəlir əldə edə bilməsidir”, – deyə Nazim Ağazadə fikrini tamamlayıb.
Nuray Paşşanlı
 Bu mövzuda digər xəbərlər:
Süni intellekt gözləntiləri doğrultmadı Açıqlama
11 Avqust 2026 20:04
Məktəbliləri süni intellekt qiymətləndirəcək Açıqlama
05 Oktyabr 2026 20:02
Süni intellekt insanları aldatmağa başladı Açıqlama
06 Avqust 2026 10:54
Süni intellekt vəkilləri də əvəzləməyə başlayır Açıqlama
26 İyun 2026 00:00
Süni intellekt qidalarımıza da nəzarət edəcək Açıqlama
11 Sentyabr 2026 17:07
 Baxış sayı:165

 Bu xəbər 07 Sentyabr 2026 19:04 mənbədən arxivləşdirilmişdir
 Günün ən çox oxunanları