

 Daxil ol

 Online Xəbərlər
 Xəbərlər
 Hava
 Maqnit qasırğaları
 Namaz təqvimi
 Kalori kalkulyatoru
 Qiymətli metallar
 Valyuta konvertoru
 Kredit Kalkulyatoru
 Kriptovalyuta
 Bürclər
 Sual - Cavab
 İnternet sürətini yoxla
 Neftin Qiyməti
 Azərbaycan Radiosu
 Azərbaycan televiziyası
 Haqqımızda
 Əlaqə


 TDSMedia © 2026 Bütün hüquqlar qorunur
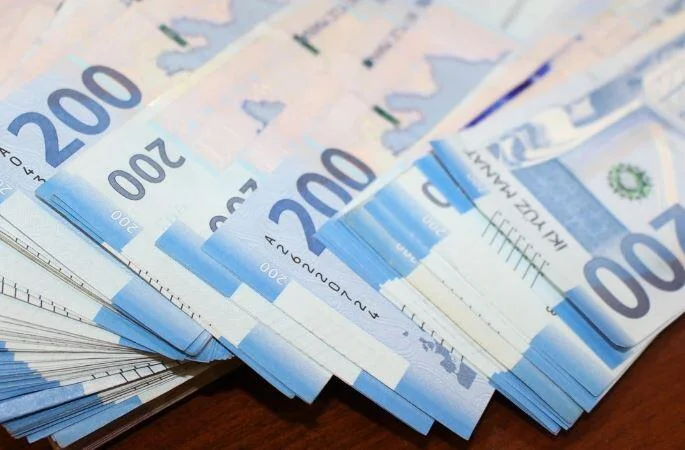
“13cü maaş” nədir və kimlərə verilir?
Milli.az saytından verilən məlumata görə, Icma.az xəbər verir.
Bir çoxlarımız "sirli" 13-cü maaş barədə eşitmişik. Hətta bəzilərimiz bu mükafatı alan bəxtəvərlədən biriyik. Bəs 13-cü maaş nədir, kimlərə verilir və nə cür hesablanır, işəgötürən bu pulu ödəməyə borcludurmu? Bu məqaləmizdə çalışacayıq bu suallara cavab verək.
"13-cü maaş" nədir?
Milli.Az xəbər verir ki, "13-cü maaş" - ilin sonunda işçilərə pul şəklində ödənilən həvəsləndirici mükafatdır. Məqsəd - işçlərin məhsuldarlığının və effektivliyinin artırılmasıdır. "13-cü maaş" anlayışı hələ sovet vaxtlarında yaranmışdır. Əslində bu cür mükafatları ilin nəticələrinə görə mükafat adlandırmaq olar. Lakin, sovet vaxtlarında xalq arasında bu mükafata "13-cü maaş" deyilirdi, çünki hər ilin sonunda işçilərə orta aylıq əmək haqqı məbləğində mükafat verilirdi.
Hüquqi əsasları
Nə Azərbaycan Respublikasının Əmək Məcəlləsində, nə də başqa normativ-hüquqi aktlarda bu cür mükafatların verilməsi barədə heç bir məlumat yoxdur. Lakin, Azərbaycan Respublikasının Əmək Məcəlləsinin 185-ci maddəsinə görə əmək funksiyasının yüksək peşəkarlıq səviyyəsində yerinə yetirilməsində, müəssisədaxili intizam qaydalarına əməl edilməsində fərqlənmiş işçilər işəgötürən tərəfindən:
pul və ya qiymətli əşyalar hədiyyə edilməklə;
əlavə məzuniyyət verilməklə;
əmək haqqına fərdi əlavə edilməklə;
daha yüksək məbləğdə fərdi sığorta edilməklə;
sanatoriya-kurort müalicəsi, turist səfərləri
yollayışının haqqı ödənilməklə;
müəyyən edilmiş qaydada dövlət təltifinə təqdim olunmaq barədə vəsatət qaldırmaqla və digər həvəsləndirmə vasitələri ilə mükafatlandırıla bilərlər.
Buradan nəticə çıxarda bilərik ki, "13-cü maaşın" verilməsi müəssisə rəhbərliyinin istəyindən asılıdır. Müəssisə "13-cü maaşı" öz istəyi ilə hansı işçiyə istəsə verə bilər. Bir çox hallarda bu mükafatın verilməsi, işçilərin şəxsi nəticələrindən asılı olmayaraq, müəssisənin ilin sonuna olan maliyyə nəticələrindən və imkanlarından asılı olur. Əgər ilin sonuna müəssisə zərər ilə işləyibsə, əlavə mükafatlar verilmir. Və bu qanun pozuntusu deyil.
Müəssisə və işçilər ilə bağlanılan əmək müqavilələrində, kollektiv müqavilələrdə "ilin sonuna mükafatlandırma" barədə bənd varsa, bu zaman, vəziyyət başqa cür ola bilər. Müəssisə bu zaman "13-cü maaşı" verməyə bocludurmu? Təbii ki bəli. Çünkü bu barədə əmək müqaviləsində qeyd var və müəssisə öhdəlik götürüb ki, ilin sonunda müəssisənin nəticələrindən asılı olaraq işçilər mükafatlandırılacaqlar. Əgər ilin nəticələrinə görə işçilər mükafat almalıdılarsa, lakin müəssisə bu mükafatı ödəmirsə, o zaman, işçi məhkəməyə müraciət edərək öz hüquqlarını bərpa edə bilər.
"13-cü maaş" nə vaxt verilir?
İlin nəticələrinə görə pul mükafatı müəssisə tərəfindən adətən yeni il bayramından öncə verilir. Hər şey müəssisənin rəhbərliyinin qərarından, hesablama qaydasından, müəssisədaxili maliyyə və kadr siyasətindən asılıdır. Bəzən, ilin nəticələrinə görə pul mükafatı və ya "13-cü maaş" il bitdikdə və müəssisənin maliyyə hesabatları dərc edildikdən sonra verilir.
"13-cü maaş"ın məbləği və onun hesablanması.
"13-cü maaş"-ın məbləğinin nə qədər olması və nə cür hesablanması müəssisə rəhbərliyinin qərarı əsasında müəyyən edilir. Bu məbləğin nə qədər olmasını öncədən pronozlaşdırmaq çətindir. Əgər ilin malyyə nəticələrinə görə müəssisə yüksək mənfəət əldə edibsə, mükafatın verilməsinə ümid var, əks halda, müəssisə ili zərər ilə başa vurubsa, mükafatın verilməsi çətinləşir.
"13-cü maaşın" hesablanması müxtəlif qaydada aparıla bilər:
sabit məbləğ formasında
işçinin əmək haqqısının müəyyən faizi miqdarında, və ya
işçinin orta aylıq əmək haqqısı miqadırında.
Mühasibat uçotu.
İşçi heyətinin mükafatlandırılması ilə əlaqədar ödənilməli olan borclar barədə ümumiləşdirilmiş məlumatlar 533 N-li "Əməyin ödənişi üzrə işçi heyətinə olan borclar" hesabında əks etdirilir. İşçilərə hesablanmış mükafatların məbləği mühasibat uçotunda aşağıdakı kimi uçota alına bilər:
müəssisənin xərclərinə aid edilməklə;
sair xərclərə aid edilməklə;
müəssisənin mənfəəti hesabına aid edilməklə.
Əgər ilin nəticələrinə görə olan mükafat müəssisənin daxili maliyyə, uçot və kadr siyasətində öz əksini tapıbsa mükafatlar müəssisənin xərcləri hesabına aid edilə bilər. Əks halda bu xərclər müəssisənin xalis mənfəəti hesabına ödənilməlidir.
Vergi uçotu
Vergi uçotunda əsas məsələ bu mükafatların fiziki şəxslərin gəlir vergisinə cəlb edilməsi və müəssisənin xərclərinə aid olub olmaması ilə bağlıdır.
Fiziki şəxslərin gəlir vergisi
Azərbaycan Respublikası Əmək Məcəlləsinin 154-cü maddəsinə görə
Əmək haqqı - müvafiq iş vaxtı ərzində əmək funksiyasını yerinə yetirmək üçün əmək müqaviləsi ilə müəyyən edilmiş, işçinin gördüyü işə (göstərdiyi xidmətlərə) görə işəgötürən tərəfindən pul və ya natura formasında ödənilən gündəlik və ya aylıq məbləğ, habelə ona edilən əlavələrin, mükafatların və digər ödənclərin məcmusudur.
Vergi Məcəlləsinin 98.1-cü maddəsinə görə "Fiziki şəxs tərəfindən muzdlu işlə əlaqədar alınan gəlir - əmək haqqı, bu işdən alınan hər hansı ödəmə və ya fayda, o cümlədən əvvəlki iş yerindən, yaxud gələcək muzdlu işdən alınan gəlirdir."
Beləliklə, mükafat şəklində işçilərə işəgötürən tərəfindən verilən əmək haqqı, bu işdən alınan hər hansı ödəmə və ya fayda muzdlu işlə əlaqədar alınan gəlirin tərkib hissəsi kimi ümumi qaydada gəlir vegisinə cəlb olunur.
Eyni zamanda, istehsalın səmərəliliyinin və işin keyfiyyətinin yüksək olmasına görə mükafatlar və ya bayram günü münasibəti ilə işçiyə verilən mükafatlar, hamısı muzdlu işdən alınan gəlir hesab edilir, və ümumi qaydada gəlir vegisinə cəlb olunur
Lakin, Vergi Məcəlləsinin 102.1.3 maddəsinə görə təqvim ili ərzində fiziki şəxslərin aldıqaları hədiyyə, maddi yardım, birdəfəlik müavinətlər aşağıdakı hissələrdə fiziki şəxslərin gəlir vergisindən azaddır:
hədiyyələrin, təhsil və ya müalicə haqlarını ödəmək üçün maddi yardımın, birdəfəlik müavinətin dəyərinin 1000 manatadək olan hissəsi;
xaricdə müalicə haqlarını ödəmək üçün maddi yardımın, birdəfəlik müavinətin dəyərinin 2000 manatadək olan hissəsi.
Təhsil və ya müalicə haqları almış şəxslərə bu güzəşt o halda verilir ki, həmin məbləğlərin təyinatı üzrə ödənildiyini təsdiq edən müvafiq sənədlər təqdim edilmiş olsun. Əks halda, bu məbləğlər fiziki şəxslərin gəlir vergisinə cəlb ediləcəklər.
Buradan belə bir nəticə çıxarda bilərik ki, işçilərə əməyin kəmiyyət və keyfiyyətinin yüksəldilməsinə işçinin maddi marağının artırılması məqsədi ilə əmək haqqı sistemində nəzərdə tutulan qaydada və formada verilən mükafatlar işəgötürən tərəfindən kollektiv müqavilələrdə, əmək müqavilələrində qeyd olunan əmək haqqı sistemində nəzərdə tutulan qaydada və formada öz əksini tapıbsa, tam olaraq fiziki şəxslərin gəlir vegisinə cəlb edilir. Və bu hal AR Vergi Məcəlləsinin 102.1.3 maddəsinə aid deyil.
Eyni zamanda, işçilərə verilən sosial xarakterli mükafatlar, misal üçün, bayram ilə əlaqədar verilən hər-hansı hədiyyə, fiziki şəxs tərəfindən muzdlu işlə əlaqədar alınan gəliri hesab edilir, və fiziki şəxslərin gəlir vergisinə cəlb edilir. Lakin, təqvim ili ərzində bu hədiyyələrin 1000 manatadək olan hissəsi fiziki şəxslərin gəlir vergisindən azaddır.
Hüquqi şəxslərin mənfəət vergisi
İkinci məsələyə gəldikdə isə Vergi Məcəlləsinin 108-ci maddəsinə əsasən gəlirdən çıxılmayan xərclərdən başqa, gəlirin əldə edilməsi ilə bağlı olan bütün xərclər, həmçinin qanunla nəzərdə tutulmuş icbari ödənişlər gəlirdən çıxılır.
Buradan əsas sual ortaya çıxır: Mükafat şəklində ödənilən "13-cü maaş" gəlirin əldə edilməsi ilə bağlıdırmı?
İlk öncə qeyd edək ki, işçilərə verilən hər-hansı mükafatın müəssisənin xərclərinə aid edilməsi üçün onun əsaslandırılması lazımdır.
Qeyd edək ki, Əmək Məcəlləsinin 157-ci maddəsinə görə əmək haqqının tərkibinə aylıq tarif (vəzifə) maaşı, əlavələr və mükafatlar daxildir. Bundan başqa, maddədə mükafatın anlayışı da bu cür verilibdir:
Mükafat - əməyin kəmiyyət və keyfiyyətinin yüksəldilməsinə işçinin maddi marağının artırılması məqsədi ilə əmək haqqı sistemində nəzərdə tutulan qaydada və formada verilən həvəsləndirici pul vəsaitidir.
Əmək Məcəlləsinin 158. "Əməyin ödənilməsi sistemlərinin tətbiqi qaydaları" maddəsinə görə:
Əməyin ödənilməsi növləri, sistemləri, tarif (vəzifə) maaşları, ona edilmiş əlavələr, mükafatlar, digər həvəsləndirici ödənclərin miqdarı kollektiv müqavilələrlə, əmək müqavilələri ilə müəyyən edilir, kollektiv müqavilənin bağlanmadığı hallarda əmək müqaviləsi ilə və ya işəgötürənlə həmkarlar ittifaqları təşkilatı arasında razılaşmalarla müəyyən edilir.
Beləliklə, əgər mükafatın verilməsi müəssisə ilə işçi arasında bağlanılan əmək müqaviləsində əks olunubsa və əmək haqqı sistemi ilə nəzərdə tutulubsa və müəyyən göstəricilər əsasında ölçülə bilirsə, bu cür ödənilən mükafatlar müəssisənin xərclərinə aid edilməsini əsaslandırmaq olar.
Yox, əgər işçilərə verilən mükafat müəssisənin xalis mənfəəti hesabına verilirsə və işçi ilə müəssisə arasında bağlanılan kollektiv müqavilələrdə, əmək müqavilələrində və müəssisənin əmək haqqı sistemində əks olunmayıbsa, bu cür ödənilən mükafatlar müəsisənin xərclərinə aid edilə bilməz.
İnqilab Məmmədov
Milli.Az
 Baxış sayı:310

 Bu xəbər 30 Noyabr 2024 10:42 mənbədən arxivləşdirilmişdir
 Günün ən çox oxunanları