

 Daxil ol

 Online Xəbərlər
 Xəbərlər
 Hava
 Maqnit qasırğaları
 Namaz təqvimi
 Kalori kalkulyatoru
 Qiymətli metallar
 Valyuta konvertoru
 Kredit Kalkulyatoru
 Kriptovalyuta
 Bürclər
 Sual - Cavab
 İnternet sürətini yoxla
 Neftin Qiyməti
 Azərbaycan Radiosu
 Azərbaycan televiziyası
 Haqqımızda


 TDSMedia © 2026 Bütün hüquqlar qorunur
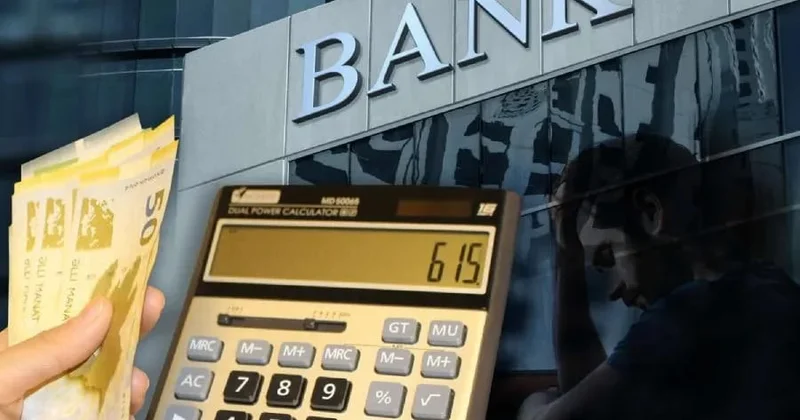
Əhalinin borc yükü 18,7 faizə yüksəlib Ekspertlər səbəbləri açıqlayır
Moderator.az portalından əldə olunan məlumata əsasən, Icma.az xəbər verir.
Mərkəzi Bankın hesabatında əhalinin borc yükünün sərəncamda qalan gəlirlərə nisbətinin 18,7 faizə yüksəldiyi göstərilir. Borclanmanın artması ailələrin gündəlik xərcləri qarşılamaq imkanları, kredit öhdəlikləri və maliyyə dayanıqlığı ilə bağlı məsələləri gündəmə gətirir.
Bu artımın arxasında hansı əsas iqtisadi amillər dayanır? İstehlak kreditlərinə tələbatın yüksəlməsi əhalinin alıcılıq imkanları ilə yanaşı, gündəlik xərclərin maliyyələşdirilməsi ehtiyacları barədə nə deyir və borc yükünün ailələrin maliyyə dayanıqlığına yaratdığı riskləri necə qiymətləndirmək olar?
Mövzu ilə bağlı Moderator.az-a Liberal İqtisadçılar Mərkəzinin sədri Akif Nəsirli və bank eksperti Emin Kərimov açıqlama veriblər.
Liberal İqtisadçılar Mərkəzinin sədri Akif Nəsirli bildirib ki, Azərbaycanda əhalinin borc yükünün artması gəlirlərin yüksəlməsinin heç də bütün ailələrin maliyyə vəziyyətinin yaxşılaşması demək olmadığını göstərir:

"İnsanların gəlirləri artsa da, ərzaq, kommunal xidmətlər, kirayə, nəqliyyat və digər gündəlik xərclərin bahalaşması ailə büdcəsində sərbəst vəsaitin azalmasına səbəb olur. Xüsusilə aşağı və orta gəlirli ailələr qazandıqları pulun böyük hissəsini zəruri ehtiyaclara sərf etdikləri üçün yığım etməkdə çətinlik çəkirlər. Belə şəraitdə gözlənilməz xərc yarandıqda və ya gəlirlə xərclər arasında fərq olduqda insanlar kreditlərə, kredit kartlarına və digər borclanma vasitələrinə üz tuturlar.
Digər tərəfdən, istehlak kreditlərinin əlçatanlığı, məişət texnikası və digər malların hissə-hissə ödənişlə alınması, eləcə də insanların mövcud gəlirləri hesabına böyük xərcləri qarşılaya bilməməsi borclanmanı artıran amillərdəndir. Bəzən vətəndaşlar gələcək gəlirlərini nəzərə alaraq kredit götürürlər, lakin qiymət artımı və əlavə xərclər onların ödəmə imkanlarını zəiflədir.
Burada əsas məsələ yalnız borcun məbləği deyil, borcun ailənin real gəlirinə və aylıq ödəniş imkanlarına nə dərəcədə uyğun olmasıdır".
Akif Nəsirli qeyd edib ki, borc yükünün sərəncamda qalan gəlirlərə nisbətinin 18,4 faizdən 18,7 faizə yüksəlməsi hələ özlüyündə böhran əlaməti sayılmır:
"Ancaq bu göstəricinin davamlı artması diqqət tələb edir. Əgər ailələrin kredit ödənişləri gəlirlərindən daha sürətlə artarsa, müəyyən müddətdən sonra borcların qaytarılmasında çətinliklər yarana bilər. Bu isə problemli kreditlərin artmasına, bankların risklərinin yüksəlməsinə və kredit şərtlərinin sərtləşməsinə gətirib çıxara bilər.
Xüsusilə gəlirlərinin böyük hissəsini gündəlik ehtiyaclara xərcləyən, gəlirlərinin 50 faizindən çoxunu bu məqsədlərə sərf edən və ehtiyat vəsaiti olmayan ailələr belə risklərə daha həssasdırlar. Əhalinin borc yükünü qiymətləndirərkən təkcə kreditlərin ümumi həcminə deyil, əməkhaqqı və digər gəlirlərin artım tempinə, inflyasiyaya, kredit faizlərinə, aylıq ödənişlərin gəlirlərdəki payına və problemli kreditlərin dinamikasına da diqqət yetirilməlidir.
Əsas məqsəd insanların borclanmasını məhdudlaşdırmaq deyil, gəlirlərinin zəruri xərcləri qarşılamağa və eyni zamanda kredit öhdəliklərini vaxtında yerinə yetirməyə imkan verməsidir. Bunun üçün dayanıqlı gəlir artımı, qiymət artımının nəzarətdə saxlanılması, məsuliyyətli kreditləşmə və əhalinin maliyyə savadlılığının yüksəldilməsi mühüm əhəmiyyət daşıyır. Borc yükünün artmasının digər tərəfi kreditləşmə zamanı tətbiq olunan tələblər və vətəndaşların maliyyə qərarları ilə bağlıdır".
Bank eksperti Emin Kərimovun sözlərinə görə, Mərkəzi Bankın müəyyən etdiyi tələblər, xüsusilə istehlak kreditləri üzrə, vətəndaşların həddindən artıq borclanmasının qarşısını almaqda mühüm rol oynayır:

"Bu məqsədlə şəxslərin gəlirləri və kredit öhdəlikləri nəzərə alınır, borcun gəlirə nisbəti əmsalından (DTI) istifadə olunur. Şəxsin kredit ödənişləri onun gəlirləri ilə müqayisə edilir. İstehlak və təminatsız kreditlər üzrə aylıq ödənişlərin əməkhaqqının 45 faizini keçməməsi tələbi də borclanma riskinin azaldılmasına xidmət edir.
Beləliklə, banklar kredit verərkən şəxsin ödəmə imkanlarını nəzərə almalıdırlar. Borc yükünün artması əhalinin alıcılıq qabiliyyətindəki dəyişikliklərlə yanaşı, bankların və elektron pul təşkilatlarının təqdim etdiyi maliyyə xidmətlərindən daha geniş istifadə olunması ilə də bağlı ola bilər.
Mərkəzi Bankın müəyyən etdiyi tələblər həddindən artıq borclanma riskini azaltmağa kömək edir. DTI əmsalının əsas məqsədi şəxsin gəlirləri ilə kredit ödənişləri arasında tarazlığı qorumaqdır. Bu qaydaların banklar tərəfindən tətbiq olunması vətəndaşların ödəmə imkanlarını nəzərə almadan kredit götürmələrinin qarşısını almaq baxımından əhəmiyyətlidir.
Bununla yanaşı, borclanma zamanı vətəndaşların öz maliyyə qərarları da mühüm rol oynayır. Bütün məsuliyyəti bankların üzərinə qoymaq və əhalinin borc yükünü yalnız bankların kredit verməsi ilə əlaqələndirmək düzgün olmaz. Çünki vətəndaş kredit almaq üçün banka müraciət edir, bank isə onun gəlirlərini və ödəmə imkanlarını qiymətləndirərək qərar verir.
Bəzi hallarda insanlar real ehtiyacları olmadığı halda kredit götürür və ya öz adlarına rəsmiləşdirilən kreditləri başqa şəxslərə verirlər. Bu cür düşünülməmiş qərarlar sonradan maliyyə çətinliklərinə səbəb ola bilər. Buna görə də hər bir şəxs kredit götürməzdən əvvəl gəlirlərini, gündəlik xərclərini və mövcud borclarını nəzərə almalıdır.
Gəlir və xərclərin düzgün planlaşdırılması, ödəmə imkanlarının əvvəlcədən nəzərə alınması gələcəkdə borc çətinliyi ilə üzləşmək riskini azaldır. Əksinə, əvvəlki borcları yeni kredit hesabına bağlamaq, ödəmə imkanı olmadığı halda yenidən borclanmaq və kredit ödənişlərini gecikdirmək vəziyyəti daha da ağırlaşdıra bilər.
Ödənişlərin gecikməsi şəxsin kredit tarixçəsinə mənfi təsir göstərir. Bu isə gələcəkdə banklardan yenidən kredit almağı çətinləşdirə bilər. Belə şəxslər banklar tərəfindən daha riskli müştərilər kimi qiymətləndirilə bilərlər".
Pərvin Şakirqızı
 Bu mövzuda digər xəbərlər:
 Baxış sayı:117

 Bu xəbər 14 Oktyabr 2026 17:46 mənbədən arxivləşdirilmişdir
 Günün ən çox oxunanları