

 Daxil ol

 Online Xəbərlər
 Xəbərlər
 Hava
 Maqnit qasırğaları
 Namaz təqvimi
 Kalori kalkulyatoru
 Qiymətli metallar
 Valyuta konvertoru
 Kredit Kalkulyatoru
 Kriptovalyuta
 Bürclər
 Sual - Cavab
 İnternet sürətini yoxla
 Neftin Qiyməti
 Azərbaycan Radiosu
 Azərbaycan televiziyası
 Haqqımızda


 TDSMedia © 2026 Bütün hüquqlar qorunur
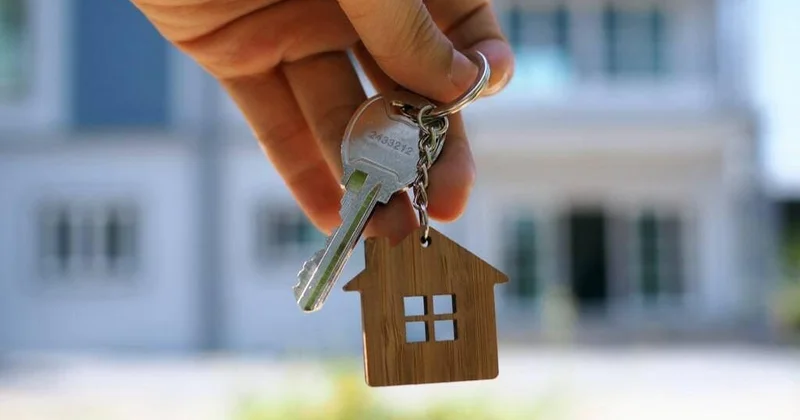
Bakıda ev almaq, yoxsa kirayədə qalmaq?
Azpost portalından verilən məlumata görə, Icma.az xəbər yayır.
Bakıda mənzil qiymətləri və kirayə xərcləri ailə büdcəsinə ciddi təsir edir. Öz evində yaşamaq istəyənlər üçün əsas sual isə dəyişmir: illərlə kirayə ödəmək daha sərfəlidir, yoxsa ilkin ödəniş toplayıb ipoteka ilə mənzil almaq? Cavab təkcə mənzilin qiymətindən deyil, ailənin gəlirindən, kredit şərtlərindən və həmin evdə nə qədər yaşayacağından da asılıdır.
Bakıda mənzil və kirayə qiymətləri nə qədərdir?
Daşınmaz əmlak bazarında qiymətlər rayon, binanın yaşı, təmir vəziyyəti və metroya yaxınlıqdan asılı olaraq dəyişir. 2026-cı ilin oktyabrında yayımlanan elan statistikalarından birinə görə, Bakıda mənzillərin median aylıq kirayə qiyməti 800 manat, satış qiymətinin medianı isə 220 min manat göstərilib. Bunlar rəsmi bağlanmış müqavilələrin deyil, elan bazasının göstəriciləridir. Konkret mənzilin qiyməti xeyli fərqlənə bilər.
İpoteka və Kredit Zəmanət Fondunun şərtlərinə əsasən, adi ipoteka kreditinin maksimum məbləği 150 min manat, müddəti 25 il, illik faiz dərəcəsi isə zəmanətsiz kreditlərdə maksimum 8 faizdir. Minimum ilkin ödəniş mənzilin qiymətinin 15 faizini təşkil edir. Güzəştli ipoteka üçün ayrıca tələblər və şərtlər mövcuddur.
İpoteka ilə ev almağın real xərci nə qədərdir?
Tutaq ki, ailə 180 min manatlıq mənzil almaq istəyir. İlkin ödəniş üçün 30 min manat ayırır və qalan 150 min manatı illik 8 faizlə, 25 il müddətinə kredit götürür.
Bu halda aylıq kredit ödənişi təxminən 1 158 manat təşkil edəcək. 25 il ərzində banka ödənilən ümumi məbləğ təxminən 347 min manata çatacaq. İlkin ödənişi də nəzərə alsaq, mənzilin maliyyələşmə üzrə ümumi xərci təxminən 377 min manat olacaq.
Bu hesablamaya sığorta, bank komissiyaları, notariat və qeydiyyat xərcləri, təmir, kommunal ödənişlər və mümkün əlavə xərclər daxil deyil. Eyni zamanda, hesablamada faiz dərəcəsinin dəyişmədiyi və kreditin tam müddət ərzində ödənildiyi fərz edilir.
Ən vacib məqam budur: aylıq ödənişin hamısı bankın qazancı deyil. Kreditin bir hissəsi əsas borcu azaldır və nəticədə mənzil sahibinin əmlakdakı payı artır.
Kirayədə qalmaq daha ucuzdurmu?
Ailə eyni səviyyəli mənzildə ayda 800 manata kirayədə qalarsa, kirayə haqqı dəyişmədiyi halda 25 il ərzində ümumilikdə 240 min manat ödəyər. Bu, ipoteka üzrə hesablanan ödənişlərdən azdır. Lakin kirayəçinin müddətin sonunda öz adına mənzili olmur.
Digər tərəfdən, ev alan ailə ilkin ödəniş üçün 30 min manat xərcləyir və hər ay kirayə ilə müqayisədə təxminən 358 manat artıq ödəyir. Üstəlik, təmir və digər mülkiyyət xərclərini də özü qarşılayır.
Ancaq kirayə haqqının 25 il dəyişməyəcəyini düşünmək real deyil. Kirayə qiymətləri arta bilər. Eyni zamanda, mənzilin bazar qiyməti də həm yüksələ, həm də müəyyən dövrlərdə aşağı düşə bilər.
Burada başqa bir vacib məqam da var: ev almağa sərf edilməyən ilkin ödəniş və aylıq fərq ailənin ehtiyatında qala, yığıma və ya başqa investisiyaya yönəldilə bilər. Buna görə müqayisə apararkən yalnız ödənişləri deyil, pulun alternativ istifadəsini də nəzərə almaq lazımdır.
Ev almağın hansı üstünlükləri var?
Öz mənzilində yaşamaq ailəyə sabitlik verir. Ev sahibi kirayə müqaviləsinin uzadılmasından, ev sahibinin mənzili boşaltmaq tələbindən və kirayə haqqının artırılmasından daha az asılı olur. Kredit ödənildikcə mənzil üzərində mülkiyyət payı artır, gələcəkdə isə ev satıla və ya kirayəyə verilə bilər.
Lakin mənzil almaq bütün hallarda sərfəli investisiya demək deyil. Binanın köhnəlməsi, təmir xərcləri, yerləşdiyi ərazidə tələbin azalması və daşınmaz əmlak bazarındakı dəyişikliklər əmlakın dəyərinə təsir edə bilər. Üstəlik, mənzilə qoyulan pul asanlıqla nağd vəsaitə çevrilmir.
Kimlər üçün kirayədə qalmaq daha məqsədəuyğundur?
Yaxın illərdə başqa şəhərə və ya ölkəyə köçməyi planlaşdıranlar, iş yeri tez-tez dəyişənlər və ilkin ödənişdən sonra ehtiyat pulu qalmayan ailələr üçün kirayə daha çevik seçim ola bilər.
Əgər aylıq ipoteka ödənişi ailənin gəlirinin böyük hissəsini aparırsa, iş və gəlir itkisi riski yaranır. Buna görə ev almaq qərarından əvvəl kredit ödənişindən əlavə, gündəlik yaşayış xərcləri və gözlənilməz hallar üçün maliyyə ehtiyatı da nəzərə alınmalıdır.
Əksinə, ailənin sabit gəliri, kifayət qədər ilkin ödənişi və uzun müddət eyni mənzildə yaşamaq planı varsa, ev almaq daha məntiqli seçimə çevrilə bilər.
Hansı daha sərfəlidir?
Bakıda ev almaqla kirayədə qalmaq arasında hamı üçün keçərli olan vahid cavab yoxdur. İpoteka ailəyə əmlak qazandırır, lakin uzunmüddətli maliyyə öhdəliyi yaradır. Kirayə isə daha çox çeviklik verir və ilkin kapitalı başqa məqsədlər üçün saxlamağa imkan yaradır.
Qərar verməzdən əvvəl üç məsələni hesablayın: aylıq ödəniş gəlirinizə nə qədər uyğundur, ilkin ödənişdən sonra ehtiyat pulunuz qalacaqmı və həmin mənzildə neçə il yaşamağı planlaşdırırsınız? Ən sərfəli seçim ailənin büdcəsini təhlükəyə atmadan uzunmüddətli məqsədlərinə uyğun gələn seçimdir.
Samir Abdulla
 Bu mövzuda digər xəbərlər:
 Baxış sayı:56

 Bu xəbər 09 Oktyabr 2026 10:32 mənbədən arxivləşdirilmişdir
 Günün ən çox oxunanları