

 Daxil ol

 Online Xəbərlər
 Xəbərlər
 Hava
 Maqnit qasırğaları
 Namaz təqvimi
 Kalori kalkulyatoru
 Qiymətli metallar
 Valyuta konvertoru
 Kredit Kalkulyatoru
 Kriptovalyuta
 Bürclər
 Sual - Cavab
 İnternet sürətini yoxla
 Neftin Qiyməti
 Azərbaycan Radiosu
 Azərbaycan televiziyası
 Haqqımızda


 TDSMedia © 2026 Bütün hüquqlar qorunur
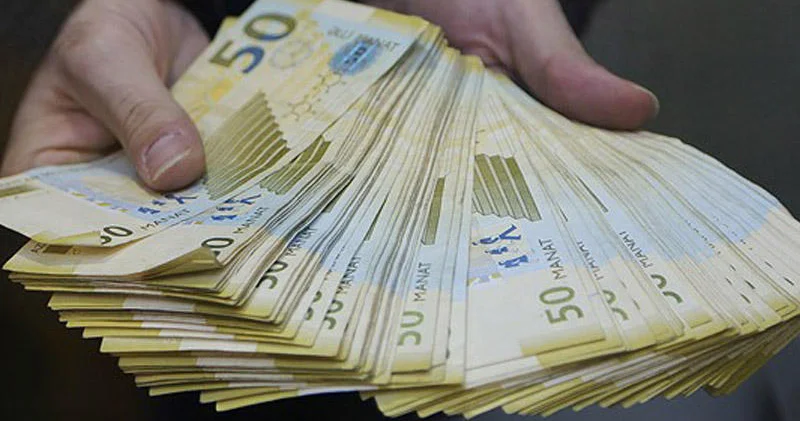
Banka pul qoymaqdan qorxanlar nə itirir?
Yenisabah saytından alınan məlumata görə, Icma.az bildirir.
“Bazar iqtisadiyyatı və kapitalizm şəraitində insanların əllərindəki vəsaitləri passiv şəkildə, evdə və ya xalq arasında deyildiyi kimi, “yastıq altında” saxlaması ən yanlış davranış modellərindən biridir”.
Bu sözləri “Yeni Sabah”a iqtisadçı Rəşad Həsənov deyib
İqtisadçı bildirib ki, məlumat azlığı insanların banklara pul yatırmaqdan çəkinməsinə səbəb olur: Məişət texnikası
“Bu, orta və uzunmüddətli perspektivdə yığımların səmərəliliyini azaldır. Çünki inflyasiya zaman keçdikcə həmin vəsaitlərin alıcılıq qabiliyyətini aşağı salır. Nəzərə almaq lazımdır ki, bazar iqtisadiyyatı modelində pul özü də bir aktiv hesab olunur. Bu aktivin müəyyən formada dövriyyəyə cəlb edilməsi, ailə büdcəsinə və vətəndaşın gəlirlərinə əlavə töhfə verməsi olduqca vacibdir.
Doğrudur, insanlar müxtəlif səbəblərdən əllərindəki vəsaitləri investisiya etməkdən, dəyərləndirməkdən və bununla bağlı risklərə getməkdən çəkinirlər. Xüsusilə passiv yığım edən vətəndaşlar bankların fəaliyyət prinsipləri, bankların bağlanması halında əmanətlərin taleyi, eləcə də qanunvericilikdə nəzərdə tutulan əmanətlərin sığortalanması meyarları barədə kifayət qədər məlumatlı olmurlar. Bu da onların banklara və digər maliyyə alətlərinə münasibətdə ehtiyatlı davranmasına səbəb olur.
Amma nəzərə almaq lazımdır ki, Azərbaycan Respublikasının qanunvericiliyinə əsasən, bir əmanətçi üçün 100 min manatadək qorunan əmanətlər sığortalanır. Bu, kifayət qədər ciddi təminat mexanizmidir və vətəndaşlar həmin imkandan istifadə edə bilərlər. Sığortalanmış əmanətlərin geri qaytarılması ilə bağlı hər hansı problem yaranmır”.
R.Həsənov son illərin göstəricilərinə də toxunub:
"Son 6 ilin statistikasına nəzər salsaq, orta əmanət faizləri ilə banklara yerləşdirilən vəsaitlərin təxminən 90 faizə qədər gəlir əldə etmək imkanı yaratdığını görərik. Eyni dövrdə inflyasiya təxminən 45 faiz ətrafında olub. Yəni mövcud şərtlər daxilində Azərbaycanda əmanətlər üzrə faiz dərəcələri inflyasiya göstəricilərindən nisbətən yüksəkdir.
Məsələn, 2026-cı il üçün inflyasiya proqnozları 5-7 faiz ətrafındadır. Halbuki hazırda bazarda əmanətləri illik 11 faizlə yerləşdirmək mümkündür. Bu baxımdan, mövcud şəraitdə vətəndaşların yığımlarını banklarda saxlamaq əvəzinə “yastıqaltı” yığıma üstünlük verməsini doğru hesab etmirəm. Belə yanaşma insanların yığım imkanlarını məhdudlaşdırır və pullarının dəyərdən düşməsi riskini artırır”.
Onun sözlərinə görə, maliyyə savadlılığının aşağı olması da vətəndaşların banklara etimadsızlığını artırır:
“Vətəndaşların banklara etimadının artırılması məsələsinə gəldikdə isə düşünürəm ki, burada qarşılıqlı məsuliyyət mövcuddur. Banklara inamsızlığın müəyyən səbəbləri vətəndaşların qanunvericilik, eləcə də müvafiq qərarların qəbul edilməsi mexanizmləri barədə kifayət qədər məlumatlı olmaması ilə bağlıdır.
Məsələn, insanların bir qismi Azərbaycanda 100 min manatadək əmanətlərin sığortalandığını bilmir. Bəziləri isə sığortalanmış əmanətlərin geri qaytarılması prosesində risklərin olduğunu düşünür və ya belə vəsaitlərin dövlət tərəfindən təminat altına alındığından xəbərsizdir. Eyni zamanda, vətəndaşlar əmanət yerləşdirəcəkləri bankı seçərkən hansı meyarlara diqqət yetirməli olduqları barədə də kifayət qədər məlumatlı olmurlar. Nəticədə bəzi hallarda yanlış qərarlar qəbul edirlər.
Təbii ki, vətəndaşların narahatlığında haqlı məqamlar da var. Xüsusilə əvvəlki dövrlərdə, bank sektorunun nisbətən zəif tənzimləndiyi mərhələlərdə Azərbaycan vətəndaşları qanunvericilikdəki boşluqlar və digər səbəblərdən bir sıra bankların bağlanması nəticəsində ciddi maliyyə itkiləri ilə üzləşiblər. Keçmişdə yaşanan bu təcrübələrin də insanların bugünkü davranışına təsiri var.
Bununla belə, hazırkı vəziyyətin düzgün qiymətləndirilməsi və keçmişdən qalan stereotiplərdən uzaqlaşmaq daha rasional maliyyə qərarlarının qəbul edilməsinə kömək edə bilər.
Paralel olaraq, bank sektorunun da müştərilərlə münasibətdə həyata keçirdiyi siyasəti təkmilləşdirməsi, şəffaflığı artırması və vətəndaşların etimadını qazanması vacibdir. Bu, bankların əlavə kapital cəlb etməsi baxımından da əhəmiyyətli amillərdən biridir.
Digər tərəfdən, tənzimləyici qurum kimi Mərkəzi Bank da daha etibarlı prudensial çərçivələrin formalaşdırılması, nəzarət mexanizmlərinin təkmilləşdirilməsi və əmanətlərin sığortalanması ilə bağlı şərtlərin tənzimlənməsi vasitəsilə bank sektoruna etimadın artmasına töhfə verə bilər”.
 Bu mövzuda digər xəbərlər:
 Baxış sayı:84

 Bu xəbər 15 Noyabr 2026 11:27 mənbədən arxivləşdirilmişdir
 Günün ən çox oxunanları