

 Daxil ol

 Online Xəbərlər
 Xəbərlər
 Hava
 Maqnit qasırğaları
 Namaz təqvimi
 Kalori kalkulyatoru
 Qiymətli metallar
 Valyuta konvertoru
 Kredit Kalkulyatoru
 Kriptovalyuta
 Bürclər
 Sual - Cavab
 İnternet sürətini yoxla
 Neftin Qiyməti
 Azərbaycan Radiosu
 Azərbaycan televiziyası
 Haqqımızda


 TDSMedia © 2026 Bütün hüquqlar qorunur
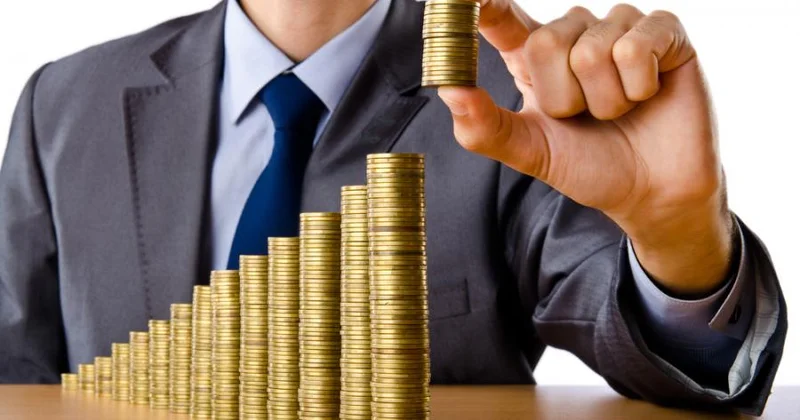
Problemli kreditlər niyə artır?
525.az saytından əldə olunan məlumata görə, Icma.az məlumat yayır.
2025-ci ilin aprelin 1-nə olan statistik göstəricilər Azərbaycanda problemli kreditlərin nominal məbləğində artım olduğunu göstərir. Mərkəzi Bankın məlumatına görə, ölkədə vaxtı keçmiş kreditlərin həcmi 481.6 milyon manata çatıb ki, bu göstərici cari ilin əvvəli ilə müqayisədə 7.2 faiz və ya 32.5 milyon manat çoxdur. Bununla yanaşı, son bir il ərzində problemli kreditlərin həcmi 10.9 milyon manat və ya 2.3 faiz yüksəlib.
İqtisadçı ekspert Natiq Cəfərli deyir ki, istehlak kreditləri artdıqca, problemli kreditlər də artacaq: "İnsanlar sosial problemlərini istehlak kreditləri ilə həll etməyə çalışırlar. Lakin verilən kreditlərin faizləri yüksək olduğu üçün sonradan onların geri qaytarılması ilə bağlı problemlər yaşanır. İşsizliklə bağlı problemlərin olmasını, gəlirlərin aşağı düşməsini nəzərə alaraq rəsmi rəqəmlərə əsasən deyə bilərik ki, Azərbaycanda nominal gəlirlər belə azalıb. Bu səbəbdən də problemli kredit məsələsi kifayət qədər yüksək sürətlə böyüyür".
Ekspert vurğulayıb ki, Azərbaycanda istər istehlak, istərsə də biznes kreditləri olsun, hər biri çox yüksək faizlidir: "Bu isə həm vətəndaşlara, həm də biznesə əlavə yükdür. Çünki böyük faizlər olduqda biznes inkişaf edə bilmir, kiçik və orta sahibkarlıq əziyyət çəkir. Faizin azaldılması üçün dövlətin görəcəyi işlər var. Problemli kreditlərlə bağlı uzun illərdir müzakirələr gedir, amma atılan addım yoxdur. Dünyanın bütün ölkələrində kredit resursları çox ucuzlaşıb, hətta Avropa və Amerikada sıfıra yaxın vəziyyət yaranıb. Dövlətlər bunu bilərəkdən edirlər ki, iqtisadiyyat canlansın. İpoteka, istehlak, biznes kreditləri ucuz olsa, iqtisadiyyatın çarxları daha tez dönməyə başlayacaq. Problemli kreditlərin azalmasını müşahidə edəcəyik. Kredit siyasəti indiki kimi davam etsə, bir müddət sonra dövlət müdaxilə etməyə məcbur qalacaq. Bir müddətdən sonra bank sektoru üçün çox böyük təhlükəyə çevriləcək və dövlət məcbur qalacaq ki, milyardlarla vəsait xərcləsin. Amma bunun əvəzinə önləyici tədbirlər görülsə, əlavə vəsaitə ehtiyac qalmayacaq".
İqtisadçı ekspert Rəşad Həsənovun sözlərinə görə, problemli kreditlərin tərkibinə baxsaq, görərik ki, onların çoxu istehlak məqsədilə alınan kreditlərdir: "İnsanlar öz gələcək problemlərini bu gün daha çox kreditlər vasitəsilə həll etməyə çalışırlar. Bu, həmçinin, Azərbaycan əhalisinin məişət davranışından da irəli gələn problemlərdir. Təsadüfi deyil ki, əksəriyyət bu gün xeyir iş üçün də, hansısa problemi həll etmək üçün də kreditlərə müraciət edir, işlərini bu yolla həll edir. Lakin bununla yanaşı, biz bu sahədəki bütün problemləri istehlakçıların üzərinə də qoya bilmərik. Çünki dediyimiz kimi, bu problemlər əslində, Azərbaycanda son 10 ildə aparılan maliyyə-kredit siyasəti və yüksək gəlirlərin əhaliyə satılması nəticəsində ortaya çıxıb. İnsanlar uzun müddət yüksək faizlərlə əldə etdikləri kreditlərdən artıq kifayət qədər borclanıblar. Banklar daha liberal maliyyə-kredit siyasəti həyata keçirməli, kreditləri aşağı faizlə insanlara təklf etməlidirlər ki, son illərdə yaranmış maliyyə problemlərini kreditlər vasitəsilə həll etsinlər. Məsələyə kompleks yanaşmaq lazımdır".
Azərbaycan Texniki Universitetinin İnnovativ İqtisadi Araşdırmalar Mərkəzinin rəhbəri, professor Elşad Məmmədov hesab edir ki, pul-kredit siyasətinin sərt olmasına görə kredit qoyuluşlarının həcmi iqtisadiyyatda tələb olunan investisiya həcminə uyğun gəlmir. Nəticədə sahibkarlar götürülən kreditlərin qaytarılması ilə bağlı problemlərlə üzləşirlər. Hesab edirəm ki, məhz pul-kredit siyasətinin sərtliyi problemli, vaxtı keçmiş kreditlərin həcmini artırır.
İqtisadçı qeyd edib ki, biznes kateqoriyası üçün kreditlərin əlçatan olmaması kredit borcunu artıran əsas amildir: "Nəticədə kredit götürən təşkilatlar və ya fiziki şəxslər borcunu qaytara bilmir. Götürülən kreditlərin təyinatı üzrə istifadə olunmaması da problemli kreditlərin həcmini artırır. Əgər pul-kredit siyasətinin yumşaldılmasına, məqsədli kredit xətlərinin açılmasına nail olmasaq, ödənişlərlə bağlı problemlər artmaqda davam edəcək".
İqtisadçı ekspert Eyyub Kərimli bildirib ki, insanlar maliyyə problemləri ucbatından götürdüyü vəsaiti ödəyə bilmirlər. Belə olan halda da faiz borcları da üzərinə gələrək ödəniləcək borc daha da artır: "Hər kəs kredit götürərkən öz öhdəliyini yaxşı ölçüb biçməlidir. Bəzən insanlar istehlak kreditlərini lazım oldu-olmadı məişət əşyaları almaq və digər vacib olmayan ehtiyaclarını ödəmək üçün götürür. Ödənmədikdə isə problemlər yaranır".
İqtisadçının dediyinə görə, insanların rifahı və istəkləri artır: "Onlar daha yaxşı və komfortlu yaşamaq, daha çox müxtəlif istehlak malları almaq istəyir. Amma istehlak kreditləri hesabına mobil telefon, saatlar, noutbuklar alan insanlar var ki, onları ildə iki-üç dəfə dəyişirlər. Bu o qədər də yaxşı tendensiya deyil. Mən insanları daha praqmatik olmağa çağırıram".
Millət vəkili, iqtisad elmləri üzrə fəlsəfə doktoru Vüqar Bayramovun sözlərinə görə, problemli kreditlərin həcmi üç faizdən artıq olsaydı, bu zaman problem hesab oluna bilərdi: "Problemli kreditlərin ümumi kredit portfelindəki payı riskli həddə deyil. Ümumi kredit portfelində iki faizdən az yer tutur. Beynəlxalq standartlara görə bu pay üç faizdən aşağı olduqda bank sektoru üçün elə də riskli sayılmır. Likvidlik üçün də problem yaratmır".
V.Bayramovun fikrincə, hər bir halda problemli kreditlərin həcminin artması arzuolunan deyil: "Artım dinamikasının tənzimlənməsi çox vacibdir. Problemli kreditlərin payının ümumi portfeldə azaldılmasına çalışmalıyıq".
Millət vəkili problemli kreditlərin artım səbəblərinə də toxunub: "Səbəblərdən biri kredit verən zaman şəxsin ödəmə qabiliyyətinin doğru qiymətləndirilməməsidir. Əvvəlki dövrlərdə verilmiş kreditlər üzrə öhdəliklərin tam müəyyənləşdirilməməsi, yaxud öhdəliklərlə bağlı müştəriyə izahedici məlumatların verilməməsidir. Həmçinin kredit faizlərinin yüksək olduğunu da qeyd etməliyik. Son bir ildə də kredit faizlərində artım müşahidə olunur. Bu da kredit götürən şəxslərin ödəmə qabiliyyətinə birbaşa təsir edir".
Azərbaycan Qiymətləndiricilər Cəmiyyətinin sədri, iqtisadçı Vüqar Oruc problemli kreditlərin daha çox istehlak kreditlərində olduğunu vurğulayıb: "Problemli kreditlər iki yerə ayrılır - biznes məqsədli götürülmüş problemli kreditlər və istehlak kreditləri. İstehlak kreditləri birinci yerdədir. Hansısa vətəndaş iş yerini itirirsə, ödəmə qabiliyyəti aşağı düşür. Bununla da problemli kreditin yaranmasına səbəb olur. İstehlak kreditləri sayca biznes kreditlərindən çox olsa da, məbləğ olaraq biznes kreditləri daha böyükdür. Problemli kreditlərin artımında BOKT-ların da rolu var. İstehlak kreditlərinin böyük həcmi məhz BOKT-ların üzərinə düşür. Ona görə onların da fəaliyyətinə ciddi nəzarət olunmalıdır. İkinci yerdə biznes kreditləridir. Bu kreditlərin problemli kreditə çevrilməsi o halda baş verir ki, biznes quran şəxs bazardakı riskləri müəyyən edə bilmir, son nəticədə iflas olur. Lakin biznes kreditlərində problemli hallar elə də çox deyil".
V.Oruc bildirdi ki, ipoteka kreditləri ən az problem müşahidə olunandır. Çünki orada həll imkanları daha genişdir: "İpoteka krediti ilə alınan mənzillərdə ödəmə problemi olanda kredit ödəyicisinin, mülkiyyətçinin dəyişdirilməsi, yeni alıcının tapılması ilə bu problemin aradan qaldırılması daha asan başa gəlir".
Ekspert düşünür ki, problemli kreditlərin son vaxtlardakı artımı dövrü mahiyyət daşıyır: "Neft satışında azalma, dünyanı və ölkəmizi 2025-ci ildə gözləyən iqtisadi problemlər, o cümlədən ölkəmizin müharibədən yeni çıxması müəyyən iqtisadi çətinliklərin yaranmasına səbəb ola bilər. Hesab edirəm ki, gələcəkdə müəyyən qabaqlayıcı tədbirlər görməklə bu artımın qarşısını almaq mümkün olacaq".
V.Oruc problemli kreditlərlə bağlı problemin həlli üçün atılmalı olan addımlara da toxunub: "Artım cüzi olsa da, ciddi xəbərdarlıqdır. Qarşısı vaxtında alınmalıdır ki, daha da böyüməsin. İlin sonuna qədər kommersiya bankları bu istiqamətdə müəyyən tədbirlər görməlidirlər. Hər an problemli kreditə çevrilə biləcək yeni kreditlərə də ehtiyatlı yanaşmaq lazımdır. Yeni kreditlərin verilməsində kifayət qədər mühafizəkar mövqedən yanaşılması və risklərin nəzərə alınmasına da ehtiyac var. Mərkəzi Bank problemli kredit portfelinə malik banklara nəzarəti gücləndirməlidir".
V.Orucun sözlərinə əsasən, bu sahədə atıla biləcək ən doğru addım kreditlərin sağlamlaşdırılmasıdır: "Problemli kreditlər bankların likvidliyinə, dayanıqlılığına, dinamikliyinə mənfi təsir göstərir. Bank öz fəaliyyətini yüksək səviyyədə qurmaq istəyirsə, problemli kreditləri sağlamlaşdırmalıdır. Müəyyən dəstəkləyici addımlar atılmalıdır ki, həmin banklar kreditlərin sağlamlaşmasına çalışsınlar. Çünki problemli kreditlərin sağlamlaşdırılması onların əsas həlli yoludur. Şəxslərə və ya sahibkarlara şərait yaradılır ki, mövcud problemli kreditin ödənişini təmin etsinlər. Problemli kreditlər sağlamlaşdırılmadıqca onlar kredit portfelində öz yerini qoruyub saxlayacaqlar".
Sevinc QARAYEVA
 Bu mövzuda digər xəbərlər:
 Baxış sayı:244

 Bu xəbər 25 İyun 2025 14:03 mənbədən arxivləşdirilmişdir
 Günün ən çox oxunanları